...

Fiscalité

"Grande mobilisation patronale" : Patrick Martin (MEDEF) menace de réagir si les impôts des entreprises augmentent
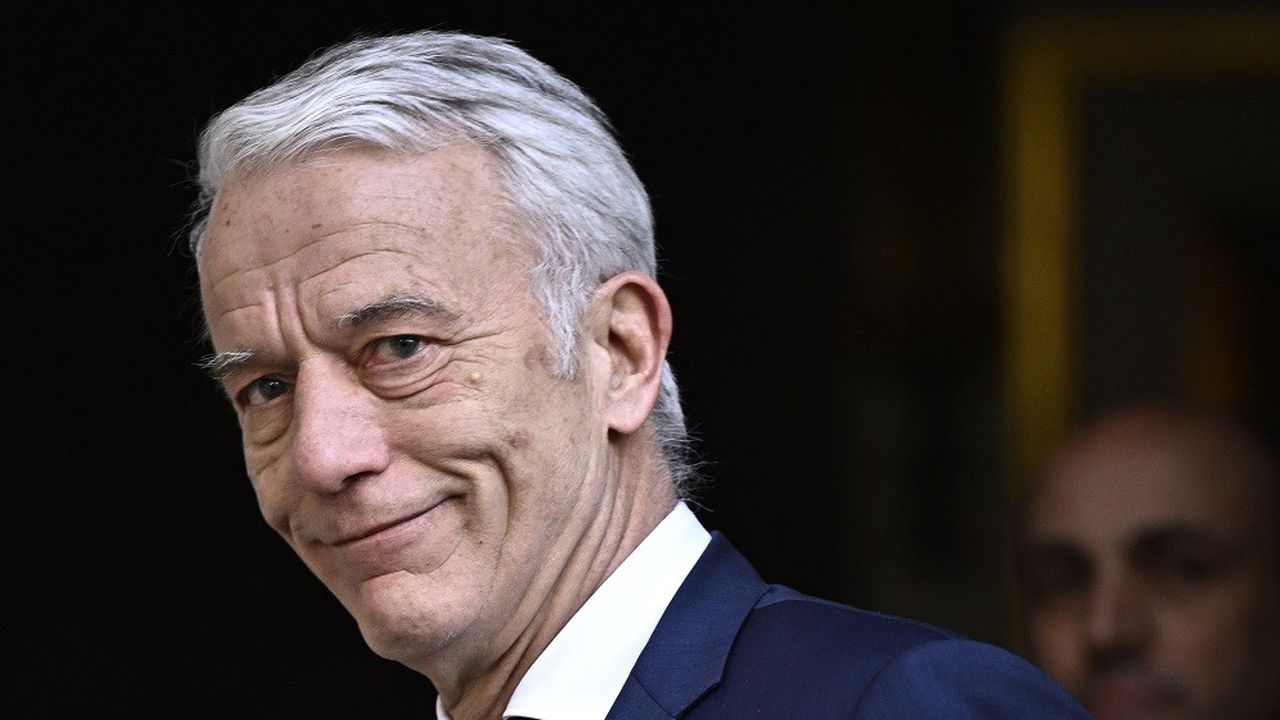
Si les impôts augmentent, il y aura une « grande mobilisation patronale ». Ces mots de Patrick Martin, président du Medef, résonnent comme un avertissement. Et pas un petit. Dans un contexte où les entreprises – et particulièrement les PME et ETI, véritables piliers de notre économie – peinent à reprendre leur souffle, la perspective d’une nouvelle pression fiscale apparaît non seulement déraisonnable, mais dangereuse. Par Franck Boccara Patrick Martin s’est exprimé, ce samedi 13 septembre dans interview publiée sur le site du Parisien, sur la perspective d’un alourdissement de la fiscalité sur les entreprises, en particulier à travers la fameuse taxe Zucman, proposée par la gauche. Une taxe sur les très hauts patrimoines qui inclurait l’outil de travail dans son calcul. Une disposition qui n’existait même pas dans l’ancien ISF. Une hérésie selon Martin : « Pour certaines entreprises – dans la tech notamment – qui valent beaucoup mais ne font pas encore de résultats ou ne distribuent pas de dividendes, instaurer cette taxe serait même une forme de spoliation et les condamnerait à la vente ». Le message est clair : à force de vouloir ponctionner toujours plus, on risque de détruire l’outil productif au lieu de le renforcer. Et ce ne sont pas des grandes multinationales toutes-puissantes que l’on parle ici, mais de structures souvent fragiles, en croissance, innovantes, qui font l’avenir de notre tissu économique mais qui sont capables de suivre cette « grande mobilisation patronale ».

PME et ETI : la colonne vertébrale de l’économie française

En France, plus de 99 % des entreprises sont des PME. Elles représentent environ 6 millions d’emplois, sans compter les ETI, ces entreprises de taille intermédiaire qui font le lien entre les PME et les grands groupes. Ce sont elles qui embauchent, forment, exportent, invitent à innover. Ce sont elles qui font vivre les territoires. Mais elles sont aussi les premières à souffrir lorsqu’on touche à la fiscalité. Contrairement aux géants capables d’optimiser ou de négocier leur implantation, une PME ne peut pas délocaliser sa production à l’autre bout du monde du jour au lendemain. Elle n’a pas de service juridique tentaculaire, ni de réserve financière abyssale. Quand on augmente les impôts, c’est elle qui trinque.

13 milliards d’euros de prélèvements supplémentaires : l’année de trop ?

Toujours selon Patrick Martin, les entreprises françaises vont devoir faire face à 13 milliards d’euros de prélèvements supplémentaires en 2025. C’est un chiffre qui fait tourner la tête. Et pourtant, dans les couloirs ministériels, certains semblent considérer cette ponction comme un « ajustement raisonnable ». Mais peut-on raisonnablement asphyxier les forces productives du pays et espérer en même temps relancer l’économie ? Le président du Medef en doute fortement : « Les entreprises ne peuvent pas supporter de nouveaux impôts ou des hausses d’impôts supplémentaires. Au contraire, il est même urgent de desserrer le frein à main pour relancer l’investissement. »

Le spectre de la promesse envolée : la baisse de la CVAE

Autre point de tension : la CVAE (Cotisation sur la valeur ajoutée des entreprises), impôt de production que le gouvernement avait promis de supprimer. Une promesse qui n’a pas été tenue, et qui pèse lourdement sur les entreprises industrielles, déjà soumises à une concurrence mondiale féroce. C’est un impôt que peu de nos voisins appliquent avec autant de vigueur. Et pendant que d’autres baissent la pression pour stimuler la réindustrialisation, la France semble prête à resserrer l’étau.

Une « grande mobilisation patronale » dans la dignité (et le calme)

Face à ce contexte tendu, Patrick Martin ne menace pas de bloquer le pays, ni d’envoyer des tracteurs sur les Champs-Élysées. Mais il appelle à une mobilisation massive, sous forme de meetings : « On ne descendra pas dans la rue. On réunira massivement, comme ce fut le cas par le passé, des milliers de chefs d’entreprise, de tout profil, pour bien signifier que nous refusons d’être la variable d’ajustement de politiques contraires à l’intérêt du pays. » Un message fort, mais exprimé avec la retenue d’un homme d’entreprise. Car il ne s’agit pas ici de revendiquer des privilèges, mais de rappeler que sans entreprises, il n’y a pas de richesses à redistribuer.

Taxer l’outil de travail : l’erreur stratégique

La fameuse taxe Zucman, proposée par certains élus, semble incarner ce que le monde de l’entreprise redoute le plus : une fiscalité idéologique, déconnectée des réalités économiques. En intégrant l’outil de travail dans le calcul du patrimoine, cette taxe risque de pénaliser ceux qui investissent, prennent des risques, et parfois même ne se versent pas de salaire pendant des années. Les PME et les ETI ne demandent pas de « grande mobilisation patronale » mais seront contraintes à s’y joindre si on ne les écoute pas. Elles demandent simplement de pouvoir travailler, investir, se développer sans être constamment pointées du doigt ou ponctionnées davantage. Parce qu’au fond, comme le dit Patrick Martin, ce qu’elles refusent, c’est d’être la variable d’ajustement d’une politique budgétaire qui peine à faire ses preuves. Ce n’est pas une hypothèse. C’est la réalité de nombreuses entreprises innovantes, dans la tech, l’industrie verte ou les services, qui réinvestissent tout pour croître et créer de l’emploi. Les taxer sur une valorisation parfois virtuelle, c’est tuer dans l’œuf l’esprit d’entreprendre.

Entre fiscalité punitive et incertitude chronique

L’autre danger, c’est l’instabilité. Trop de réformes fiscales, trop d’annonces, trop de revirements. Les entreprises ont besoin de prévisibilité, pas d’un budget qui change tous les six mois. Sans visibilité, comment investir ? Comment embaucher ? Comment innover ? La fiscalité doit être un levier, pas un frein. En accablant les entreprises, on risque de provoquer l’effet inverse : moins d’investissements, moins d’emplois, moins de recettes fiscales à long terme.

Desserrer le frein à main

L’expression de Patrick Martin fait mouche. Oui, il faut desserrer le frein à main. Redonner confiance aux entrepreneurs. Alléger la fiscalité. Simplifier les règles. Et surtout, reconnaître le rôle central que jouent les entreprises dans la vitalité économique du pays et ne pas les contraindre à manifester lors d’une « grande mobilisation patronale » pour s’en souvenir.
La donation-partage...pensez-y !

Dans l’exercice de son pouvoir de contrôle, l’administration peut être amenée à rectifier le chiffre d’affaires initialement déclaré par une personne physique ou une société et à déterminer les bases imposables des contribuables qui ont failli à leurs obligations déclaratives. C’est ce que l’Administration appelle communément le droit de rectification ou droit de reprise.

Par Nathalie SAINTE ROSE MERIL – Avocate fiscaliste et fondatrice de NSMR AVOCAT

Comment s’exerce le droit de reprise de l’Administration fiscale ? Il faut savoir que ce droit n’est pas illimité et s’exerce dans un cadre temporel précis, ce sont les délais de prescription.

Les principes sont les suivants :

1.Droit de reprise triennal

Le droit de reprise de l’Administration expire le 31 décembre de la 3ème année qui suit celle au titre de laquelle l’imposition est due et/ou la taxe est devenue exigible, il en va ainsi pour :

  • L’impôt sur le revenu (salaires, BIC, BNC, revenus fonciers, plus-values, revenus de capitaux mobiliers …)
  • L’impôt sur les sociétés
  • La cotisation foncière des entreprises et la CVAE
  • La TVA
  • Les droits d’enregistrement
  • L’IFI

2. Droit de reprise sexennal

La prescription sexennale s’applique dans tous les cas où une prescription plus courte n’est pas prévue par les textes et également si l’exigibilité des droits n’a pas été suffisamment révélée par le document enregistré ou présenté à la formalité. Concrètement si l’Administration peut démontrer qu’elle a eu besoin de mettre en œuvre des recherches pour déterminer une imposition elle pourra de prévaloir de la prescription allongée.

Ceci est valable pour :

  • Les droits d’enregistrement
  • L’ISF et l’IFI

→ exemple :

  • Une déclaration de succession ne faisant pas apparaître un fonds de commerce en 2017
  • Des déclarations d’ISF non déposées au titre de 2015, 2016, 2017, 2018 et dont l’Administration établie un actif net supérieur à 1,3M€

3. Le délai de reprise peut être allongé dans certains cas

  • L’activité occulte

Lorsque l’Administration découvre qu’une activité économique n’a pas été déclarée, elle qualifie cette activité, d’activité occulte.

Pour tous les impôts y afférents, IR, IS, TVA, CFE et CVAE, le délai de reprise est porté de 3 à 10 ans

  • Défaut de déclaration de comptes à l’étranger

Lorsqu’un contribuable a omis de déclarer ses comptes à l’étranger, le délai de reprise est porté de 3 à 10 ans

Le défaut de déclaration emporte des conséquences au regard de la procédure employée par l’Administration, notamment la procédure d’imposition d’office et des majorations.

La procédure de rectification contradictoire qui s’applique en cas de dépôt des déclarations dans les délais légaux, est protectrice pour le contribuable car elle lui permet toujours de bénéficier d’un deuxième, voir troisième regard sur les rectifications proposées.

Environ 45% des mariages en France finissent par un divorce et les dirigeants et cadres ne font pas exception. Plus qu’une simple séparation, le divorce est un acte qui entraîne une nouvelle organisation de la famille et qui a de ce fait d’importantes conséquences patrimoniales, fiscales et sociales. Nous nous intéresserons dans cet article aux conséquences patrimoniales les plus importantes et celles qui requièrent l’attention de votre avocat et de votre CGP.

Par Géraldine Métifeux, associée fondatrice d’ALTER EGALE

La prestation compensatoire :

L’objet de la prestation compensatoire est de pallier, autant qu’il est possible, la disparité que la rupture du mariage crée dans les conditions de vie respectives des époux (C. civ. art. 270). Elle est attribuée quelle que soit la cause du divorce et le demandeur, et peut également être refusée par le juge pour le cas où l’équité le commande.

Il n’existe pas de barème mais le montant sera fixé selon les besoins de l’ex-conjoint créancier et les ressources l’ex conjoint débiteur. (C. civ. art. 271).

La prestation compensatoire est en principe versée en capital (des liquidités ou un bien en pleine propriété, usufruit ou un droit de jouissance et d’usage). Par exception, ce peut être des versements périodiques sur une durée maximum de 8 ans. Enfin, une rente pourra également aussi être envisagée.

La prestation compensatoire est transmise aux héritiers du créancier et du débiteur (dans la limite de la succession).

Le sort du logement familial :

En général, le logement est attribué à l’époux qui a la garde des enfants.

Si le bien est la propriété des époux ou de l’un d’eux, le juge peut attribuer, de façon définitive ou temporaire, le logement à un époux au titre de son droit de partage (attribution préférentielle, maintien en indivision) ou en lui accordant un bail ou qu’il fasse partie de la prestation compensatoire (usufruit, droit d’usage ou pleine propriété).

Le sort des donations entre époux

En principe, les avantages qui ont déjà produit leurs effets pendant le mariage sont maintenus et les autres sont révoqués.

A ce titres les donations au dernier des vivants sont révoquées de plein droit. Il en est de même pour les clauses de préciput ou clause d’attribution intégrale de la communauté au conjoint survivant.


Géraldine Métifeux, associée fondatrice d’ALTER EGALE

La liquidation du régime matrimonial

En cas de désaccord entre les époux, c’est au juge que revient le partage de la communauté, cette dernière répondant aux règles du partage classique.

Notons que la date de dissolution du régime matrimonial est antérieure à la date du divorce. Cette dernière est en général la date de demande de divorce (pour les divorces contentieux) afin de protéger les biens des époux pendant la période d’instance de divorce.

A l’égard des tiers, le divorce ne prend effet qu’avec la mention dans l’acte d’état civil des ex-époux.

Pour le patrimoine professionnel : au prononcé du divorce, le tribunal judiciaire peut mettre à la charge exclusive du conjoint qui conserve le patrimoine professionnel, les dettes et les sûretés consenties par les époux solidairement ou séparément dans le cadre de la gestion d’une entreprise.

La contribution à l’éducation et l’entretien des enfants :

Les deux parents doivent pourvoir à l’entretien et à l’éducation de leurs enfants à proportion de leurs ressources et des besoins des enfants (C. civ. art. 371-2). Cette contribution prend généralement la forme d’une pension alimentaire. Et généralement là encore, le débiteur de la pension est celui chez qui les enfants ne résident pas habituellement.

En cas de résidence en alternance égalitaire, les parents peuvent être dispensés de verser une pension alimentaire, chacun assumant les frais engagés pour les enfants lors des périodes de cohabitation. Tout dépend néanmoins des revenus et charges des parents et des besoins des enfants.

En conclusion, pour réussir patrimonialement son divorce, il convient naturellement de se faire accompagner par un professionnel du droit et votre conseil en gestion de patrimoine afin d’évaluer les solutions à retenir qui seront les plus pertinentes pour vous.

Les conséquences fiscales du divorce seront traitées à l’occasion d’une chronique spécifique le mois prochain.


Les locations constituent des prestations de services, et sont en principe dans le champ d’application de la TVA même lorsqu’elles peuvent présenter un caractère civil. Cependant, certaines exceptions au principe de l’imposition sont prévues par le code général des impôts, essentiellement en matière de locations d’immeubles. Parmi ces locations exonérées, certaines peuvent être soumises à la TVA sur option… Faisons le point sur les différentes règlementations en la matière.

Par Nathalie SAINTE ROSE MERIL – Avocate fiscaliste et fondatrice de NSMR AVOCAT

LES LOCATIONS SOUMISES À LA TVA DE PLEIN DROIT

  • LES LOCATIONS DE BIENS MEUBLES CORPORELS

D’une manière générale, les locations de biens meublés corporels et, en particulier, de tout matériel neuf ou d’occasion constituent des opérations soumises à la T.V.A. en vertu des articles 256 et 256-A du C.G.I.

  • LES LOCATIONS DE BIENS OU DE DROITS INCORPORELS

Les locations de biens ou de droits incorporels entrent dans le champ d’application de la T.V.A. et sont en principe taxables. C’est le cas notamment pour la location ou mise en gérance libre d’un fonds de commerce.

LES LOCATIONS IMMOBILIÈRES

LOCATION D’IMMEUBLES OU DE LOCAUX AMÉNAGÉS

Les locations d’immeubles aménagés constituent des opérations de nature commerciale soumises à la TVA sur le prix de la location.

Ainsi, sont imposées :

  • les locations de locaux à usage professionnel munis du mobilier, du matériel ou des installations nécessaires à l’exercice de l’activité.
  • les locations de terrains aménagés et notamment de terrains de camping pourvus d’aménagements tels que sanitaires, emplacements etc.
  • les locations de logements meublés ou garnis à usage d’habitation à caractère hôtelier ou para-hôtelier.

LOCATION D’EMPLACEMENTS POUR LE STATIONNEMENT DE VÉHICULES

Les locations d’emplacements pour le stationnement des véhicules (garages, parking…) sont en principe imposables et soumises à la TVA.

Exceptions : les locations d’emplacements étroitement liées à la location elle-même exonérée d’un local, savoir :

  • Les locations nues à usage d’habitation
  • Les locations nues à usage professionnel lorsque l’option pour la TVA n’a pas été exercée
  • Les locations meublées ou garni à usage d’habitation

LES LOCATIONS EXONÉRÉES

  • LES LOCATIONS DE TERRAINS NON AMÉNAGÉS ET DE LOCAUX NUS

L’exonération s’applique en principe à toutes les opérations de l’espèce (location d’habitation, location d’établissements à usage industriel, commercial ou professionnel…) dès lors qu’elles s’analysent en des opérations à caractère civil, même si elles sont réalisées par une société à forme commerciale.

Exceptions : les locations réputées commerciales ainsi que les locations d’emplacements pour le stationnement des véhicules.

  • LES LOCATIONS DE LOGEMENTS MEUBLES OU GARNIS À USAGE D’HABITATION

Cette exonération, sans possibilité d’option, s’applique aux locations occasionnelles, permanentes ou saisonnières. Il en est ainsi tout spécialement des particuliers se bornant à louer à usage d’habitation des appartements meublés ou villas, ainsi que des agriculteurs ou collectivités locales louant des gîtes ruraux et des entreprises vis à vis de leur personnel.

Exception : locations meublées à caractère hôtelier ou para-hôtelier.

LES LOCATIONS SOUMISES À LA TVA SUR OPTION

LOCATIONS DE LOCAUX NUS A USAGE PROFESSIONNEL

L’option à la TVA peut être exercée par toute personne qui donne en location des immeubles nus pour les besoins de l’activité d’un assujetti à la T.V.A., ou pour les besoins de l’activité professionnelle non assujetti. Cette option concerne notamment les SCI de gestion.

L’option doit faire l’objet d’une déclaration expresse.

Elle doit être exercée immeuble par immeuble. Elle couvre alors obligatoirement tous les locaux non exclus de son champ d’application qu’un bailleur possède dans cet immeuble loué.

Lorsque plusieurs bâtiments constituent un même ensemble immobilier, l’option couvre la totalité des locaux situés dans cet ensemble.

Lorsque le preneur n’est pas assujetti, le bail doit mentionner expressément l’option du bailleur.

L’option doit être déclarée dans les quinze jours du début de l’assujettissement. Il est toutefois admis qu’elle prenne effet le 1er jour du mois au cours duquel elle est déclarée. Elle doit être expresse et formulée par écrit au service des impôts compétent. L’option doit être accompagnée d’une copie du contrat de bail et de ses avenants.

Elle couvre obligatoirement une période qui se termine le 31 décembre de la 9ème année qui suit celle au cours de laquelle elle est exercée. Elle est renouvelable par tacite reconduction par période de 10 ans, sauf dénonciation à l’expiration de chaque période.

Au regard du droit à déduction, chaque immeuble ou ensemble d’immeubles ayant fait l’objet d’une option constitue un secteur d’activité distinct. En conséquence, les loueurs qui ont exercé des options afférentes à plusieurs immeubles sont tenus de suivre distinctement les déductions propres à chaque immeuble.

La donation-partage...pensez-y !

A l’approche des fêtes de fin d’année, vous pensez certainement à faire un cadeau à vos enfants… en voici un dont ils se souviendront toute leur vie; la donation-partage. Il s’agit d’un dispositif qui offre de nombreux avantages, notamment celui de préserver la paix dans les familles lors du partage d’un héritage. Petit tour d’horizon sur une solution pragmatique qui mérite d’être mieux connue.

Par Serge de Cluny

A l’inverse de la donation simple, la donation-partage offre, comme son nom l’indique, la possibilité de partager son patrimoine de son vivant entre des héritiers présomptifs, qui au moment d’un acte de donation, seront les héritiers légaux. Le partage de l’héritage est décidé devant notaire du vivant du donateur et peut comprendre les biens mobiliers ou immobiliers, ainsi que des sommes d’argent. Par exemple, un couple peut organiser un partage équitable entre les héritiers ou décider d’un partage inégal. Ce droit n’autorise pas de réduction de la part de réserve d’un enfant, à moins que celui-ci ne donne son accord. Cependant, il est possible d’avantager un enfant au-delà de sa réserve avec l’accord des autres frères et/ou sœurs, qui devront par avance et devant notaire, déposer une renonciation à exercer leur action en « réduction ».

La donation-partage conjonctive

Elle a pour but de réduire les possibles disparités patrimoniales entre les deux parents. Prenons l’exemple d’un couple marié qui décide conjointement d’une donation-partage au bénéfice de ses propres enfants. En cas de remariage, les enfants issus d’une précédente union pourront aussi y être inclus au cas où le couple a deux enfants en commun au minimum. Cette « donation-partage conjonctive » offre donc au couple la possibilité de réunir ses biens en masse unique afin de les partager entre les héritiers.

La donation-partage cumulative

Celle-ci intervient si l’un des deux conjoints décède avant que la donation ait été faite. Le conjoint veuf est alors en mesure de consentir une donation-partage qui comprendrait ses propres biens ainsi que ceux provenant de la succession du conjoint décédé. Cette donation-partage cumulative ne nécessite qu’un seul acte notarié et comme pour la donation conjonctive, les biens sont rassemblés en une masse unique à partager entre les enfants.

Les avantages de la donation-partage

Elle offre de nombreux avantages. Tout d’abord, elle simplifie les règles de succession car elle est réalisée du vivant du ou des donateurs. Contrairement aux donations simples qui sont fictivement rapportées à la succession du parent donateur pour veiller à l’équilibre entre les enfants, la donation-partage n’est en aucun cas rapportable à la succession de son auteur. Ce qui a été donné ne sera donc pas pris en compte lors du calcul de la part d’héritage qui doit revenir à chaque enfants au moment du décès du parent. De plus, si la fratrie a participé à une donation-partage lors de laquelle il n’a pas été prévu de réserve d’usufruit sur une somme d’argent, il n’y aura besoin d’aucune réévaluation des biens lors du décès afin de veiller à ce que chaque enfant ait bien reçu sa part de réserve. De ce fait, un enfant héritant d’un bien qui aurait pris de la valeur ne sera pas tenu de dédommager les autres membres de la fratrie, contrairement à une donation ordinaire.

Enfin, au niveau fiscal, les abattements applicables aux donations sont de 100 000 euros par enfant et par donateur et se renouvellent tous les 15 ans.

Cet article apporte un contenu purement informatif et n’est en aucun cas un conseil ou une recommandation en investissement. PME-ETI.fr ne pourrait être tenu responsable d’une décision d’investissement ou de désinvestissement du fait de de cet article.

Rescrit fiscal
Le rescrit fiscal est un mécanisme mis à la disposition des personnes physiques et morales qui leur permet d’obtenir un avis, une interprétation, la position de l’Administration sur un texte juridique ou une situation de fait. Cette prise de position est protectrice lorsqu’elle est favorable mais elle n’est pas contraignante si elle est défavorable. Par Nathalie SAINTE ROSE MERIL – Avocate fiscaliste Cette demande d’interprétation peut concerner tout type d’impôts :
  • impôt sur le revenu,
  • impôt sur la fortune immobilière,
  • TVA,
  • impôt sur les sociétés,
  • impôts locaux.
Voici, pour illustrer, certaines questions de fiscalité pouvant faire l’objet de demande de rescrit fiscal : est-ce-que je remplis les conditions pour bénéficier d’une exonération d’impôt ? Suis-je éligible au bénéfice d’un dispositif fiscal de défiscalisation ? La réponse de l’administration fiscale s’appelle un rescrit fiscal. Celle-ci est en principe tenue de faire connaître l’interprétation qu’elle a d’une situation ou d’un texte dans le cadre d’un rescrit. Il existe plusieurs types de rescrit :
  • Le rescrit général qui est applicable à tous les impôts, droits et taxes (sauf ceux ne figurant pas dans le code général des impôts), il consiste en une prise de position formelle de l’Administration sur un texte fiscal (art L80A du LPF) ou sur une situation de fait (art L80 B1° du LPF)
La prise de position formelle de l’article L. 80 A du LPF consiste en une demande à l’Administration de précisions sur un point de droit fiscal, dans ce contexte, le sollicitant peut opposer à l’administration ses prises de position formelles sur l’appréciation de situations de fait au regard d’un texte fiscal. Quand le rescrit vise une interprétation d’un texte, cela implique qu’il n’y a pas d’interprétation dudit texte prévu par la doctrine, ni d’autres textes sans l’appréciation d’une situation de fait. La prise de position formelle issue de l’article L 80 B du LPF consiste en une demande pour obtenir des précisions sur sa propre situation au regard des textes applicables. Le délai Cette demande d’interprétation devra être écrite et devra intervenir avant la date d’expiration du délai limite de déclaration de l’impôt en question. Si la demande de rescrit fiscal se réfère à un impôt ne nécessitant pas d’obligation déclarative, elle devra avoir lieu avant la date de mise en recouvrement de l’impôt concerné. Contenu de la demande La demande doit être écrite et contenir a minima :
  • Nom ou raison sociale
  • Adresse, numéro de téléphone, et le cas échéant adresse électronique
  • Présentation complète de la situation de fait
  • Le texte fiscalsur la base duquel l’administration est saisie pour la prise de position ;
  • L’analyse de la situation exprimée par le demandeur
Garanties accordées La prise de position formelle engage l’administration et limite son droit de remettre en cause votre situation fiscale. L’administration ne pourra pas procéder à un rehaussement des impositions concernées si :
  • Vous elle vous juge de bonne foi, fournir à l’administration les éléments lui permettant de se prononcer en connaissance de cause
  • Votre situation est restée identique à celle sur laquelle l’administration a pris position ;
  • Vous vous êtes conformé à la solution prise par l’administration
De même l’administration peut avoir déjà pris des rescrits de portée générale que vous pourrez trouver dans le BOFIP.

Quelques changements fiscaux entreront en vigueur dans ce projet de loi de finances 2024 sans cependant représenter un grand chamboulement fiscal. Indexation du barème de l’impôt sur le revenu sur l’inflation, hausse de la taxe foncière… voici un tour d’horizon des mesures fiscales plus ou moins avantageurses qui entrent en vigueur en ce début d’année.

Par Franck Boccara Comme pour chaque début d’année, les contribuables ont tout intérêt à se pencher sur les mesures fiscales qui entrent en application, ou sont conservées par le législateur dans ce projet de loi de finances 2024. PME-ETI.fr vous dresse la liste des mesures les plus significatives pour votre porte-monnaie.

Nouvelle augmentation de la taxe foncière

Ce n’est pas la meilleure nouvelle pour les propriétaires immobiliers puisque le projet de loi de finances 2024 prévoit une revalorisation d’au moins 3.9% des impôts locaux, au premier rang desquels la taxe foncière. Cette hausse mécanique, avant même le vote des budgets par les conseils municipaux au printemps, est calquée sur l’inflation et va venir rehausser les valeurs locatives cadastrales des logements. Celles-ci servent directement au calcul de la taxe foncière.

Davantage de taxes d’habitation sur les résidences secondaires majorées

Ces dernières années, plusieurs milliers de propriétaires de résidences secondaires en ont déjà fait les frais… Dans certaines communes, ils paient une taxe d’habitation majorée, parfois jusqu’à 60%, sur leur résidence secondaire. Certains propriétaires avaient échappé, jusqu’à présent, à cette majoration mais ils ont quelques soucis à se faire pour cette année puisque plus de 2 200 nouvelles communes vont pouvoir adopter l’application de cette majoration – comprise entre 5% et 60% – du montant de la taxe d’habitation. Cette adoption doit néanmoins faire l’objet d’une décision qui doit être votée en conseil municipal.

Le barème de l’impôt sur le revenu reste indexé sur l’inflation

Cette mesure est régulièrement reconduite chaque année et c’est encore le cas en 2024 pour le projet de loi de finances 2024. Le barème de l’impôt sur le revenu a donc été revalorisé de 4,8% le 1er janvier. Cette revalorisation du barème sera logiquemement supérieure in fine à l’inflation annuelle constatée en 2023 en France. C’est une bonne nouvelle pour les salariés dont le revenu aura progressé de moins de 4,8% l’année dernière car ils bénéficierons d’une baisse de leur imposition au printemps.

Dons aux associations : maintien du taux de réduction d’impôts à 75%

Le projet de loi de finances 2024 conserve un taux très attractif pour les contribuables en cas de dons à des associations d’aide aux plus démunis. Le gouvernement d’Elisabeth Borne a décider de maintenir le taux boosté de 75% de réduction d’impôt sur le revenu, dans la limite d’un plafond de dépenses de 1 000 euros par an. Ce qui veut dire que pour 1 000 euros donnés à une association, il sera donc possible de profiter de 750 euros de réduction d’impôt. Cette mesure fiscale incitative restera en vigueur jusqu’au 31 décembre 2026

Les pourboires restent défiscalisés

Les salariés de l’hôtellerie-restauration continueront de bénéficier de l’exonération d’impôt sur le revenu et de prélèvements sociaux sur les pourboires qu’ils perçoivent des clients. Cette mesure, qui est régulièrement reconduite depuis le 1er janvier 2022, permet d’éviter que les pourboires, notamment centralisés par l’employeur, ne se substituent à une partie du salaire de l’employé. La défiscalisation en question est plafonnée à 20% du salaire annuel brut de l’employé. Un rapport évaluant l’efficacité de cette mesure fiscale doit cependant être remis par le gouvernement au Parlement avant le 1er octobre 2024 afin de décider de la reconduction, ou non, de la mesure en 2025.

Le dispositif d’avance immédiate de crédit d’impôt reste le même

Des documents annexés au projet de loi de financement de la Sécurité sociale (PLFSS) prévoyaient cet automne la modification du mécanisme d’avance immédiate de crédit d’impôt concernant le secteur de l’emploi à domicile, notamment par l’abaissement de son plafond de 6 000 euros. Finalement, «le gouvernement ne modifiera pas le plafond de l’avance immédiate qui demeurera à 6 000 euros», a indiqué Bercy dans un communiqué publié en décembre. Cette continuité représente un vrai soulagement pour près d’un million de ménages qui perçoit chaque mois depuis 2022 le crédit d’impôt services à la personne (soutien scolaire, aide à domicile, entretien de la maison, etc.).

Acheter un bateau ! C’est un rêve d’enfant qui est aujourd’hui à la portée de nombreux dirigeants et cadres de PME et ETI. Alors pourquoi s’en priver ? Voici quelques conseils pour les amoureux de la mer qui voudraient franchir le pas.

Par Serge de Cluny

Acheter un bateau qui correspond à votre programme de navigation

On peut facilement craquer pour un bateau dans un port de plaisance ou sur un site de vente mais ce coup de coeur peut rapidement tourner au cauchemard si il n’est pas adapté au programme de navigation qui vous convient. Pour cela, il faut en priorité définir ce que vous voulez faire avec votre bateau; de la navigation côtière, de la petite croisière, de la course ou de la régate puis choisir de naviguer à la voile, au moteur ou au mixte voile-moteur.

Choisir le bassin de navigation

Après avoir opter pour le programme de navigation qui vous convient, le prochain choix concerne le bassin de navigation. Faut-il acheter un bateau transportable ou pas ? Car si celui-ci n’est pas transportable, où allez-vous l’amarrer ou le stocker ? De là dépendra finalement le type d’embarcation vers lequel vous orienter car celle-ci, à voile ou à moteur, ne sera pas la même si on navigue en Méditerranée, en Atlantique ou en Mer du Nord, à l’exception des bateaux destinées à la croisière.

Faites appel à un expert

Pour un bateau d’occasion, l’intervention d’un expert est indispensable surtout si l’acheteur est novice dans le domaine nautique. Les mauvaises surprises et les frais masqués peuvent être énormes en proportion de la valeur du bateau sans compter que les formalités administratives relatives à la vente peuvent s’avérer complexes (vérifier l’acte de francisation, s’assurer de l’absence de saisie conservatoire ou d’hypothèque…). Pour acheter un bateau neuf, il est aussi conseiller de se faire accompagner par un spécialiste pour établir ensemble un cahier des charges et définir les équipements indispensables au bateau.

Etudier les solutions de leasing

Les avantages du leasing pour le financement du bateau sont essentiellement fiscaux : la TVA est en effet fixée à 10% au lieu de 20% car l’administration estime, curieusement, qu’une embarcation en location passe une partie de son temps en dehors des eaux communautaires. De plus, pour l’imposition, le bateau étant la propriété de la société de leasing, il n’est donc pas comptabilisé dans le calcul de l’impôt…

Les couts masqués

Le prix affiché d’un bateau n’est jamais considéré comme « prêt à naviguer ». L’acheteur devra prévoir le coût relatif à l’armement de sécurité, pour un voilier il faudra rajouter celui relatif à la livraison et au mâtage car les bateaux sont livrés avec un jeu de voiles généralement suffisant mais pas complet. 

En matière de sécurité, le plaisancier devra opter pour un des 3 niveaux de packs disponibles, selon son programme et l’homologation de son bateau : moins de 2 milles des côtes, moins de 6 milles des côtes ou hauturier. Si le bateau est financé en LOA (leasing), il devra obligatoirement être armé en hauturier.

La place de port 

A moins de choisir un transportable, ce qui solutionnera une bonne partie de cette problématique, il faut savoir que la place de port reste un défi majeur sur lequel les acquéreurs de bateaux devront se pencher en amont de l’achat, notamment avec l’expert qui les accompagne lors de l’acquisition. Il est possible de s’enregistrer dans plusieurs ports pour bénéficier de la première place libre, d’opter pour des marinas étrangères (Espagne, Tunisie…) ou encore de choisir l’amarrage à un corps mort.

Le permis

Même s’il n’est pas obligatoire lorsqu’on possède un voilier non équipé de VHF (équipement qui permet de communiquer avec les navires, les ports et les stations côtières), le permis est fortement recommandé pour bien maîtriser sa navigation. Pour les voiliers dotés d’un VHF, le skipper devra être titulaire soit du permis plaisance option côtière (pour les eaux françaises), soit du CRR (certificat restreint de radiotéléphoniste) l’autorisant à naviguer à l’étranger. Pour tout bateau à moteur dont la puissance est supérieure à 6cv, le permis est obligatoire.

Bien budgétiser

Il faut savoir qu’un bateau coûte, en entretien par an, environ 10% de son prix d’achat. Il faudra également prendre en compte les frais d’assurance, par des contrats « aux tiers » qui prennent en charge les dégâts causés par votre bateau aux autres embarcations ou des contrats « multirisques » qui couvrent les dommages, les vols et même parfois le rapatriement et les frais médicaux. De plus, il faut faire assurer le gréement de son voilier, ce qui n’est pas toujours clairement précisé.

Dès 2024, les entreprises seront obligées de réceptionner les factures électroniques. L’obligation de les émettre suivra en 2024, 2025 ou 2026 selon les typologies d’entreprises. Dans ce contexte, les sociétés vont devoir émettre, transmettre ou recevoir leurs factures électroniquement sur une plateforme. Pour ce faire, plusieurs possibilités se présentent : via différents acteurs et logiciels ou par leurs propres moyens.
Une opportunité pour les services comptables et financiers de revoir leurs processus de facturation et documentaire pour gagner du temps et de l’argent.

Par Audrine Bodin – Content Manager Pôle Business chez deltic

L’obligation de facturation électronique au sein des entreprises dès 2024 !

Dans un contexte où le digital prend place dans toutes les activités et où l’Etat souhaite lutter contre la fraude à la TVA (qui représente 50 milliards d’euros de perte aujourd’hui), la facturation électronique représente une opportunité et une nécessité. Pour ce faire, l’Etat impose la facturation électronique, ou encore e-invoicing, à toutes les entreprises françaises
selon le calendrier suivant :

Les dates clés de cette obligation

Concernant l’obligation de réception des factures électroniques :
● 2024 : pour toutes les entreprises françaises au 1er Juillet.

Concernant l’obligation d’émission des factures électroniques :
● 2024 : pour les grandes entreprises (effectif supérieur à 5000 salariés ou chiffre d’affaires annuel supérieur à 1.5 milliards d’€ et bilan supérieur à 2 milliards d’€)
● 2025 : pour les ETI (effectif entre 250 et 5000 salariés et chiffre d’affaires annuel inférieur à 1.5 milliards d’€ ou bilan inférieur à 2 milliards d’€)
● 2026 : pour les TPE/PME (effectif inférieur à 250 salariés et chiffre d’affaires inférieur à 50 millions d’€ ou avec un bilan inférieur à 43 millions d’€)

La facturation électronique se résume donc à l’émission, la transmission et la réception des factures, accompagnées d’informations concernant les transactions des entreprises (e-reporting). Tout ça, de manière dématérialisée via une plateforme. La facturation
électronique répond à des obligations concernant les formats de factures, les échanges avec la plateforme, la transmission de certaines données…

Les modalités de cette obligation

Qui est concerné ?

Toutes les entreprises françaises assujetties à la TVA sont concernées par cette obligation de facturation électronique. Cela concerne les transactions BtoB (achats et ventes de biens et/ou prestations de services). Les opérations bénéficiant d’une exonération de TVA dispensées de facturation ne doivent pas procéder à l’e-invoicing.

Quelles données doivent être transmises ?

Les données qui doivent être transmises pour la facturation électronique sont toutes celles qui sont utiles au pré-remplissage des déclarations de TVA et à la détermination de la TVA collectée.

Comment envoyer les factures électroniques et leurs données ?

Les factures et données doivent transiter sur la plateforme publique de facturation pour être ensuite transmises par l’administration fiscale à la direction générale des finances publiques. Pour ce faire, il est possible de passer en direct via cette plateforme en déposant et réceptionnant soi-même les factures. C’est la plateforme qui transmet ensuite les données à la direction générale des finances publiques. Cette solution prend du temps et
correspond davantage aux petites entreprises avec un faible volume de factures.

Il est également possible de passer par d’autres acteurs, appelés opérateurs de dématérialisation et plateformes de dématérialisation partenaires. Dans ce cas, ce sont ces acteurs qui envoient et réceptionnent directement les factures et qui les font transiter à la plateforme publique de facturation et aux sociétés. Grâce à cette solution, les entreprises automatisent les actions, optimisent leur process, leur temps et leur argent. De nombreux
gains qui laisseront davantage de temps pour des tâches à plus forte valeur ajoutée.

Quels sont les formats de facture qui vont devenir obligatoires ?

Dans le cadre de cette nouvelle obligation, les formats de factures vont également évoluer. Fini le simple PDF, vous entendrez désormais parler de factur-x, d’XML UBL, XML CII… Pour transmettre les factures sur la plateforme de dématérialisation, seuls ces formats seront autorisés.

Les acteurs de la dématérialisation dans le cadre de la future obligation de
facturation électronique !

Les acteurs de dématérialisation vont donc être en première ligne pour la facturation électronique. Les sociétés déjà équipées d’une solution de dématérialisation auront d’ores et déjà une longueur d’avance lors du passage à l’obligation de la facturation électronique ! Les processus seront déjà optimisés, les factures déjà dématérialisées… Les opérateurs de
dématérialisation s’occuperont de la transition vers l’obligation !

La facturation électronique améliore la productivité des entreprises !

La facturation électronique élimine les contraintes de traitement des factures papiers et automatise certaines tâches. La facturation électronique entre dans le cadre plus général de la dématérialisation des factures et des documents. Le principe de la dématérialisation est simple : les tâches à faible valeur ajoutée concernant les processus de facturation et documentaire peuvent être automatisées. Cela peut concerner : la récupération des factures, la saisie, les circuits de validation, la saisie
comptable, le stockage des factures et documents etc. Dans ce sens, les services financiers et comptables réduisent considérablement le temps passé à réaliser ces tâches. Cela représente en moyenne une réduction de 8 jours par mois !
Également, les gains financiers de cette automatisation sont loin d’être négligeables ! A titre d’exemple, le traitement d’une seule et unique facture grâce à la dématérialisation a un coût de 2 euros VS 14 euros avec un traitement manuel.
Du temps et de l’argent qui peuvent être réinvestis dans des tâches à forte valeur ajoutée.

Fini les piles de documents, le stockage et l’archivage papier : un premier geste pour l’environnement !

Grâce à la dématérialisation, les entreprises suppriment leurs factures et documents papiers, les piles sur les bureaux, évitent les espaces physiques de stockage, d’archivage et les recherches interminables des documents. Un geste en faveur de l’environnement !

Pour finir, la future obligation de facturation électronique va concerner l’ensemble des entreprises françaises dans quelques années. Une obligation que nombre d’entreprises voient comme une opportunité pour dématérialiser et optimiser leur processus de facturation et capitaliser sur des tâches à plus forte valeur ajoutée!

mutualisation des ressources : une solution pour les PME face aux défis de la durabilité
« Historique » ! C’est par ce qualificatif que Bruno Le Maire décrit l’accord sur le partage de la valeur dans les PME. Celui-ci a été présenté après plusieurs semaines de discussions entre les négociateurs du patronat français (Medef, CPME et U2P) cinq syndicats (CGT, CFDT, FO, CFE-CGC et CFTC) dont le but est de favoriser les dispositifs de partage de la valeur dans les petites entreprises. En effet, il était grand temps puisqu’à l’heure actuelle, seulement 20 % des salariés de PME sont couverts par un accord de participation ou d’intéressement aux résultats de l’entreprise, contre 80 % pour les salariés des grands groupes. Par Franck Boccara Depuis plusieurs années, les partenaires sociaux sont engagés dans des discussions autour d’une meilleure répartition de la valeur entre travail et capital. Dans le prolongement de la loi portant mesures d’urgence pour la protection du pouvoir d’achat d’août 2022, le gouvernement avait invités les partenaires sociaux à poursuivre ces discussions autour de 3 axes :
  • généraliser le partage de la valeur pour tous les salariés
  • améliorer l’articulation des différents dispositifs de partage de la valeur
  • orienter l’épargne salariale vers les investissements responsables et solidaires (ISR), l’économie productive et la transition écologique
Après plusieurs semaines d’échanges intenses, ils sont parvenus le 10 février dernier, à un accord sur le partage de la valeur prévoyant d’améliorer les dispositifs d’épargne salariale. Le texte a été signé ce 22 février 2023. « Nous respecterons cet accord qui est un bon accord et qui est même historique pour tous les salariés des PME » a déclaré Bruno Le Maire sur BFMTV/RMC. « L’avancée historique de cet accord entre les partenaires sociaux, c’est de rendre obligatoire, pour toute PME qui a fait des profits importants au cours des trois dernières années, soit un accord d’intéressement, soit un accord de participation, soit le versement d’une prime défiscalisée » Pour précision, la participation se définit comme un mécanisme de redistribution des bénéfices, actuellement obligatoire dans les entreprises de plus de 50 salariés. L’intéressement, quant à lui, est un plan d’épargne salariale qui permet de verser aux salariés une prime facultative liée aux résultats ou aux performances et de les encourager ainsi à s’engager et s’impliquer dans les objectifs et les stratégies de l’entreprise. Cependant, de nombreux obstacles persistent pour les TPE et PME tels que la complexité et la méconnaissance des dispositifs, le manque d’accompagnement, la complexité de la formule de calcul pour la participation, les risques administratifs, etc. Et ce, malgré des assouplissements déjà décidés dans la loi Pacte de 2019 et celle de l’été 2022 sur le pouvoir d’achat.

Les entreprises  concernées

Le nouvel accord stipule que les PME ayant entre 11 et 49 employés et qui sont estimées « rentables » (dont bénéfice net représente au moins 1% du chiffre d’affaires pendant trois années consécutives) « mettent en place au moins un dispositif » de partage de la valeur à compter du 1er janvier 2025. Pour les TPE de moins de 11 salariés, elles « ont la possibilité » de partager les profits avec leurs salariés. Pour les entreprises de plus de 50 salariés, la participation va devoir « mieux prendre en compte » les résultats « réalisés en France et présentant un caractère exceptionnel tel que défini par l’employeur ».

L’accord signé par la CFDT et la CFTC

Cet accord national interprofessionnel était ouvert à la signature des organisations syndicales et patronales jusqu’au 22 février. Il a d’ores et déjà été ratifié par la CFDT, premier syndicat dans le secteur privé, qui estime que cela permettait « plusieurs avancées pour les salariés, notamment ceux des petites et moyennes entreprises ». La CFTC a, elle aussi signataire explique sa décision d’approuver l’accord, « même si celui-ci n’est pas aussi ambitieux que la situation du pays l’exige », en période de forte inflation. « Consciente qu’en ces temps troublés et incertains toute gratification, tout coup de pouce pour le pouvoir d’achat doit être saisi, et fidèle à son attachement pour ces systèmes impliquant les salariés, la CFTC a choisi de signer cet accord », a-t-elle précisé.

Le calendrier

Eric Chevée, vice-président de la CPME en charge des affaires sociales, explique que « l’obligation n’entrera en vigueur qu’à partir du 1er janvier 2025″. L’accord stipule que « les bénéfices et les chiffres d’affaires générés par les entreprises sont évalués sur les exercices des années 2022, 2023 et 2024″, la mesure ne peut donc pas être appliquée avant 2025. De plus, le texte signé par les partenaires sociaux prévoit l’ouverture de négociations au sein des branches professionnelles, d’ici le 30 juin 2024. Ces discussions auront pour but de mettre en place des dispositifs facultatifs de partage de la valeur, encore une fois pour les entreprises de moins de 50 salariés. L’objectif, selon Eric Chevée, est d' »assouplir le cadre de ces dispositifs avec des dérogations ». À l’heure actuelle, c’est « la complexité de ces outils qui fait que seulement 20% des entreprises de moins de 50 salariés, utilisent la participation, l’intéressement ou la prime de partage de la valeur, contre 80% pour les grands groupes » explique le vice-président de la CPME.
2 / 812345678
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.