...

Gestion de patrimoine

Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ?
Ca n’est pas à vous qu’on va l’apprendre : les entrepreneurs sont des passionnés qui consacrent tout, ou presque, à leur entreprise. Résultat ? Leurs finances personnelles et la protection de leurs proches sont trop souvent négligées. Pendant des années, les dirigeants de PME et d’ETI ont privilégié leur développement à court terme… en reléguant leur prévoyance, leur retraite ou leur patrimoine à “plus tard”. Un “plus tard” qui finit par devenir risqué : une panne sèche en cas de coup dur, une protection insuffisante ou un patrimoine trop dépendant de l’entreprise… Cette réalité, les conseillers Swiss Life la constatent chaque jour. « Les entrepreneurs ont une force incroyable, explique Caroline, conseillère Swiss Life. Mais cette force peut les amener à oublier ce qui est essentiel : eux-mêmes. Notre rôle, c’est d’être de leur côté, de leur rappeler combien leurs vies pro et perso sont interdépendantes, qu’aucune des deux ne doit être négligée ». Aujourd’hui, quand l’incertitude économique et la fragilité des statuts d’entrepreneur rappellent qu’il n’y a pas de réussite durable sans protection solide, de plus en plus de dirigeants reprennent la main sur leur vie financière personnelle. Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
  • D’un conseiller unique, un expert capable de construire une stratégie financière sur-mesure, adaptée à leur réalité.
  • D’un diagnostic complet, à 360°, pour repérer les zones de fragilité (prévoyance, retraite, patrimoine).
  • De solutions de prévoyance, de retraite et de gestion patrimoniale pour protéger l’essentiel et sécuriser leur indépendance financière.
« Être du côté des entrepreneurs, ce n’est pas seulement protéger l’entreprise, c’est aussi les aider à vivre selon leurs propres choix », souligne Caroline, conseillère Swiss Life. Et si, en 2026, les entrepreneurs décidaient (enfin) de prendre soin d’eux et de leurs proches autant que de leur entreprise ?

PRENEZ RENDEZ-VOUS !

   
LBO dirigeant : transformer la valeur de son entreprise en patrimoine durable
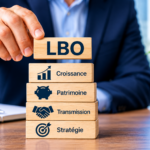
Le LBO dirigeant constitue bien davantage qu’un montage financier destiné à acquérir une entreprise en recourant à l’endettement. Pour un chef d’entreprise, il peut représenter une occasion de transmettre progressivement son activité, de faire entrer un investisseur au capital ou de monétiser une partie de la valeur créée au fil des années, sans nécessairement quitter ses fonctions. Mais cette opération modifie profondément l’équilibre entre patrimoine personnel, responsabilité professionnelle et liberté de décision. Derrière les perspectives de valorisation se dessine une question déterminante : comment transformer la valeur accumulée dans son entreprise en une véritable sécurité financière personnelle, sans compromettre les conditions de son développement futur ? La réponse dépend autant de la structuration financière de l’opération que des objectifs patrimoniaux du dirigeant et de sa capacité à anticiper les différents scénarios de sortie. Par Franck Boccara

Un patrimoine concentré dans l’entreprise : l’enjeu de la liquidité

Pour de nombreux dirigeants de PME et d’ETI, l’essentiel du patrimoine est constitué par les titres de leur société. Cette concentration peut être source de richesse, mais elle crée également une dépendance : la valeur du patrimoine personnel évolue avec la santé financière de l’entreprise, ses perspectives de croissance et les conditions du marché. Tant que les titres ne sont pas cédés, cette richesse reste en grande partie théorique. Le LBO dirigeant peut permettre de desserrer cette contrainte en organisant une cession partielle, voire une opération de réinvestissement au sein d’une nouvelle structure de détention. Le dirigeant peut ainsi récupérer une partie des liquidités tout en conservant une participation au capital et en continuant à participer au développement de l’entreprise. Cette liquidité n’est toutefois pas synonyme de liberté financière immédiate. Une partie du produit de cession peut être réinvestie dans la nouvelle opération, tandis que les sommes effectivement perçues doivent être appréciées au regard de la fiscalité applicable et des besoins personnels du dirigeant. L’enjeu consiste donc à déterminer quelle part de la valeur créée doit rester exposée au risque entrepreneurial et quelle part peut être affectée à la constitution d’un patrimoine plus diversifié. Cette réflexion mérite d’être engagée avant même les négociations avec les investisseurs. En effet, le montant que le dirigeant souhaite sécuriser influence directement sa capacité à accepter une valorisation, un niveau de réinvestissement ou des conditions de sortie qui ne répondraient pas exactement à ses attentes initiales.

Réinvestir au capital : partager la valeur, mais aussi le risque

Dans une opération de LBO, le dirigeant peut être invité à réinvestir une partie du produit de sa cession dans la structure qui détient l’entreprise. Cette participation lui permet de rester associé à la création de valeur future et d’espérer bénéficier d’une nouvelle plus-value lors de la sortie de l’investisseur. Mais elle signifie aussi qu’une partie de son patrimoine demeure exposée à la même entreprise, parfois avec un horizon de placement de plusieurs années. C’est ici que le LBO dirigeant impose un arbitrage délicat entre ambition entrepreneuriale et sécurité patrimoniale. Le réinvestissement peut être pertinent si le dirigeant croit au potentiel de développement de la société et si les conditions financières de l’opération lui paraissent équilibrées. Il devient plus risqué lorsque le montant réinvesti est déterminé principalement par les attentes du fonds d’investissement, par la nécessité de boucler le financement ou par la perspective d’une valorisation future présentée comme presque acquise. Une seconde opération peut générer un gain important, mais elle dépend de la performance de l’entreprise, du niveau d’endettement résiduel, des conditions de marché et des modalités de partage de la valeur entre actionnaires. Le dirigeant doit donc examiner précisément les droits attachés à sa participation, les éventuelles clauses de sortie, les mécanismes de dilution et les conséquences d’un départ anticipé. Il doit également mesurer les conséquences d’un scénario moins favorable : ralentissement de l’activité, difficultés de refinancement ou revente à une valorisation inférieure aux attentes. L’objectif n’est pas nécessairement de minimiser le risque, mais de choisir consciemment la part de richesse personnelle que l’on souhaite continuer à engager dans l’aventure entrepreneuriale.

La dette change la gouvernance et la liberté de décision

Le financement par endettement est au cœur du LBO, mais ses conséquences dépassent largement le bilan de l’entreprise. Le principe repose sur un mécanisme de reprise avec effet de levier, généralement structuré autour d’une holding dont le fonctionnement et les modalités de financement sont détaillés par Bpifrance Création dans sa présentation du LBO. Le remboursement de la dette et le respect des engagements financiers imposent une discipline qui peut modifier les décisions opérationnelles. Une acquisition complémentaire, un investissement industriel important, un recrutement stratégique ou une politique de dividendes peuvent désormais être appréciés à l’aune de leurs effets sur les équilibres financiers de l’opération. Pour le dirigeant, la difficulté consiste à concilier les impératifs de développement à long terme avec les attentes de rendement de l’investisseur et les obligations liées à la dette. Cette tension mérite une attention particulière lors de la négociation de la gouvernance. La répartition des pouvoirs, les décisions soumises à autorisation préalable, les objectifs de performance et les modalités de rémunération ne sont pas de simples clauses techniques : ils déterminent la marge de manœuvre dont le dirigeant disposera réellement. Une opération financièrement séduisante peut ainsi devenir contraignante si les objectifs de croissance sont incompatibles avec les moyens disponibles ou si le calendrier de sortie prend le pas sur la stratégie industrielle. Il est donc essentiel d’évaluer la qualité du dialogue avec l’investisseur et de clarifier les conditions dans lesquelles des décisions structurantes pourront être prises. Le dirigeant doit également veiller à distinguer ses engagements en qualité de mandataire social de ses éventuels engagements personnels, notamment lorsqu’une garantie lui est demandée. Le périmètre exact des responsabilités dépend de la documentation contractuelle et du montage retenu. Cette vigilance permet d’éviter qu’une opération destinée à valoriser le patrimoine ne crée, en parallèle, une exposition personnelle mal anticipée.

Préparer la sortie dès l’entrée : une décision patrimoniale avant tout

La réussite d’un LBO ne se mesure pas uniquement au prix obtenu lors de la première transaction. Elle dépend aussi de la capacité du dirigeant à organiser la suite : durée de son engagement opérationnel, évolution de ses responsabilités, conditions de sa sortie et utilisation du patrimoine constitué. Une opération de LBO dirigeant doit donc être envisagée à partir de plusieurs scénarios, plutôt que d’une projection unique fondée sur une hausse attendue de la valorisation. Cette anticipation rejoint d’ailleurs les enjeux propres à toute transmission, car préparer la cession de son entreprise suppose également de réfléchir suffisamment tôt à son avenir patrimonial et aux conditions de sortie. Une sortie dans de bonnes conditions de marché, une cession retardée ou une performance inférieure aux prévisions ne produiront ni le même rendement ni les mêmes conséquences sur la situation personnelle du dirigeant. Il est utile de confronter ces hypothèses à ses besoins réels : financement d’un nouveau projet entrepreneurial, préparation de la retraite, transmission familiale ou constitution de revenus complémentaires. Cette approche suppose un dialogue coordonné entre les conseils financiers, juridiques et patrimoniaux, afin d’éviter que les choix effectués au niveau de la société ne compromettent les objectifs personnels. La fiscalité doit notamment être étudiée au regard de la situation du dirigeant, de la nature des titres et de la structure de détention, sans présumer qu’un dispositif sera systématiquement plus avantageux qu’un autre. Enfin, il convient de garder à l’esprit qu’une sortie réussie ne garantit pas, à elle seule, une gestion patrimoniale satisfaisante : un capital important, mais insuffisamment diversifié ou mal adapté aux besoins futurs, peut rester vulnérable. Le véritable enjeu est de faire du LBO un outil au service d’une stratégie de vie et de patrimoine, plutôt que de laisser les contraintes de l’opération déterminer seules les décisions du dirigeant.
Patrimoine immobilier : quand les murs deviennent un levier financier
Pendant longtemps, le patrimoine immobilier du dirigeant a surtout été considéré comme un élément de sécurité : la résidence principale, quelques biens locatifs, parfois les murs de l’entreprise. Un patrimoine que l’on constitue progressivement, que l’on conserve et que l’on transmet. Une vision rassurante, mais qui mérite aujourd’hui d’être quelque peu bousculée. Car pour un dirigeant ou un cadre disposant d’un patrimoine immobilier significatif, ces actifs peuvent aussi constituer une véritable réserve de capacité financière. Par Serge de Cluny L’idée n’est évidemment pas de vendre ses appartements pour financer la prochaine campagne commerciale de son entreprise. Elle consiste plutôt à se demander si un patrimoine immobilisé depuis plusieurs années pourrait être utilisé plus intelligemment, sans nécessairement être cédé. Dans certaines situations, l’immobilier peut en effet devenir un levier permettant de financer un projet professionnel, de restructurer des dettes, de réaliser un investissement ou simplement de retrouver de la souplesse financière. Cette réflexion prend une importance particulière pour les dirigeants de PME et d’ETI. Leur patrimoine personnel et leur patrimoine professionnel sont souvent étroitement liés, parfois beaucoup plus qu’ils ne le pensent. Une opération de croissance externe, une opportunité d’investissement ou un besoin ponctuel de liquidités peut ainsi se présenter au moment même où une grande partie de leur richesse est « enfermée » dans la pierre. Et la pierre, aussi solide soit-elle, n’a jamais été réputée pour sa grande rapidité de déplacement.

Patrimoine immobilier : une richesse qui peut rester trop longtemps immobilisée

Posséder plusieurs millions d’euros d’actifs immobiliers et manquer de liquidités peut sembler paradoxal. C’est pourtant une situation relativement fréquente chez les entrepreneurs qui ont construit leur patrimoine au fil des années. Un immeuble locatif peut générer des revenus réguliers, une résidence secondaire peut prendre de la valeur et les murs d’une société peuvent représenter un actif considérable. Mais tant que ces biens ne sont pas vendus ou refinancés, leur valeur reste essentiellement théorique pour celui qui aurait besoin de capitaux immédiatement. C’est là que le raisonnement patrimonial peut changer. Plutôt que de considérer uniquement le rendement d’un bien ou sa valeur de marché, il devient intéressant de regarder sa capacité à servir de garantie pour obtenir un financement. Un actif immobilier correctement valorisé et suffisamment peu endetté peut ainsi permettre de dégager des liquidités sans nécessairement remettre en cause sa détention. Cette approche peut être particulièrement pertinente lorsqu’un dirigeant souhaite conserver un bien pour des raisons patrimoniales ou familiales tout en ayant besoin de capitaux ailleurs. Le sujet n’est donc plus simplement « combien vaut mon patrimoine ? », mais « quelle capacité financière ce patrimoine peut-il réellement me donner ? ».

Du patrimoine personnel au financement d’un projet professionnel

L’un des cas les plus intéressants concerne le dirigeant qui identifie une opportunité professionnelle alors que sa capacité d’emprunt classique est déjà fortement mobilisée. Imaginons un dirigeant d’une PME industrielle réalisant 15 millions d’euros de chiffre d’affaires. Une entreprise complémentaire est à vendre et l’opération permettrait de créer des synergies importantes. Le projet est économiquement cohérent, mais le financement bancaire traditionnel ne permet pas de couvrir l’intégralité du besoin dans les conditions souhaitées. Le dirigeant dispose parallèlement d’un patrimoine immobilier personnel important, constitué notamment de plusieurs biens locatifs. Plutôt que de céder ces actifs, une solution de financement adossée à une partie de ce patrimoine peut, selon la situation et l’analyse du dossier, permettre de dégager une enveloppe de liquidités supplémentaire. Ce mécanisme ne transforme évidemment pas une mauvaise acquisition en bonne opération. Il peut en revanche donner au dirigeant davantage de latitude pour structurer son financement. Et c’est précisément là que se situe l’intérêt du levier : ne pas mobiliser uniquement le cash disponible, mais raisonner sur l’ensemble des actifs et des capacités financières dont on dispose. Le même raisonnement peut s’appliquer à un investissement dans une nouvelle activité, à une opération de croissance externe ou encore à certains projets liés à la holding du dirigeant. Chaque situation nécessite naturellement une analyse juridique, fiscale, bancaire et patrimoniale spécifique.

Le véritable enjeu : financer sans forcément vendre

La vente d’un actif immobilier est la solution la plus évidente lorsqu’il faut récupérer des liquidités. Mais elle n’est pas toujours la plus pertinente. Vendre signifie perdre potentiellement un actif dont la valeur pourrait continuer à progresser, renoncer à des revenus locatifs et parfois déclencher une fiscalité ou des coûts importants. Sans compter l’aspect affectif : expliquer à ses enfants que l’appartement familial a été vendu pour financer une opération de croissance externe peut rendre le dîner de Noël légèrement moins convivial. Le financement adossé au patrimoine immobilier permet, dans certaines configurations, d’explorer une autre voie : conserver l’actif tout en utilisant une partie de sa valeur comme support de financement. Cette stratégie peut également répondre à des problématiques strictement personnelles. Un dirigeant peut, par exemple, souhaiter financer un nouveau projet immobilier, réorganiser plusieurs crédits, disposer de liquidités pour accompagner un changement de situation ou diversifier son patrimoine sans vendre immédiatement les actifs qu’il détient déjà. Le point essentiel est de ne pas considérer l’endettement comme une fin en soi. Le levier financier n’est intéressant que lorsqu’il sert une stratégie patrimoniale cohérente. Un financement supplémentaire doit donc être apprécié à l’aune de son coût, de sa durée, des revenus générés par les actifs et surtout du projet auquel il est destiné.

Une nouvelle façon de regarder son patrimoine immobilier

Cette approche conduit finalement à une question assez simple : un patrimoine doit-il uniquement être conservé ou doit-il aussi travailler ? Pour un dirigeant, la réponse n’est pas nécessairement la même à 40, 55 ou 65 ans. Un entrepreneur en phase de développement peut avoir intérêt à privilégier la disponibilité de capitaux et la capacité d’investissement. Un dirigeant qui prépare une transmission recherchera plutôt la sécurisation de son patrimoine et la réduction progressive de son exposition au risque professionnel. Le patrimoine immobilier peut alors devenir une pièce d’un ensemble beaucoup plus large : patrimoine professionnel, placements financiers, immobilier, dettes, revenus futurs et objectifs familiaux doivent être regardés ensemble. C’est cette vision globale qui permet d’éviter une erreur fréquente : considérer chaque actif séparément alors que, dans la réalité, ils participent tous au même équilibre financier. Pour les dirigeants et cadres disposant d’actifs immobiliers importants, la question n’est donc plus seulement de savoir s’il faut acheter, vendre ou conserver. Il peut être pertinent de réfléchir à la manière dont la valeur déjà constituée peut contribuer aux projets futurs. Transformer son patrimoine immobilier en levier financier, ce n’est finalement pas chercher à s’endetter davantage à tout prix. C’est apprendre à regarder autrement une richesse déjà construite. La pierre peut rester un refuge, mais elle peut aussi, lorsqu’elle est correctement utilisée et dans des conditions adaptées, devenir un outil de financement. Et pour un entrepreneur, la différence entre un patrimoine qui dort et un patrimoine qui accompagne ses projets tient parfois moins à ce qu’il possède qu’à la manière dont il pense pouvoir l’utiliser.
Gestion de patrimoine du chef d'entreprise : l'erreur de tout mélanger
La gestion de patrimoine du chef d’entreprise est souvent reléguée au second plan. Lorsqu’une PME ou une ETI est en pleine croissance, le dirigeant concentre naturellement toute son énergie sur son activité, ses équipes, ses clients ou ses investissements. Pourtant, au fil des années, une confusion s’installe fréquemment entre patrimoine personnel et patrimoine professionnel. Cette frontière, que beaucoup considèrent comme secondaire, est en réalité essentielle. Bien distinguer ces deux patrimoines ne consiste pas seulement à mieux protéger ses intérêts : c’est aussi se donner davantage de liberté pour préparer l’avenir, anticiper les imprévus et faire les bons choix au moment où ils comptent vraiment. Par serge de Cluny Pourtant, cette impression est souvent trompeuse. Une entreprise peut connaître une période de forte croissance, réaliser d’excellents résultats et disposer d’une trésorerie confortable, tandis que le patrimoine personnel de son dirigeant demeure insuffisamment structuré ou excessivement dépendant de la réussite de cette même entreprise. La gestion de patrimoine du chef d’entreprise consiste précisément à prendre du recul. Elle ne vise pas à opposer patrimoine professionnel et patrimoine personnel, mais à leur permettre de poursuivre des objectifs différents tout en se complétant intelligemment. Cette distinction, parfois négligée, devient pourtant déterminante lorsque surviennent les grandes étapes de la vie d’une entreprise.

Gestion de patrimoine du chef d’entreprise : deux patrimoines qui n’ont pas la même mission

Une entreprise est conçue pour investir, produire, recruter, innover et créer de la valeur. Son patrimoine répond donc avant tout à des objectifs économiques. Le patrimoine personnel, lui, poursuit une logique totalement différente : protéger la famille, préparer la retraite, transmettre un capital ou simplement offrir davantage de sérénité face aux imprévus. Le problème apparaît lorsque ces deux univers deviennent indissociables. De nombreux dirigeants réinvestissent systématiquement tous leurs bénéfices dans leur société, convaincus qu’il s’agit toujours de la meilleure décision. Ce choix peut parfaitement se justifier pendant certaines phases de développement, mais il peut également conduire à une concentration excessive des risques. En réalité, beaucoup de chefs d’entreprise possèdent un patrimoine qui repose presque exclusivement sur la valeur de leur société. Si celle-ci rencontre des difficultés, c’est parfois l’ensemble de leur équilibre patrimonial qui vacille. Il est d’ailleurs amusant de constater qu’un dirigeant demande presque toujours à ses clients de diversifier leurs fournisseurs, à ses équipes de répartir les risques et à ses partenaires de ne jamais dépendre d’un seul marché… tout en faisant parfois exactement l’inverse avec son propre patrimoine.

Gestion de patrimoine du chef d’entreprise : l’émotion ne doit pas remplacer la stratégie

L’entreprise est rarement un actif comme un autre. Elle représente souvent plusieurs décennies de travail, des collaborateurs fidèles, une histoire familiale et une immense fierté personnelle. Cette dimension affective est parfaitement légitime. Mais elle peut aussi influencer certaines décisions patrimoniales. Il devient alors difficile d’évaluer objectivement la place que doit occuper l’entreprise dans le patrimoine global du dirigeant. La valeur d’une société évolue au gré des marchés, de la conjoncture, des innovations technologiques ou encore des changements réglementaires. Aucun dirigeant, aussi expérimenté soit-il, ne maîtrise l’ensemble de ces paramètres. Construire un patrimoine personnel plus autonome ne signifie donc absolument pas manquer de confiance dans son entreprise. Au contraire, cela revient à appliquer à soi-même les principes de prudence et d’anticipation que l’on met quotidiennement en œuvre dans la gestion de son activité. Cette réflexion est d’autant plus importante que les dirigeants repoussent souvent les sujets patrimoniaux, estimant qu’ils auront le temps de s’en occuper « plus tard ». Or, dans la vie d’une entreprise, le fameux « plus tard » arrive parfois beaucoup plus vite que prévu.

Préparer l’avenir avant qu’il ne s’impose

Les grandes décisions patrimoniales ne se prennent généralement pas lorsqu’une difficulté apparaît. Elles se construisent en amont, lorsque l’entreprise dispose encore de toutes ses marges de manœuvre. L’arrivée de nouveaux associés, une transmission familiale, une cession, un départ à la retraite, un changement de statut ou encore une forte croissance modifient profondément l’équilibre entre patrimoine personnel et patrimoine professionnel. Le dirigeant qui a progressivement organisé son patrimoine dispose alors d’une liberté de décision bien plus importante. Il peut arbitrer sans subir les événements, négocier dans de meilleures conditions et envisager l’avenir avec davantage de sérénité. À l’inverse, lorsque tout le patrimoine repose sur une seule entreprise, chaque décision professionnelle prend une dimension personnelle. Le moindre ralentissement économique, la moindre incertitude sectorielle ou le moindre projet de cession peut alors devenir une source de tension supplémentaire. Une stratégie patrimoniale bien pensée permet justement de retrouver cette liberté qui constitue souvent la première motivation de ceux qui entreprennent.

Une réflexion qui dépasse largement la fiscalité

Lorsqu’on évoque la gestion de patrimoine, beaucoup pensent immédiatement à l’optimisation fiscale. Pourtant, réduire cette discipline à la seule fiscalité serait passer à côté de son véritable rôle. Une bonne stratégie patrimoniale consiste avant tout à donner de la cohérence à l’ensemble des actifs du dirigeant, à sécuriser son avenir et celui de ses proches, tout en accompagnant les différentes étapes de développement de son entreprise. Elle invite également à se poser des questions essentielles : quelle part de mon patrimoine dépend directement de mon entreprise ? Mon niveau de vie futur repose-t-il uniquement sur sa valeur ? Suis-je réellement libre de céder mon entreprise si une belle opportunité se présente demain ? Ces interrogations dépassent largement le simple calcul financier. Elles concernent la vision que le dirigeant souhaite construire pour les prochaines années. Au fond, distinguer patrimoine personnel et patrimoine professionnel ne revient pas à dresser une frontière étanche entre les deux. Il s’agit plutôt d’organiser un équilibre durable entre ce qui permet de créer de la richesse et ce qui permet d’en préserver les bénéfices. Pour un chef d’entreprise, cette réflexion constitue souvent l’un des meilleurs investissements possibles. Car si une entreprise peut connaître des cycles de croissance, de transformation ou de transmission, un patrimoine personnel bien construit a, lui, vocation à accompagner toute une vie.
Préparer la cession de son entreprise : pourquoi anticiper fait la différence
Pour beaucoup de dirigeants, la cession de leur entreprise ressemble à un horizon lointain. On y pense parfois entre deux réunions, au détour d’une conversation avec un expert-comptable ou lorsque l’on reçoit un appel d’un repreneur potentiel. Puis le quotidien reprend le dessus : les clients, les équipes, les investissements, les imprévus… et le projet est remis à plus tard. Pourtant, préparer la cession de son entreprise ne commence pas lorsque l’on décide de vendre. Elle débute souvent plusieurs années auparavant. C’est même cette anticipation qui fait la différence entre une transmission réalisée dans de bonnes conditions et une vente subie, menée dans l’urgence ou conclue à un prix inférieur au potentiel réel de l’entreprise. Par Franck Boccara Une entreprise est bien plus qu’un actif financier. Elle est le fruit d’années de travail, de décisions parfois difficiles, de réussites, d’échecs et de relations humaines. C’est précisément parce qu’elle représente autant qu’il est essentiel de prendre le temps de construire sa transmission. Après tout, on révise rarement la veille d’un examen important… alors pourquoi improviser la vente de l’œuvre d’une vie ?

Une entreprise qui séduit avant même d’être à vendre

Un dirigeant qui souhaite transmettre son entreprise dans les meilleures conditions ne cherche pas seulement à afficher de bons résultats au moment de la vente. Il construit progressivement une société capable de fonctionner, de se développer et de créer de la valeur indépendamment de sa présence quotidienne. C’est souvent là que se joue une part importante de l’attractivité de l’entreprise. Un acquéreur ne rachète pas uniquement un chiffre d’affaires ou un résultat d’exploitation. Il recherche une organisation solide, des équipes autonomes, des processus maîtrisés, une clientèle fidèle, des contrats sécurisés et une stratégie claire. À l’inverse, une entreprise entièrement dépendante de son fondateur peut susciter davantage d’interrogations. Lorsque toutes les décisions reposent sur une seule personne, le risque perçu augmente naturellement. L’objectif n’est donc pas de s’effacer, mais de démontrer que l’entreprise possède une véritable capacité à poursuivre son développement dans la durée. Cette réflexion conduit souvent les dirigeants à renforcer leur gouvernance, à formaliser certains processus, à structurer leur management ou encore à investir dans les outils numériques. Ces démarches améliorent naturellement la qualité de l’entreprise… bien avant d’envisager sa transmission.

Préparer la cession de son entreprise, c’est aussi préparer son propre avenir

La dimension financière de la cession est évidemment essentielle, mais elle ne constitue qu’une partie de l’équation. Pour un chef d’entreprise, vendre sa société revient souvent à transformer un patrimoine professionnel en patrimoine privé. Cette évolution mérite d’être anticipée avec autant de soin que la négociation elle-même. Comment organiser le produit de la vente ? Quels seront les besoins financiers futurs ? Quelle stratégie patrimoniale mettre en place ? Quelle fiscalité faudra-t-il anticiper ? Faut-il transmettre une partie du patrimoine à ses enfants avant la cession ? Comment continuer à faire fructifier un capital parfois constitué en quelques mois après plusieurs décennies d’activité ? Ces questions dépassent largement le cadre de la transaction. Elles concernent l’avenir personnel du dirigeant et de sa famille. C’est pourquoi il est généralement recommandé d’être accompagné suffisamment tôt par plusieurs spécialistes capables de travailler ensemble : avocat, expert-comptable, conseiller en gestion de patrimoine, fiscaliste ou spécialiste des opérations de transmission. Plus cette réflexion débute en amont, plus les marges de manœuvre sont importantes. Certaines décisions produisent pleinement leurs effets lorsqu’elles sont prises plusieurs années avant la vente. Attendre le dernier moment revient souvent à se priver de nombreuses possibilités d’optimisation.

Une transmission réussie est avant tout une histoire humaine

On évoque souvent les valorisations, les audits, les garanties d’actif et de passif ou encore les mécanismes de financement. Tous ces sujets sont évidemment déterminants. Pourtant, derrière chaque opération se trouvent avant tout des femmes et des hommes. Le dirigeant doit progressivement accepter de transmettre ce qu’il a construit. Les collaborateurs s’interrogent sur leur avenir. Les clients veulent être rassurés sur la continuité de la relation. Quant au repreneur, il cherche à comprendre la culture de l’entreprise autant que ses performances financières. C’est pourquoi préparer la cession de son entreprise consiste également à organiser cette transition humaine. Dans de nombreuses opérations réussies, le cédant accompagne d’ailleurs son successeur pendant plusieurs mois afin de faciliter le passage de relais et de préserver la confiance des équipes comme des partenaires. La réussite d’une transmission ne se mesure donc pas uniquement au prix de vente obtenu. Elle se juge aussi à la capacité de l’entreprise à poursuivre son développement, à conserver ses talents et à maintenir les relations de confiance qui ont souvent été construites pendant de nombreuses années. Au fond, une entreprise bien préparée à être transmise est généralement une entreprise mieux organisée, plus résiliente et plus performante. Même si le projet de cession est finalement repoussé de quelques années, les efforts engagés ne sont jamais perdus. Ils renforcent durablement la valeur de l’entreprise et améliorent son fonctionnement au quotidien. Préparer la cession de son entreprise n’est donc pas seulement une étape précédant une vente. C’est une véritable démarche stratégique qui invite le dirigeant à prendre de la hauteur sur son parcours, sur son patrimoine et sur l’avenir de son entreprise. Plus cette réflexion commence tôt, plus elle offre de possibilités pour choisir son calendrier, sélectionner le bon repreneur et transmettre son entreprise dans des conditions à la hauteur des années qui lui ont été consacrées. Car au fond, la meilleure cession est souvent celle qui a été préparée suffisamment longtemps pour ne jamais donner l’impression d’avoir été précipitée. Une transmission réussie ne marque pas seulement la fin d’une aventure entrepreneuriale ; elle ouvre également le début d’une nouvelle histoire, aussi bien pour le dirigeant que pour l’entreprise qu’il laisse entre de bonnes mains.
Natixis Interépargne, la référence en épargne salariale et retraite, est investie dans l’avenir de plus de 81 000 entreprises clientes et plus de 3,1 millions d’épargnants. Natixis Interépargne fait partie du pôle Global Financial Services du Groupe BPCE, deuxième groupe bancaire en France à travers les réseaux Banque Populaire et Caisse d’Epargne. La retraite est un moment clé souvent redouté par les Français. L’épargne retraite est une réponse pour aborder au mieux cette étape. Natixis Interépargne propose des solutions d’épargne salariale et retraite simples et personnalisées, et place l’épargnant au cœur de sa stratégie en l’impliquant dans la constitution de son épargne. Anticiper sa retraite, analyser son parcours professionnel, connaitre les outils et les avantages des dispositifs d’accompagnement existants… sont quelques-uns des thèmes abordés par Patrick Behanzin, Directeur Marketing, Offre et Digital et Laure Rabelle, Head of Digital chez Natixis Interépargne.

Tout d’abord, il faut considérer pour cela un horizon de temps assez long. Généralement, on commence à penser à sa retraite entre 40 et 50 ans. Ce temps long est nécessaire afin de permettre d’une part de ne pas consacrer un effort trop lourd puisqu’il est lissé dans le temps et d’autre part de permettre d’opter pour des solutions avec effet de levier (crédit) et/ou des solutions d’investissement comportant un risque de perte en capital.

Par Géraldine Métifeux, associée fondatrice d’ALTER EGALE

Pour savoir comment préparer sa retraite, la première équation à résoudre est de connaître le montant de revenu complémentaire dont j’aurai besoin lorsque je cesserai de travailler. Pour ce faire, vous pouvez contacter les organismes de retraite et des conseils en gestion de patrimoine spécialisés dans la reconstitution de carrière. L’autre élément qui vous permettra de répondre à cette question est votre budget de vie. Quelles sont vos dépenses essentielles, vos dépenses plaisir (voyage, cadeaux, etc.) ?

Dès lors que vous savez ce que vous dépensez et combien vous percevrez, vous pouvez déterminer quel est le montant de revenu à créer par le biais de votre patrimoine. Par exemple, mon train de vie est de l’ordre de 72K€ par an, mes pensions de retraite seront de l’ordre de 50K€, il me faut donc disposer de 22K€ par an de revenus complémentaires à horizon 15/20 ans.

Les différents types d’investissement « estampillés » produits retraite 

On pense naturellement à trois produits : l’immobilier locatif (meublé ou nu), l’assurance-vie et le PER (Plan Epargne Retraite).

L’intérêt de l’immobilier locatif est l’attrait du revenu régulier dès lors que les locataires payent leurs loyers. La constitution d’un patrimoine immobilier se fera idéalement par le biais d’un crédit, c’est pourquoi anticiper le moment où vous aurez besoin de revenus complémentaires est crucial. Vous achetez avec un crédit d’une durée de 15 ans ou 20 ans. Compte tenu des taux actuels, la mensualité sera proche du montant du loyer si on considère un bien d’habitation et presque équivalent à votre loyer si on considère des biens à usage professionnel. Il est primordial d’aligner la durée des emprunts sur la date à laquelle vous envisagez de prendre votre retraite.

Les inconvénients de ce type d’investissement tiennent à la forte imposition des revenus fonciers. En effet, ces derniers sont imposables à la tranche marginale de votre impôt sur le revenu, ils supportent les prélèvements sociaux et le cas échéant augmentent votre IFI. Les revenus fonciers sont taxés y compris pendant la période d’amortissement du prêt car seuls les intérêts du prêt sont déductibles des vos revenus fonciers. C’est l’effet pervers des taux bas actuels.


Géraldine Métifeux, associée fondatrice du cabinet ALTER EGALE

L’assurance-vie, même si le fonds Euro n’a plus l’impact qu’il avait au début du 21ème siècle, demeure un instrument pertinent pour créer des revenus complémentaires. Désormais, l’assurance-vie permet d’intégrer tous les supports d’investissement (unités de compte) imaginables : OPC actions, OPC diversifiés, OPCI, SCPI, Private Equity, EMTN, etc.

La fiscalité de l’assurance-vie est très avantageuse à la sortie tant par le décès (clause bénéficiaire et abattement de 152 500€ par bénéficiaire tous contrats confondus, article 990 I du CGI) que les rachats en cas de vie. En effet, tout retrait est fiscalisé pour la partie d’intérêt comprise dans le montant racheté. Si votre contrat contient 40% de plus-value, lorsque vous retirerez des fonds au fil de l’eau, seuls 40% seront fiscalisés. Par ailleurs, vous bénéficiez d’un abattement sur la plus-value de 9 200€ par an (pour un célibataire).

Le PERin, dernier produit né de la Loi Pacte remplaçant PERP et Madelin. L’inconvénient tient principalement à la fiscalité en cas de sortie des sommes versées sur ce produit diminuant l’intérêt la sortie en capital. Néanmoins, demeure l’intérêt d’une épargne non liquide qui limite votre pression fiscale lorsque vous êtes en activité. L’autre attrait est de pouvoir bénéficier, selon les contrats, peu ou prou du même univers d’investissement que l’assurance-vie.

La construction d’un patrimoine de rapport combinant ces 3 éléments permettra de compléter vos revenus à la retraite. Pour mémoire, si on considère un patrimoine de rapport qui connaîtrait un rendement moyen annuel de l’ordre de 3%, alors pour créer 22K€ de revenus nets par an (avant IR), il faudrait avoir constitué 750K€ de patrimoine.

Mark Denham et Obe Ejikeme, gérants du fonds Carmignac Portfolio Family Governed, livrent dans cette interview leur vision des entreprises familiales et des avantages qu’elles présentent. Ils partagent également leurs convictions en termes de zones géographiques et expliquent leur intérêt pour les grandes et moyennes entreprises. Quel facteur déterminant motive, selon vous, les investisseurs à choisir un fonds axé sur les entreprises familiales ? Mark Denham : Des études ont démontré que l’actionnariat familial a un effet positif sur les performances des entreprises. Les recherches que nous avons menées à partir d’un historique de données sur 15 ans se rapportant aux entreprises familiales, montrent qu’elles sont en mesure de générer des rendements supérieurs à la moyenne, soutenues par l’effet « skin in the game », c’est-à-dire une implication significative de la famille ou de l’entrepreneur au sein de l’entreprise. Les entreprises familiales privilégient souvent une réflexion stratégique sur le long terme, ce que nous apprécions. Ces entreprises se caractérisent également par une plus grande attention portée au client, une forte détermination et une grande capacité d’adaptation, pouvant refléter l’état d’esprit de la famille ou du fondateur. Par ailleurs, la gouvernance est un élément clé à prendre en compte, d’autant plus lorsqu’on investit dans une entreprise familiale, car elle peut avoir un impact décisif sur le succès de l’entreprise. Qu’entendez-vous par entreprises familiales ? Obe Ejikeme : Lorsque nous élaborons notre univers d’entreprises familiales, nous recherchons des sociétés dont au moins 10 % des droits de vote sont détenus par des familles, des fondateurs, des fondations ou encore des trusts. Nous nous concentrons sur le contrôle plutôt que sur la propriété de l’entreprise, car nous voulons nous assurer que la vision stratégique et l’effet  » skin in the game  » restent alignés. Lors de la constitution de cet univers, nous adoptons également une approche quantitative et qualitative afin de pouvoir identifier les entreprises détenues par des participations croisées familiales. Il s’agit généralement d’entreprises plus petites, mais dotées d’une longue histoire, n’est-ce pas ? Denham : Nous nous efforçons de diversifier notre stratégie d’investissement de manière appropriée. En effet, nous différencions les entreprises familiales en fonction des régions, des secteurs et des capitalisations boursières, mais aussi de la génération. D’un point de vue géographique, nous nous concentrons principalement sur les États-Unis et l’Europe. D’un point de vue sectoriel, ces entreprises sont concentrées dans les secteurs des biens de consommation, des soins de santé, des services financiers, de l’industrie et de la technologie. C’est pourquoi nous privilégions ces secteurs au sein de notre portefeuille. A l’inverse, nous n’avons que peu ou pas d’exposition à l’énergie, aux matières premières et aux services publics, secteurs dans lesquels les entreprises familiales sont peu présentes. La plupart de ces entreprises sont contrôlées majoritairement par des membres de la famille fondatrice, ce qui augmente le risque de liquidité. C’est pourquoi nous nous concentrons sur les grandes et moyennes capitalisations. Nous pensons également que les entreprises familiales prospères ont tendance à voir leur valeur de marché augmenter ce qui les propulsent souvent dans l’univers dans moyennes et grandes capitalisations. Pensez-vous que le caractère familial apporte un aspect défensif à l’entreprise, ou au contraire, un aspect plus agressif qu’attendu ? Ejikeme : Nous pensons que les entreprises familiales sont plus résistantes, surtout dans la situation actuelle. Nous recherchons des entreprises qui affichent une rentabilité élevée sur le long terme et qui réinvestissent leurs bénéfices afin de soutenir leur croissance future. Bien que nous ne puissions pas faire de généralités sur l’ensemble de l’univers d’investissement, la composante familiale renforce néanmoins l’idée que ces entreprises sont stratégiquement structurées pour résister aux fluctuations des marchés. Quel est le nombre de titres détenus en portefeuille et quelle est la pondération maximale ? Denham : Nous détenons actuellement 37 titres à travers les différents secteurs. Comme évoqué précédemment, les entreprises familiales sont peu nombreuses, voire inexistantes, dans les secteurs plus réglementés tels que les services publics, l’énergie, les matériaux de base et les services financiers. L’exposition aux entreprises varie de 1 à 10 %, les cinq principaux titres que nous détenons actuellement se situant entre 4,5 et 7 %. Par ailleurs, nous adoptons une gestion de conviction ce qui explique que nos dix premières positions représentent 46 % de notre portefeuille. Est-ce le bon moment pour investir dans les entreprises familiales ? Ejikeme : Afin de faire face à l’environnement actuel incertain, marqué par une hausse de l’inflation et des taux d’intérêt, nous continuons à nous concentrer sur les segments les plus résistants du marché. Cette approche s’aligne avec notre intérêt pour les sociétés de croissance de qualité, affichant une rentabilité à long terme plus élevée et une volonté de réinvestir leurs bénéfices pour soutenir leur croissance future. Nous restons sous-pondérés dans certains des secteurs les plus cycliques, tels que l’énergie, les matériaux et les services financiers et bancaires, car les opportunités restent très limitées, en particulier dans les entreprises familiales. En ce qui concerne la sélection des titres, nous continuons à rechercher entreprises de qualité, moins sensibles au cycle, principalement dans les secteurs de la consommation et de la santé. Enfin, nous recherchons également des entreprises qui présentent une solide gouvernance. Lorsque nous identifions des opportunités d’amélioration sur cet aspect, nous nous engageons directement avec l’entreprise afin de mettre en œuvre les mesures nécessaires.

Découvrir Carmignac Portfolio Family Governed

Expatriés : faut-il investir dans l’immobilier de luxe en France ?
Investir dans l’immobilier de luxe en France séduit de plus en plus de non-résidents. Mais entre fiscalité, réglementation et complexité du marché, le parcours est exigeant. Décryptage des opportunités, des pièges à éviter, et des stratégies gagnantes adoptées par certains expatriés. Par Hugues de Poulpiquet – Directeur chez Fairway Luxury Real Estate et avocat Parmi les destinations immobilières prisées des expatriés, la France conserve une place à part. Paris, la Côte d’Azur, le Pays Basque, les Alpes ou encore la région Bordelaise continuent d’attirer des acheteurs installés à Londres, Dubaï, New York, Genève ou Singapour. Pour beaucoup, il s’agit de se constituer un pied-à-terre, d’anticiper un retour, ou simplement de diversifier un portefeuille patrimonial avec un actif tangible. L’immobilier, une valeur patrimoniale qui traverse les crises Malgré la hausse des taux d’intérêt et un marché globalement plus attentiste, le segment du luxe en France reste résilient. Plusieurs facteurs expliquent cet attrait : la stabilité juridique, la richesse du patrimoine architectural, la diversité des territoires, et un marché locatif soutenu dans les zones tendues. La France reste perçue comme un pays stable pour investir dans la pierre, notamment par les Européens et les Anglo-Saxons. C’est un pays où les droits de propriété sont solides, le cadastre fiable, et les procédures d’achat bien encadrées. À cela s’ajoute une dimension affective : de nombreux expatriés achètent pour loger leurs enfants pendant leurs études, recevoir la famille durant les vacances, ou préparer un retour à moyen ou long terme. Cinq zones plébiscitées par les expatriés Certaines régions concentrent l’essentiel de la demande étrangère haut de gamme :
  • Paris, avec ses quartiers emblématiques (6e, 7e, 8e, 16e, 17e, mais aussi le Marais, la rive gauche, etc.), reste une valeur refuge. Les petites surfaces bien situées sont très recherchées pour la location, tandis que les appartements familiaux dans les immeubles de standing séduisent les acheteurs long terme.
  • La Côte d’Azur (Nice, Cannes, Antibes, Saint-Tropez) reste une destination emblématique. Malgré des prix élevés, la rareté de l’offre et la demande internationale assurent une bonne tenue du marché, avec un fort potentiel en location saisonnière.
  • Le Pays Basque, notamment autour de Biarritz, Saint-Jean-de-Luz et Guéthary, attire pour son cadre de vie, son élégance discrète et sa proximité avec l’Espagne. L’offre y est rare et les prix soutenus.
  • Les Alpes, avec des stations comme Megève, Chamonix ou Annecy, séduisent les familles cherchant un bien à usage mixte : usage personnel, location saisonnière, et revente patrimoniale.
  • Des villes comme Bordeaux, Lyon ou Aix-en-Provence sont aussi prisées pour des investissements plus accessibles, souvent à visée locative, ou pour loger des enfants étudiant en France.
Un achat très encadré, mais accessible aux non-résidents Contrairement à certaines idées reçues, investir en France en tant que non-résident est parfaitement légal et relativement courant. Quelques points de vigilance sont à connaître : Financement : conditions spécifiques pour les non-résidents Les banques françaises accordent des prêts aux non-résidents, sous réserve d’un apport conséquent (20 à 30 %) et d’un dossier solide. Les expatriés vivant dans des juridictions reconnues (Europe, Suisse, Singapour, Émirats…) ont souvent de bons retours, à condition de présenter des revenus stables et bien documentés. Par exemple, une famille résidant à Genève a obtenu un financement à 70 % pour un appartement de 2 chambres dans le 7e arrondissement de Paris, destiné à accueillir leurs enfants étudiants à Sciences Po. L’achat a été structuré via une SCI familiale pour faciliter la transmission. Fiscalité : loyers, plus-values, IFI Les loyers perçus en France sont imposés localement. Deux régimes sont possibles :
  • Le régime réel, avec déduction des charges.
  • Le régime de la location meublée (LMNP), qui permet d’amortir le bien et de réduire l’imposition.
En cas de revente, les non-résidents sont soumis à la même fiscalité que les résidents, avec un abattement progressif. Au bout de 22 ans, l’impôt sur la plus-value est nul, et au bout de 30 ans, les prélèvements sociaux disparaissent également. L’Impôt sur la Fortune Immobilière (IFI) ne s’applique qu’au patrimoine immobilier français, au-delà de 1,3 million d’euros. Structuration : bien choisir son mode de détention SCI, détention directe, indivision, ou encore détention en LMNP : chaque mode de détention a ses implications fiscales et successorales. Il est vivement conseillé de réfléchir à la structure en amont, en fonction de la situation familiale, des objectifs patrimoniaux et du pays de résidence. Un couple installé à Singapour a structuré l’achat d’une villa à Biarritz via une SCI à l’IS, afin de dissocier l’exploitation locative et la gestion patrimoniale. Le bien est loué à la semaine durant l’été, avec un revenu net moyen de 5 %, et constitue une base pour leurs séjours en Europe. Trois profils, trois stratégies gagnantes Dans la réalité, les stratégies d’investissement varient selon les profils. Voici trois exemples illustratifs, tirés de dossiers récents :
  • Le couple franco-libanais installé à Dubaï a investi dans un appartement de 60 m² dans le 8e arrondissement de Paris pour 980 000 €, meublé et loué à l’année. En régime LMNP, ils dégagent un rendement net d’environ 3 %, avec une valorisation constante. Le bien servira de pied-à-terre à leur retour.
  • Une famille suisse a acquis une maison à Manigod pour l’occuper pendant les vacances et anticiper un retour définitif dans dix ans. En cas de retour, la résidence principale bénéficie d’une exonération de la plus-value.
  • Un cadre français vivant à Londres a opté pour deux studios à Nice, en location meublée. Il a structuré son investissement via une SCI à l’IS, avec un objectif de rentabilité (4,5 %) et de transmission à ses enfants.
Autre exemple : une cliente, retraitée américaine, installée à San Francisco, a récemment acquis un 150 m² rue Chauveau Lagarde dans le 8ème. Objectif : en faire un pied-à-terre parisien, tout en conservant une dimension patrimoniale forte, dans un secteur à l’offre très contrainte. En résumé : un marché exigeant, mais plein d’opportunités L’immobilier de luxe français reste une valeur patrimoniale de long terme. Pour les expatriés, il peut répondre à plusieurs objectifs : se faire plaisir, sécuriser un actif tangible, loger ses enfants, préparer un retour, ou simplement diversifier son patrimoine. La clé ? Une bonne connaissance des règles du jeu, et un accompagnement rigoureux à chaque étape : fiscalité, financement, juridique, gestion. Car si investir depuis l’étranger n’est pas insurmontable, cela suppose méthode, anticipation… et un peu d’expérience.
Les entreprises familiales surperforment-elles les autres sociétés ? Si oui, pourquoi ? Quelle structure présente la meilleure rentabilité en termes d’ouverture du capital ou de génération dirigeante ? Où trouve-t-on les groupes familiaux les plus performants ? Autant de questions qui peuvent se poser au moment d’investir dans une société dirigée et/ou détenue par une même famille. 1- Les entreprises familiales superforment-elles les autres société ?Carmignac

Selon la base de données Carmignac Family 500, un investissement réalisé en janvier 2004 dans une société familiale aurait pratiquement triplé 18 ans plus tard, à un taux de croissance annuel moyen de 10,2%. Le même investissement dans une entreprises non familiale aurait été multiplié par 2,5 à un taux de croissance annuel moyen de 7,9%.

Parmi les raisons expliquant la surperformance de groupes dirigés par une même famille figurent notamment :

  • un levier financier plus faible. Le ratio dette nette sur Ebitda montre que les liquidités sont supérieures aux dettes pour les entreprises familiales (-0,07) alors qu’il s’élève à 0,9 (soit environ une année de remboursement) pour les sociétés non familiales ;

  • une meilleure rentabilité. Le taux de rentabilité des capitaux propres (« Return on Equity » ou ROE) était en octobre 2023 de 15,1% pour les sociétés familiales et leur rentabilité des capitaux investis (« Return on invested capital » ou ROIC) s’élevait à 10%. Au même moment, le ROE des entreprises non familiales était de 13% et leur ROIC, de 8,4%. Cela démontre une meilleure gestion des groupes familiaux par leurs dirigeants ;

  • une stratégie à long terme combinée à une plus forte aversion au risque. Cherchant à faire croître leurs profits et à stabiliser la génération de bénéfices de leur société, les dirigeants d’entreprises familiales développent une vision à long terme. À cela s’ajoute une plus grande aversion au risque et une très forte implication des fondateurs alors qu’une dimension patrimoniale existe avec la volonté de transmettre la société aux générations suivantes.

2- Quelles génération dirigeantes privilégier ? Carmignac L’adage selon lequel « la première génération construit, la deuxième développe et la troisième dilapide l’héritage familial » se vérifie-t-il ?  En comparant l’évolution des actions de différentes sociétés familiales sur une même période (janvier 2005-octobre 2022), le rendement des titres observés recule à mesure qu’augmente la génération aux commandes. Ainsi, l’action des sociétés dirigées par la première génération affiche un rendement pratiquement deux fois plus élevé que celui des titres d’entreprises aux mains de la cinquième génération après dix-huit ans. Cette différence s’explique notamment par les importants réinvestissements nécessaires pour adapter et développer l’activité de la société à mesure que vieillit l’entreprise. En outre, les dirigeants de groupes familiaux multigénérationnels prêtent une grande attention au ratio rendement/risque en matière d’investissement. Cela les contraint à réfléchir régulièrement à la meilleure façon d’utiliser leur capital sur le long terme pour répondre aux besoins essentiels de leur entreprise – le « capital patient » –, ce qui peut peser sur le rendement de l’entreprise. 3- Quelle est la part d’actionnariat la plus efficaces ? Carmignac

En raison d’un meilleur alignement d’intérêts entre les actionnaires et les dirigeants, les actions des entreprises détenues à plus de 50% par la même famille affichent une croissance de leur rendement bien plus élevée que les autres entre janvier 2004 et octobre 2024.

Les entreprises majoritairement détenues par les fondateurs ou une seule et même famille subissent également beaucoup moins les exigences des actionnaires minoritaires dont les intérêts peuvent diverger de ceux des dirigeants et/ou ne pas toujours correspondre au développement de l’entreprise sur le long terme.

4- Où se trouvent les entreprises familiales qui surperforment le plus les autres en bourse ? Carmignac À la faveur d’une meilleure gouvernance que dans les marchés émergents, les entreprises familiales implantées dans des pays développés surperforment davantage les groupes non familiaux en Bourse. Or la qualité de la gouvernance des entreprises est une notion de plus en plus importante pour les investisseurs. En outre, les marchés émergents ont tendance à être plus volatils et à présenter une dispersion plus forte des rendements, due principalement à une prime de risque plus élevée. 5- Quelle taille d’entreprise familiale présente le meilleur rendement ? Carmignac

La base de données Carmignac Family 500 montre qu’un investissement réalisé en janvier 2004 dans une entreprise familiale affichant une capitalisation boursière de plus de 50 milliards de dollars aurait été multiplié par 4,5 à fin octobre 2024. Le même investissement dans une entreprise valorisée entre 10 milliards et 50 milliards aurait été multiplié par 2,8, contre un multiple de 3,4 pour les sociétés d’une capitalisation boursière comprise entre 2 milliards et 10 milliards de dollars et un multiple de 3,1 pour les entreprises de moins de 2 milliards.

Les très grosses entreprises sont souvent plus matures. Pour cette raison, elles parviennent à dégager des rendements moins volatils, y compris en période de crise. Elles disposent aussi de ressources financières plus importantes avec une meilleure stabilité en matière de profitabilité et de rentabilité. Les petites capitalisations boursières sont plus vulnérables aux chocs de marché et peuvent négocier moins facilement les taux d’intérêt auxquels elles empruntent de l’argent, ce qui augmente le coût de leur effet de levier pour croître.

Par ailleurs, si les sociétés de petite taille font preuve de davantage de dynamisme et présentent un potentiel de croissance plus élevé, nous constatons une plus grande stabilité de la progression de l’activité des grosses entreprises. Ces dernières comptent également davantage de leaders sectoriels.

Attention cependant à ne pas tirer de conclusion trop hâtive. Une entreprise familiale, de très grosse taille, implantée dans un pays développé, détenue majoritairement par ses fondateurs et dirigée par la première génération n’est pas nécessairement synonyme d’investissement fructueux.

La réalité peut être nettement plus complexe et beaucoup d’autres points sont à prendre en compte (gouvernance, secteur, situation propre de chaque entreprise…). D’autres analyses et des rencontres avec la direction de l’entreprise sont également nécessaires, tout comme l’est la prise en compte des cycles de marché pour s’adapter à la conjoncture économique.

Pour ces raisons, il peut être préférable de confier ses économies à des experts, capables d’étudier et de suivre régulièrement ce type d’entreprises qui méritent que l’on s’y intéresse.

Sources : Carmignac, base de données Carmignac Family 500, Octobre 2024

INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.