Aller au contenu


Qu’est-ce que le « skin in the game » ?
Il faut distinguer deux choses : bien faire son métier et faire plus que son métier en y mettant une part de soi. Chez Carmignac, nous nous investissons pleinement dans notre travail. Quand je parle d’investissement, il s’agit naturellement du temps et des ressources que nous y consacrons, mais je fais également ici référence à notre propre argent. Nos fonds propres sont conséquents (plus de 2 milliards d’euros) et sont pour l’essentiel investis dans les mêmes fonds que l’argent de nos clients. C’est assez unique dans notre industrie. Le « skin in the game » tel que nous le pratiquons, c’est un partage des mêmes objectifs et des mêmes risques avec nos clients. Car s’investir pleinement, y compris, financièrement aux côtés de nos clients constitue la garantie, et la meilleure qui soit, d’un alignement d’intérêt unique entre eux et nous.
Pourquoi est-ce important pour nous ?
Cela illustre notre engagement aux côtés de nos clients. Cela montre que nous croyons dans ce que nous faisons, dans nos produits, nos équipes et nos convictions. Nous gagnons si nos clients gagnent. Et quand on souffre, on souffre ensemble même si l’objectif est bien évidemment de réussir tous ensemble. Cette décision d’investir notre argent dans nos fonds a été prise dès la création de la société. Il nous a semblé qu’il s’agissait-là de la meilleure preuve que nous pouvions apporter à nos clients de notre engagement à leurs côtés. Nous ne pouvons pas nous permettre d’avoir de mauvaises performances sur le long terme, c’est aussi simple que ça.
En quoi cela nous différencie-t-il des autres ?
A ma connaissance, il n’existe pas d’autre acteur qui investit son propre argent et dans une telle proportion dans ses produits. C’est pourtant, selon nous, le meilleur moyen de faire coïncider nos intérêts avec ceux de nos clients. Il parait évident que nous investissions dans l’intérêt de nos clients. Ce qui l’est moins en revanche c’est cette dimension, d’alignement des intérêts avec nos clients. Et même au-delà de l’entreprise, l’alignement d’intérêts concerne les collaborateurs de Carmignac. 70% d’entre eux sont intéressés au capital de l’entreprise. De sorte que la majorité des salariés a directement intérêt à ce que nos fonds se portent bien.
Cela revient finalement à comprendre l’intérêt que peuvent avoir les clients de confier leur épargne à une société de gestion indépendante. En quoi est-ce différent ?
Gérer l’épargne de nos clients est un honneur. C’est aussi une lourde responsabilité. Partager les mêmes risques qu’eux, c’est les assurer que nous n’avons aucun autre objectif qu’être efficaces et performants. C’est une énorme différence qui évite bien des questionnements, légitimes par ailleurs. L’indépendance pour l’indépendance n’a pas grand intérêt. Elle n’a de sens que si elle est mise au service des convictions, du long-terme et de l’innovation. Une société de gestion cotée en bourse ou filiale d’un grand ensemble doit publier ses résultats chaque trimestre. Elle peut donc être amenée à prendre des décisions en faveur du court terme au détriment du long-terme. Ce n’est pas notre cas, nous avons le temps et pouvons investir pour le long-terme si nous avons la conviction c’est la bonne chose à faire. C’est ainsi que nous finançons les innovations dans lesquels nous croyons. C’est avec notre propre argent que nous développons et testons les nouvelles solutions d’investissement que nous lançons. Elles ne sont commercialisées auprès de nos clients qu’une fois démontrées leur viabilité et leur pertinence financière. De la même manière, nous pouvons dévier du consensus, refuser les vérités immédiates et la pression des pensées dominantes lorsque nous nous sommes forgés la conviction, à force de travail et de recherche, que c’était la bonne chose à faire pour nos clients et donc pour nous-mêmes. Cette liberté, cette indépendance sont au cœur de notre culture d’entreprise et nous les concevons que dans l’intérêt de nos clients.
Les informations présentées ci-dessus ne peuvent être reproduites, en tout ou partie, sans autorisation préalable de la société de gestion. Elles ne constituent ni une offre de souscription, ni un conseil en investissement. Ces informations peuvent être partielles et sont susceptibles d’être modifiées sans préavis.

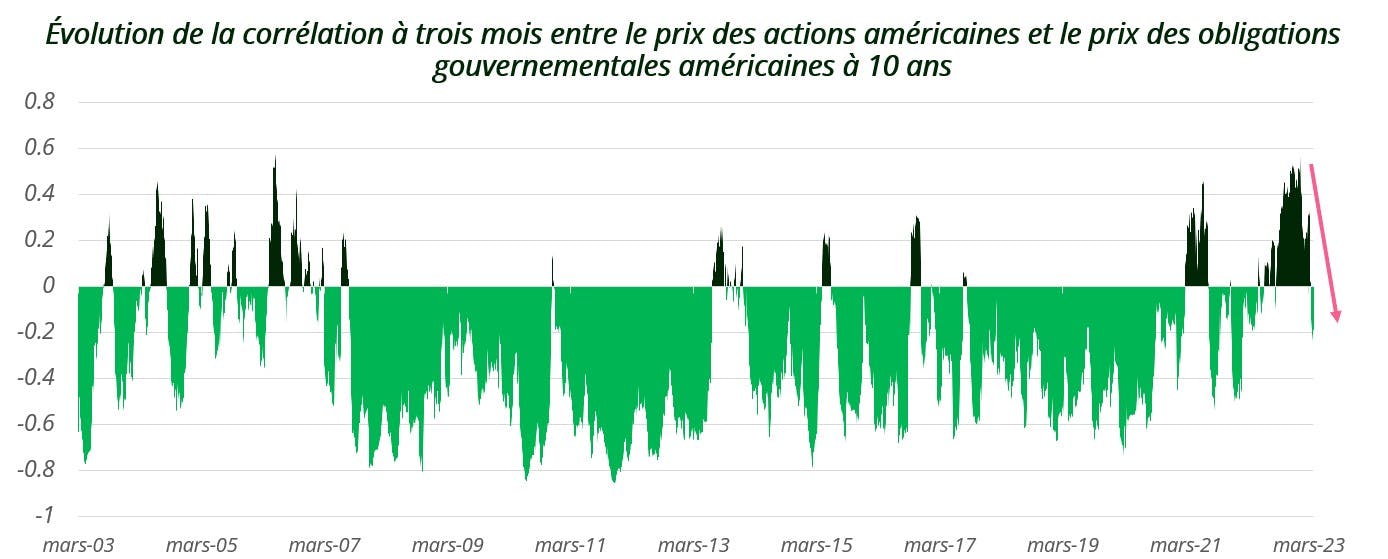
 Cet environnement économique qui offre un sérieux challenge sans affecter négativement les marchés ne constitue pas pour autant une situation anormale. Tout au plus reflète-t-il une évolution paradoxale des marchés qui se comportent davantage en fonction d’un positionnement extrême des investisseurs que des effets présumés des informations macro-économiques ou géopolitiques qui leur parviennent en continu.
 Au-delà, et compte tenu des menaces qui continuent de peser sur l’économie et les marchés, il faudra que ces derniers puissent transformer de mauvaises nouvelles fondamentales en bonnes nouvelles pour eux-mêmes
(« Bad news is good news ! »), comme lors de la décennie précédente où la faiblesse récurrente de l’activité économique garantissait un soutien monétaire et une liquidité favorables aux valorisations.
Parmi les inquiétudes énoncées plus haut, la crise bancaire américaine est une candidate possible pour cette transformation de mauvaises nouvelles en bonnes nouvelles. En réduisant l’offre de crédit et en forçant la Banque centrale américaine à injecter en masse de la liquidité dans le système
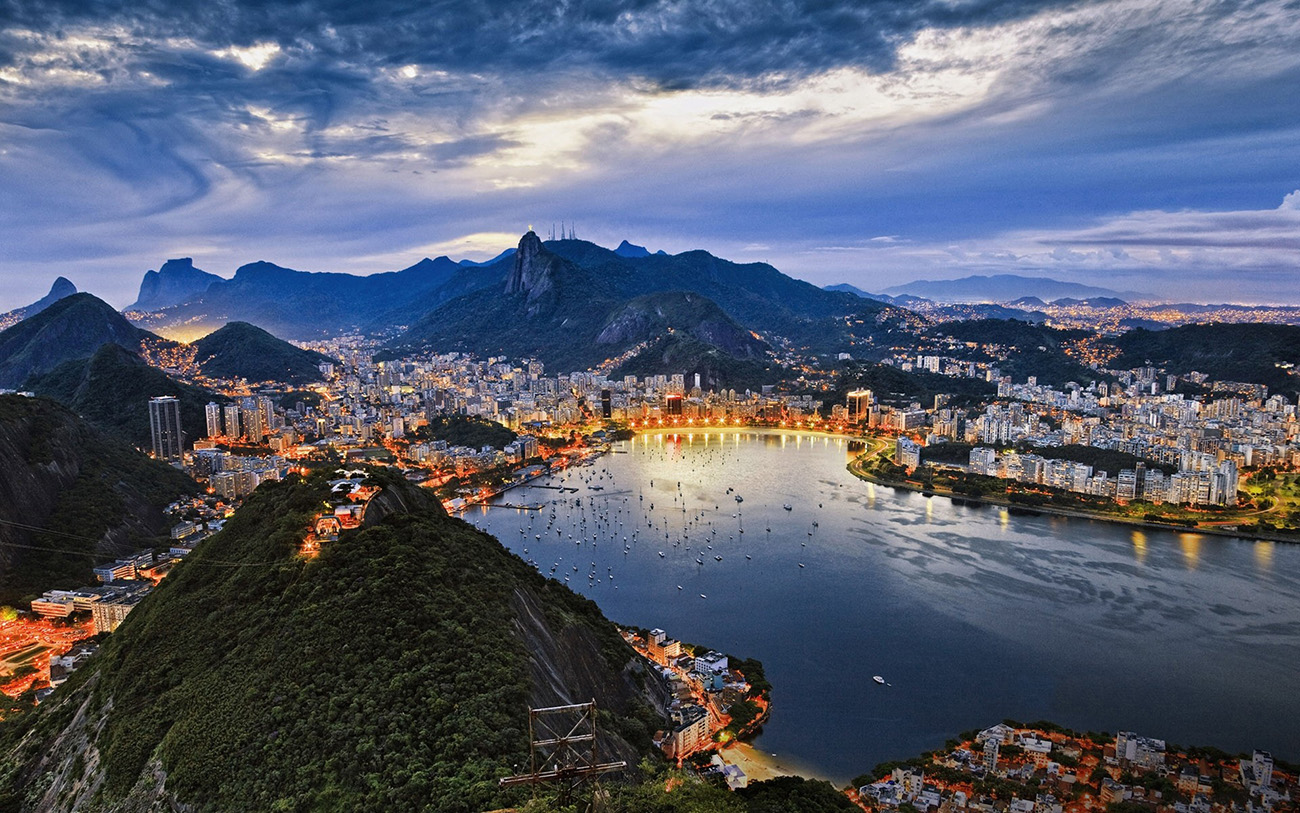
 Véritable puissance économique, le plus grand marché d’Amérique Latine a les cartes en main pour tirer parti de ce nouvel ordre géopolitique mondial. Grand exportateur de soja, de minerai de fer et de pétrole, le Brésil a grandement contribué à la consommation mondiale et sa croissance en 2022 a été en partie tirée par la hausse des prix des matières premières. Cette tendance se confirme en 2023, bien que ses perspectives de croissance se trouvent impactées par le ralentissement économique mondial.
Le Brésil va également bénéficier de la réouverture de la Chine, son premier partenaire commercial. En effet, la deuxième puissance économique mondiale représentait en 2021 plus d’un tiers des exportations brésiliennes. Cette nouvelle dynamique pourrait profiter aux marchés actions du Brésil, qui offrent aujourd’hui des valorisations intéressantes.
Le cycle de resserrement monétaire brésilien est également bien avancé, après avoir atteint un pic d’inflation à 12,1% en avril 2022 – soit le niveau le plus élevé depuis presque vingt ans – ramené à 5,8% en décembre 2022. Bien qu’encore supérieur à la cible de la banque centrale fixée à 3,25%, le Brésil pourrait être l’un des premiers pays à revenir à une politique plus accommodante alors même que son taux directeur est fixé à 13,75%2, offrant ainsi des rendements particulièrement intéressants pour les investisseurs obligataires :
• Avec des rendements à 10 ans à deux chiffres significativement supérieurs à la dette des États-Unis, la dette souveraine locale brésilienne offre des taux d’intérêts réels très attractifs – parmi les plus élevés à l’échelle mondiale – pour les investisseurs, qui pourraient également bénéficier de manière tactique d’une revalorisation de sa devise.
• En tant que place financière majeure en Amérique latine, le Brésil abrite également des opportunités de crédit intéressantes, comme B3, la bourse des valeurs brésiliennes.
 L’économie mexicaine devrait croître de 1,7% en 20233 principalement portée par la consommation domestique et les échanges commerciaux avec des partenaires majeurs, tels que les Etats-Unis.
La politique sanitaire drastique menée par le gouvernement chinois en réponse à la crise du Covid-19, ainsi que les tensions sur les chaînes de production en résultant ont considérablement impacté les équilibres commerciaux à travers le monde. Pour pallier ces difficultés, les principales régions importatrices, l’Europe et bien entendu, les États-Unis, se sont tournées vers des pays géographiquement plus proches afin de diversifier leurs chaînes d’approvisionnement : c’est ce qu’on appelle le nearshoring. L’Europe relocalise ainsi ses activités de production en Europe de l’Est, tandis que les États-Unis rapatrient massivement leurs lignes vers le Mexique.
Au-delà de la proximité géographique, les deux régions ont renforcé leur relation au fil des ans. En 2020, les États-Unis représentaient la première source d’investissements directs à l’étranger (IDE) au Mexique, pesant près de 34%4. Des accords commerciaux octroient au Mexique un accès préférentiel au marché nord-américain, à l’image du USMCA (United States-Mexico-Canada Agreement), garantissant un libre-échange entre ces pays. Parallèlement, les tensions politiques grandissantes entre les États-Unis et la Chine n’ont fait qu’amplifier le phénomène de nearshoring en faveur du Mexique.
Sur le plan obligataire, bien que la Banque centrale mexicaine ait commencé ses hausses de taux plus tardivement que les autres pays émergents, son taux directeur se porte aujourd’hui à 11%5. L’amélioration générale de ses fondamentaux font ainsi du Mexique un émetteur intéressant.
Dans ce contexte, nous trouvons des opportunités intéressantes au sein des marchés actions et obligataires mexicains pour profiter de cette dynamique :
• Au sein des marchés actions, la banque Grupo Banorte bénéficie de ce phénomène de nearshoring grandissant et offre des perspectives de croissance attrayantes au sein d’un marché encore sous-pénétré au Mexique.
• Les marchés obligataires offrent quant à eux des rendements réels très attractifs, conséquence de la lutte de la Banque centrale contre l’inflation, notamment sur la dette locale qui propose des taux d’intérêt proches des deux chiffres sur dix ans.
Outre les marchés brésilien et mexicain, d’autres pays d’Amérique Latine bénéficient d’un contexte favorable à leurs économies et produisent les matières premières nécessaires à la consommation mondiale. C’est par exemple le cas du Chili, premier exportateur de cuivre au niveau mondial et également producteur de lithium, qui sont des ressources incontournables pour la transition énergétique.
L’Amérique Latine n’est pas le seul continent à produire les matières premières dont le monde a besoin : découvrez le mois prochain le troisième et dernier article de la série sur les marchés émergents pour en savoir plus sur les opportunités de la région émergente Europe, Moyen-Orient et Afrique. Vous souhaitez en savoir plus sur notre approche des marchés émergents ?
 Si les chiffres diffèrent, le consensus s’entend pour dire que, sur les dix dernières années, plusieurs milliers de milliards de dollars ont été investis en faveur de la
 Après deux ans de baisse sur le marché chinois, les indicateurs repassent au vert. Le pays a mis un terme au durcissement de sa règlementation, mis en place des mesures de soutien au secteur immobilier et a finalement levé sa politique « zéro Covid », signe de renouveau pour sa demande intérieure, fortement soutenue par la politique de Pékin.
L’Épargne excédentaire accumulée par les ménages chinois lors des trois années de confinement et la reprise du marché du travail, qui avait été sensiblement affecté par la situation sanitaire, devraient ainsi contribuer au rebond de la consommation.
Et la Chine compte de nombreuses sociétés orientées vers la consommation intérieure, comme :
 Le
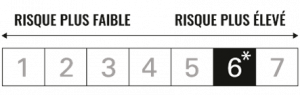 Principaux risques du Fonds
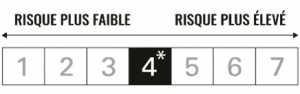 Principaux risques du Fonds