Aller au contenu




Le régime d’imposition et de fiscalité des SCI se décide au moment de leur création. Logiquement, une SCI est dite “transparente”, ce qui signifie que chaque associé est imposé en fonction de sa qualité et de sa part dans le capital de la société. Cependant, il est possible d’opter pour un mode d’imposition lié à l’IS, de manière irrévocable.
Par Serge de Cluny
Une SCI transparente est fiscalement régie par l’IR (impôt sur le revenu) et n’est donc pas imposable en tant que personne morale. Chaque associé de la SCI se voit alors imposé en fonction de sa qualité :
- Dans le cas où l’associé est un particulier, une entreprise relevant des BNC (Bénéfices non commerciaux) ou une auto-entreprise, il sera soumis aux règles des impôts fonciers.
L’un des avantages de ce modèle est que les déficits de la SCI pourront être déduits des revenus des associés personnes physiques jusqu’à un seuil de 10.700 € par an.
- Dans le cas où l’associé est une autre personne morale (société), il sera imposable selon les règles de son imposition (IS, BIC, etc).
Afin de s’acquitter de son impôt chaque associé devra donc déclarer sa propre part ; s’il s’agit d’un particulier il le fera dans sa déclaration de revenus tandis qu’une société effectuera cette démarche dans sa déclaration de résultat.
La fiscalité des SCI peut aussi être basée sur l’IS au moment de la création ou pendant sa vie sociale, de manière irrévocable. La société est alors directement redevable de l’impôt sur les sociétés (IS) et les associés ne paient d’impôt qu’au moment de la distribution de dividendes.
IS et l’IR : que choisir pour la fiscalité des SCI ?
C’est un choix qu’il convient de faire avec un spécialiste en fiscalité car il y a de nombreux aspects à prendre en compte avant d’opter pour l’IS ou l’IR mais voici quelques règles basiques en fonction des différentes situations :
- En début d’activité, la SCI a en général beaucoup de charges en raison des emprunts effectués. Si elle ne fait pas de bénéfices mais subit des pertes au début, il serait judicieux de choisir l’IR dans la mesure où ces pertes viendront réduire l’assiette de chaque associé.
- Si le taux personnel de chaque associé est supérieur à 26,5 %, il serait alors logique d’opter pour l’IS puisque les bénéfices de la SCI viendraient alors augmenter l’assiette des associés.
- Dans le cas où la SCI veut amortir son immeuble, ce qui consiste à déduire du bénéfice imposable le montant correspondant à son usure ou à sa perte de valeur. Cette procédure n’est possible qu’avec l’IS.
Pour bien comprendre la fiscalité des SCI, il faut également prendre en considération le régime de TVA, l’imposition de ses plus-values ainsi que de nombreux autres aspects. La fiscalité des SCI est en fait tres complexes à appréhender et nous n’avons aborder que les grandes lignes dans cet article, l’idéal est donc de se faire accompagner par un spécialiste de la gestion de patrimoine ou même par un avocat fiscaliste.
 « Nous ne croyons pas au scénario selon lequel les États-Unis connaîtront une récession faible et courte au début de l’année prochaine. Nous pensons que l’économie américaine entrera en récession à la fin de cette année, mais avec un recul de l’activité beaucoup plus marqué et plus long que prévu par le consensus. Face à l’inflation, la Fed devra créer les conditions d’une vraie récession avec un taux de chômage bien au-dessus de 5 %, contre 3,5 % aujourd’hui, ce qui n’est pas envisagé actuellement par le consensus », déclare Raphaël Gallardo, économiste en chef chez
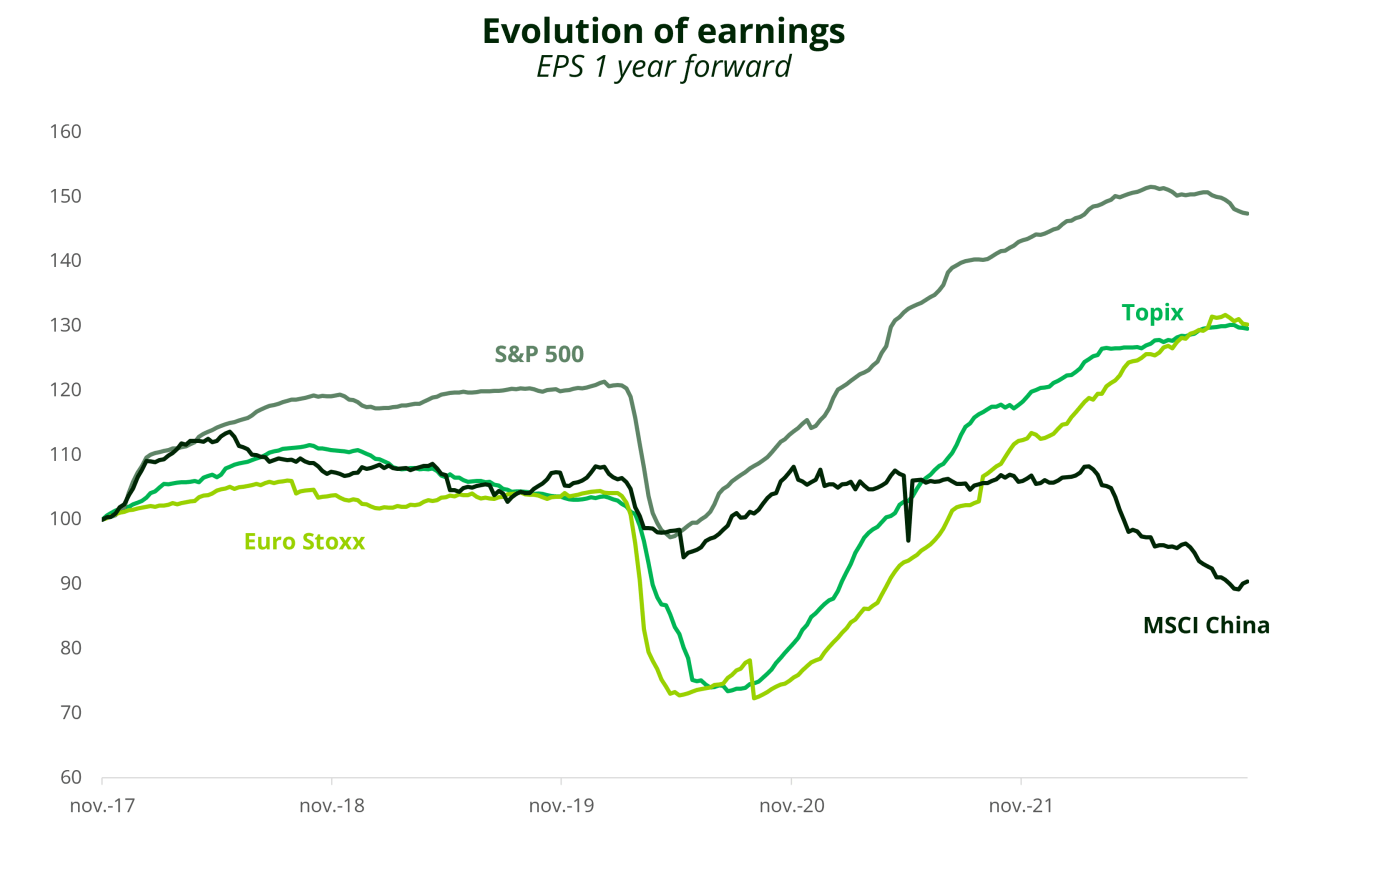
 « Contrairement au marché obligataire, le prix des actions n’intègre pas le scénario d’une grave récession, si bien que les investisseurs doivent se montrer prudents. Les actions japonaises pourraient bénéficier du regain de compétitivité de l’économie japonaise, dopée par la baisse du yen face au dollar, mais aussi de la demande domestique. La Chine sera l’une des rares zones où la croissance économique sera meilleure en 2023 qu’en 2022, et toutes choses égales par ailleurs, l’économie aura un impact sur les bénéfices des entreprises », déclare Kevin Thozet, membre du comité d’investissement de Carmignac.
Sur les marchés obligataires, les obligations d’entreprise offrent également des opportunités intéressantes, car du côté du risque, la hausse attendue des taux de défaut est déjà largement intégrée dans les prix actuels. Du côté des rendements, les rendements intégrés sont à des niveaux compatibles avec les perspectives à long terme des actions. Du côté des obligations souveraines, le ralentissement de la croissance économique est généralement lié à la baisse des rendements obligataires. Toutefois, compte tenu de l’environnement inflationniste, si le rythme du resserrement peut ralentir, voire s’arrêter, il est peu probable qu’il s’inverse bientôt.
« Dans un tel environnement, les maturités plus longues (5 à 10 ans) sont préférables. Sur le marché obligataire, lorsque les rendements augmentent, les investisseurs peuvent se permettre d’attendre de voir comment évolue la situation. Le temps joue en faveur des investisseurs. Cependant, nous devons être conscients que l’abandon de la répression financière signifie que certains seront laissés sur le bord de la route, encore plus lorsque frappera la récession », indique Kevin Thozet.
À l’aube de 2023, le « mur d’inquiétudes » persiste. L’attention des investisseurs reste portée sur l’inflation et le risque de récession, qui ne devrait pas affecter les trois grandes économies de la même manière, ni au même moment. Mais la désynchronisation s’accompagne des avantages de la diversification. Et avec la volatilité des marchés financiers émergent des opportunités pour lesquelles il faudra se montrer sélectif et extrêmement agile pour pouvoir les saisir ; ce qui est la définition même d’un gérant actif. Informations réglementaires Il ne constitue ni une offre de souscription, ni un conseil en investissement. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. CARMIGNAC GESTION 24, place Vendôme – F – 75001 Paris Tél : (+33) 01 42 86 53 35 – Société de gestion de portefeuille agréée par l’AMF. SA au capital de 15,000,000 € – RCS Paris B 349 501 676