...

Gestion de patrimoine

Les effets de la pandémie, de la guerre, de la dégradation continue de l’environnement et des inégalités font que le rôle de la durabilité dans les entreprises et l’investissement n’a jamais été aussi important. En outre, les critères environnementaux, sociaux et de gouvernance (ESG) et l’investissement durable ont également fait l’objet d’un débat nécessaire. Dans ce contexte, Lloyd McAllister, responsable de l’investissement durable chez Carmignac, présente sept thèmes qui, selon lui, devraient dominer le discours sur l’investissement durable au cours de l’année prochaine.

Tendance #1

Passer des engagements à la mise en œuvre dans le domaine du climat Carmignac Face à l’absence de progrès en matière de réduction des émissions mondiales, la discussion sur le climat passera des objectifs à long terme à la mise en œuvre, tandis que l’accent sera mis sur l’innovation et les solutions technologiques. La mise en œuvre a été stimulée par la guerre en Ukraine, qui a révélé la faiblesse des systèmes énergétiques et leur vulnérabilité face aux risques géopolitiques. L’accent sera ainsi mis sur les technologies évolutives susceptibles de soutenir la transition et la croissance des énergies renouvelables continuera de dépasser les attentes. Nous nous attendons à ce que la course aux objectifs de réduction des émissions à long terme ralentisse et soit conditionnée par la fixation de règles explicites par les régulateurs et par l’achat de produits et de services moins polluants par les consommateurs, à mesure que la réalité de la mise en œuvre deviendra évidente. Nous nous attendons également à ce que les transitions permettant le passage d’industries polluantes à des industries vertes fassent l’objet d’un examen plus approfondi, mais qu’elles soient finalement mieux acceptées à mesure que la durée et la complexité de la transition énergétique seront mieux comprises par les propriétaires d’actifs. Les incitations fiscales non plafonnées dans le cadre de la loi sur la réduction de l’inflation aux États-Unis entraîneront une adoption plus rapide des technologies propres dans ce pays. Nous nous attendons par ailleurs à de nouvelles réglementations et activités de la part des banques centrales et des régulateurs de l’UE, notamment en ce qui concerne le mécanisme d’ajustement carbone aux frontières de l’UE.
  • Pourquoi est-ce important pour les investisseurs

Nous pensons que les attentes vont changer : les mesures théoriques à long et moyen terme, telles que les objectifs scientifiques de décarbonisation, seront devancées par une plus grande attention aux dépenses d’investissement et d’exploitation permettant d’atteindre ces objectifs. Une grande partie des technologies vertes étant encore naissante et non éprouvée, les incitations financières peuvent servir de catalyseur pour que les entreprises investissent dans des secteurs encore peu avancés en termes de transition énergétique tels que le ciment, l’acier, l’aviation, le transport maritime et l’alimentation.

L’innovation qui en résultera dans les technologies climatiques offrira des opportunités aux investisseurs désireux d’aligner leurs portefeuilles sur la transition énergétique.

Tendance #2

Les positions acheteuses sur les valeurs technologiques et vendeuses sur le pétrole ne vont plus suffire Carmignac Il était facile de paraître durable dans l’ère de l’argent facile après la crise, durant laquelle la croissance était généreusement récompensée. Le portefeuille typique acheteur sur les valeurs technologiques et vendeur sur l’énergie est ainsi devenu le modèle en matière de durabilité en raison de son faible niveau d’externalités négatives facilement mesurables, telles que les émissions de carbone, et de son exposition positive à des technologies de pointe qui amélioraient la vie des gens. Nous pensons que cette approche quelque peu superficielle cessera de fonctionner à l’avenir, en raison de la hausse des attentes des investisseurs institutionnels, de la réglementation et d’un environnement de marché différent.
  • Pourquoi est-ce important pour les investisseurs

Nous nous attendons à ce que les portefeuilles présentés comme ayant des caractéristiques durables démontrent clairement un alignement avec les besoins des clients, l’additionnalité ou les résultats qu’ils fournissent et dans quelle mesure les critères ESG sont pris en compte d’un point de vue financier et non financier.

En outre, nous pensons que la nécessité de présenter des résultats positifs en matière d’engagement ne sera plus un bonus mais deviendra une exigence de base.

Tendance #3

Des définitions passées au crible Carmignac Ces deux dernières années, l’investissement durable est devenu un défi réglementaire avec l’introduction des exigences de l’UE sur la publication d’informations en matière de finance durable (SFDR) et de la taxonomie de la finance durable. Cette tendance des autorités réglementaires à essayer de comprendre l’interaction entre les systèmes financiers, environnementaux et sociaux, et les différents objectifs d’investissement, se concrétisera par l’examen minutieux de la manière dont les gestionnaires d’actifs interprètent la réglementation.
  • Pourquoi est-ce important pour les investisseurs
La réglementation va évoluer pour apporter une définition plus précise de l’investissement durable. Nous nous attendons également à ce qu’il y ait un examen plus approfondi et des orientations supplémentaires sur la définition des fonds relevant de l’article 8 du SFDR.

Tendance #4

  • L’évolution des attentes en matière d’obligation fiduciaire et de matérialité
Carmignac Il existe une évolution de plus en plus marquée dans la définition de l’obligation fiduciaire, qui va du patrimoine des actionnaires au bien-être des actionnaires, accompagnée de la montée du capitalisme des parties prenantes. Cela signifie que les investisseurs institutionnels s’attendent de plus en plus à ce que les gestionnaires d’actifs tiennent compte du concept de double matérialité, dans lequel les conséquences des questions environnementales et sociales sur la performance d’une entreprise, ainsi que l’impact de l’entreprise sur l’environnement et la société, sont considérées comme significatives.
  • Pourquoi est-ce important pour les investisseurs
Nous devons nous attendre à ce que les clients et les autorités de réglementation parlent des questions ESG qui semblent moins pertinentes pour la valorisation d’une entreprise à court terme, mais qui sont importantes pour la prise de décisions à long terme des propriétaires d’actifs.

Tendance #5

Politisation de l’ESG Aux États-Unis, l’ESG a été attaqué par des politiciens des deux bords. Pour la droite, l’ESG représente une cabale politique qui fausse les marchés et retire dangereusement les financements d’industries de première importance telles que l’énergie et la défense. Pour la gauche, l’ESG est le dernier jeu concocté par Wall Street pour obtenir des commissions plus élevées en utilisant le greenwashing. Bien que les arguments soient souvent erronés, simplistes ou trop réducteurs, la critique de l’ESG, à mesure que cette tendance se généralise, imposera des approches de meilleure qualité et une plus grande transparence, ce que nous considérons comme un élément positif. Bien que l’agitation politique soit souvent trompeuse en matière d’ESG, nous pensons que ces discussions feront partie de l’actualité, ce qui créera de la confusion pour les clients. Par conséquent, les gestionnaires d’actifs doivent être clairs en ce qui concerne leur philosophie et leur approche d’investissement.
  • Pourquoi est-ce important pour les investisseurs
Nous espérons qu’il sera de plus en plus reconnu que les gestionnaires d’actifs individuels ou les groupes de gestionnaires d’actifs ont une certaine capacité, mais non pas une capacité illimitée, à atteindre les objectifs ESG à l’échelle du système et que les régulateurs doivent intervenir.

Tendance #6

La résurgence du scénario de décroissance Carmignac Les deux théories économiques dominantes en matière de durabilité se concentrent soit sur la décroissance, soit sur la croissance verte. Selon la théorie de la croissance verte, il est possible de développer des indicateurs traditionnels comme le PIB tout en atteignant des niveaux de pollution et de vie acceptables à l’échelle mondiale. La théorie de la décroissance estime que la consommation de ressources doit diminuer pour permettre à la société de vivre sous un plafond écologique. Tout au long de 2022, le discours sur la décroissance a pris de l’ampleur en raison de l’inefficacité perçue de la croissance verte. À moins que la pollution mondiale globale ne commence à diminuer, ce qui nous semble peu probable, le discours sur la décroissance commencera probablement à s’infiltrer lentement dans le débat économique général et dans l’élaboration des politiques gouvernementales. Les entreprises fortement exposées aux problèmes de « surconsommation » communément perçus, tels que la fast fashion et le plastique à usage unique, peuvent s’attendre à attirer l’attention des régulateurs, des consommateurs et des clients.
  • Pourquoi est-ce important pour les investisseurs
Jusqu’à présent, les gouvernements ont mis l’accent sur la nécessité pour les entreprises de quantifier leurs émissions, mais l’acceptation plus large de la théorie de la décroissance pourrait se traduire par une approche plus interventionniste. Cela pourrait avoir un impact profond sur les perspectives financières à long terme des secteurs les plus concernés.

Tendance #7

Un élargissement de l’ordre du jour Carmignac L’ESG a été dominé par la réglementation du climat et des marchés financiers en 2022. Nous pensons que l’accent sera désormais mis sur des thèmes plus larges de la biodiversité, en considérant les limites planétaires plutôt que des mesures environnementales spécifiques et des questions sociales telles que la sécurité alimentaire, la résistance aux antimicrobiens et les monopoles.
  • Pourquoi est-ce important pour les investisseurs
Nous pensons que les gestionnaires d’actifs devront démontrer leur performance par rapport aux limites ou aux budgets de capital naturel, plutôt que par rapport à des mesures de performance absolue. Cela se produit déjà dans une certaine mesure par le biais d’initiatives telles que les budgets carbone de l’UE pour les fonds et le Groupe de travail sur la publication d’informations financières liées à la nature, mais nous nous attendons à ce que ce processus s’accélère. L’accent mis sur des sujets sociaux plus vastes ouvrira la porte à des débats difficiles où il y aura moins de solutions « gagnant-gagnant » pour le capital financier, naturel et social. Il nous faudra aller vers des compromis qui nécessiteront une navigation prudente.
L’année 2024 a commencé dans un contexte géopolitique pour le moins anxiogène mais les perspectives macroéconomiques suivent une logique qui leur appartient. Résilience de l’économie américaine, taux d’intérêt obligataires, marchés actions, désaflation…autant de paramètres à prendre en compte pour tenter d’anticiper les marchés financiers cette année. Frédéric Leroux, Responsable Equipe Cross Asset et Gérant chez Carmignac, partage avec nous une analyse perspicace de la situation actuelle et nous livre son scénario pour l’année 2024 tout en nous conseillant sur les actifs Carmignac à privilégier pour naviguer avec confiance dans les eaux tumultueuses des marchés financiers cette année… A voir impérativement !

Quelques changements fiscaux entreront en vigueur dans ce projet de loi de finances 2024 sans cependant représenter un grand chamboulement fiscal. Indexation du barème de l’impôt sur le revenu sur l’inflation, hausse de la taxe foncière… voici un tour d’horizon des mesures fiscales plus ou moins avantageurses qui entrent en vigueur en ce début d’année.

Par Franck Boccara Comme pour chaque début d’année, les contribuables ont tout intérêt à se pencher sur les mesures fiscales qui entrent en application, ou sont conservées par le législateur dans ce projet de loi de finances 2024. PME-ETI.fr vous dresse la liste des mesures les plus significatives pour votre porte-monnaie.

Nouvelle augmentation de la taxe foncière

Ce n’est pas la meilleure nouvelle pour les propriétaires immobiliers puisque le projet de loi de finances 2024 prévoit une revalorisation d’au moins 3.9% des impôts locaux, au premier rang desquels la taxe foncière. Cette hausse mécanique, avant même le vote des budgets par les conseils municipaux au printemps, est calquée sur l’inflation et va venir rehausser les valeurs locatives cadastrales des logements. Celles-ci servent directement au calcul de la taxe foncière.

Davantage de taxes d’habitation sur les résidences secondaires majorées

Ces dernières années, plusieurs milliers de propriétaires de résidences secondaires en ont déjà fait les frais… Dans certaines communes, ils paient une taxe d’habitation majorée, parfois jusqu’à 60%, sur leur résidence secondaire. Certains propriétaires avaient échappé, jusqu’à présent, à cette majoration mais ils ont quelques soucis à se faire pour cette année puisque plus de 2 200 nouvelles communes vont pouvoir adopter l’application de cette majoration – comprise entre 5% et 60% – du montant de la taxe d’habitation. Cette adoption doit néanmoins faire l’objet d’une décision qui doit être votée en conseil municipal.

Le barème de l’impôt sur le revenu reste indexé sur l’inflation

Cette mesure est régulièrement reconduite chaque année et c’est encore le cas en 2024 pour le projet de loi de finances 2024. Le barème de l’impôt sur le revenu a donc été revalorisé de 4,8% le 1er janvier. Cette revalorisation du barème sera logiquemement supérieure in fine à l’inflation annuelle constatée en 2023 en France. C’est une bonne nouvelle pour les salariés dont le revenu aura progressé de moins de 4,8% l’année dernière car ils bénéficierons d’une baisse de leur imposition au printemps.

Dons aux associations : maintien du taux de réduction d’impôts à 75%

Le projet de loi de finances 2024 conserve un taux très attractif pour les contribuables en cas de dons à des associations d’aide aux plus démunis. Le gouvernement d’Elisabeth Borne a décider de maintenir le taux boosté de 75% de réduction d’impôt sur le revenu, dans la limite d’un plafond de dépenses de 1 000 euros par an. Ce qui veut dire que pour 1 000 euros donnés à une association, il sera donc possible de profiter de 750 euros de réduction d’impôt. Cette mesure fiscale incitative restera en vigueur jusqu’au 31 décembre 2026

Les pourboires restent défiscalisés

Les salariés de l’hôtellerie-restauration continueront de bénéficier de l’exonération d’impôt sur le revenu et de prélèvements sociaux sur les pourboires qu’ils perçoivent des clients. Cette mesure, qui est régulièrement reconduite depuis le 1er janvier 2022, permet d’éviter que les pourboires, notamment centralisés par l’employeur, ne se substituent à une partie du salaire de l’employé. La défiscalisation en question est plafonnée à 20% du salaire annuel brut de l’employé. Un rapport évaluant l’efficacité de cette mesure fiscale doit cependant être remis par le gouvernement au Parlement avant le 1er octobre 2024 afin de décider de la reconduction, ou non, de la mesure en 2025.

Le dispositif d’avance immédiate de crédit d’impôt reste le même

Des documents annexés au projet de loi de financement de la Sécurité sociale (PLFSS) prévoyaient cet automne la modification du mécanisme d’avance immédiate de crédit d’impôt concernant le secteur de l’emploi à domicile, notamment par l’abaissement de son plafond de 6 000 euros. Finalement, «le gouvernement ne modifiera pas le plafond de l’avance immédiate qui demeurera à 6 000 euros», a indiqué Bercy dans un communiqué publié en décembre. Cette continuité représente un vrai soulagement pour près d’un million de ménages qui perçoit chaque mois depuis 2022 le crédit d’impôt services à la personne (soutien scolaire, aide à domicile, entretien de la maison, etc.).

Les marchés financiers chinois ont subi récemment une forte volatilité imputable à un durcissement de la réglementation, aux tensions géopolitiques et au ralentissement économique causé par une politique « zéro Covid » draconienne. Toutefois, 2023 – l’année du Lapin d’Eau, symbole de paix et de retour à la normale, entre autres – pourrait ouvrir un nouveau chapitre pour les actions chinoises et offrir de nombreuses opportunités, en particulier dans les secteurs liés à la consommation.

Carmignac

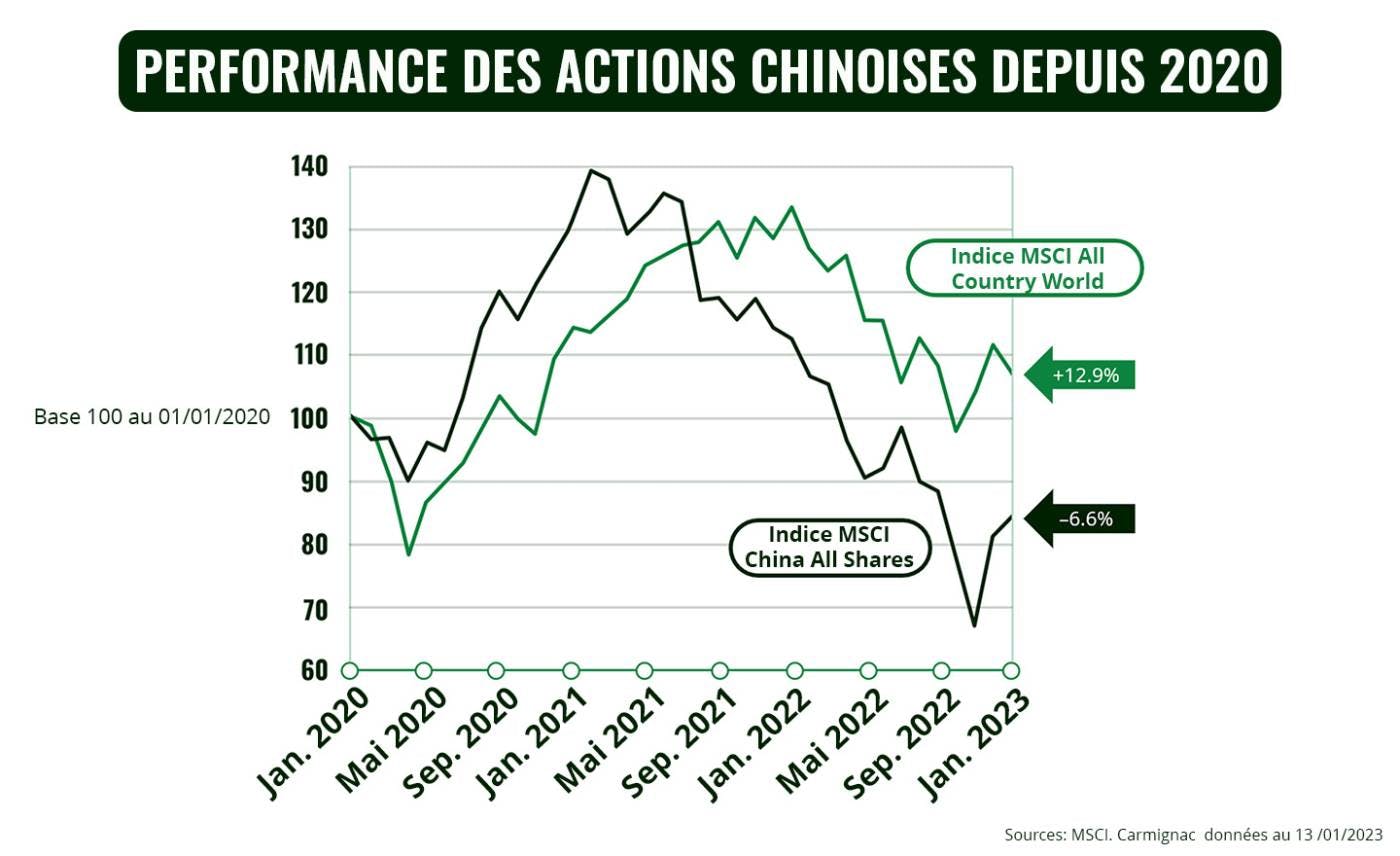
Les actions chinoises avaient enregistré de solides performances en 2020, avant de s’effondrer en 2021–2022 sous l’effet de plusieurs décisions politiques et d’autres événements qui ont accru la nervosité des investisseurs étrangers. Citons ainsi un durcissement de la réglementation dans certains secteurs, les déboires financiers du géant immobilier Evergrande et les exigences de transparence plus strictes imposées aux sociétés chinoises cotées aux États-Unis – sans oublier la très stricte politique « zéro Covid » de Pékin, ou les craintes d’invasion de Taïwan dans le sillage de l’offensive russe en Ukraine.

Toutefois, 2023 devrait être une année de normalisation pour l’économie et les marchés financiers du pays, ce qui pourrait inciter les investisseurs à s’intéresser aux actions chinoises. Voici les raisons pour lesquelles nous estimons que les investisseurs internationaux devraient envisager de faire une place à la Chine dans leurs portefeuilles.

Un horizon qui s’éclaircit

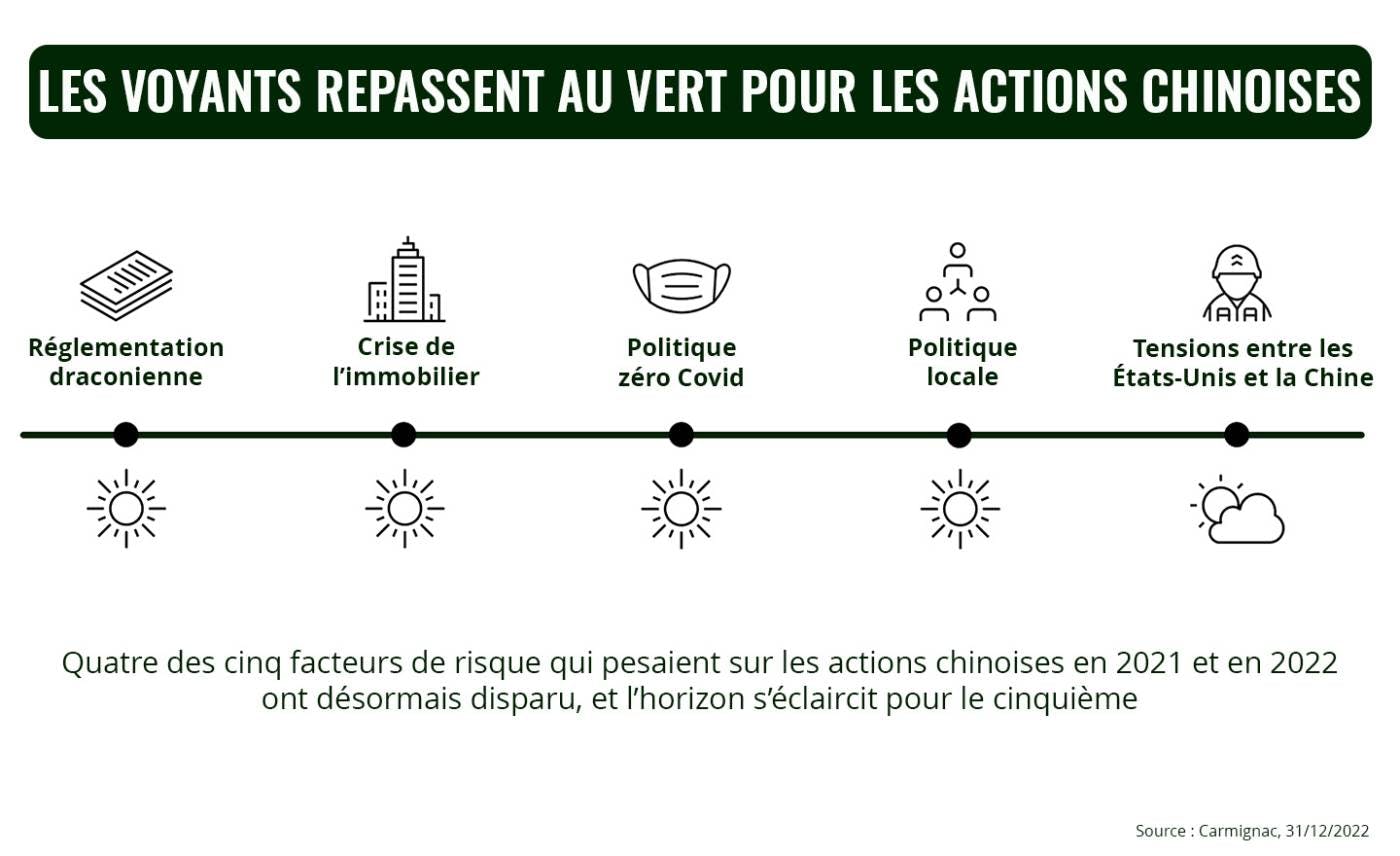
Les actifs chinois ont fait l’objet de ventes massives ces deux dernières années, sous l’effet de cinq facteurs de risque : le durcissement de la réglementation, en particulier pour les grands acteurs d’internet, la crise de l’immobilier, la politique zéro Covid, des considérations politiques locales et les tensions entre la Chine et les États-Unis.

Concernant les quatre premiers points, les voyants sont tous repassés au vert. Non seulement le pays a mis un terme à cette phase de durcissement de la réglementation, mais il a en outre pris des mesures de soutien au secteur privé, aux géants d’internet et au monde de l’immobilier. Ajoutons que le gouvernement a mis en œuvre des changements concrets depuis le Congrès du parti, en octobre dernier. La politique zéro Covid a été levée et la Chine a rouvert ses frontières le 8 janvier – certes un peu brusquement, mais ce revirement était nécessaire et il constitue une bonne nouvelle pour le pays comme pour le reste du monde.

S’agissant des tensions géopolitiques avec les États-Unis, les risques n’ont pas disparu sachant que les deux pays resteront de grands rivaux. Les tensions entre les États-Unis et la Chine, qui si elles sont remontées après l’incident du « ballon espion » chinois, ne devraient pas s’intensifier selon nous. Nous pensons que la reprise économique post-covid sera le principal moteur des actions chinoises en 2023.

Dans le même temps, l’organisme chargé de contrôler la procédure d’audit des sociétés cotées aux États-Unis, le PCAOB (Public Company Accounting Oversight Board), a annoncé avoir terminé sans incident l’examen d’un premier ensemble de sociétés chinoises et il a obtenu le droit d’inspecter certaines entreprises chinoises. Si ces avancées repoussent à 2025 le risque de voir les groupes chinois rayés de la cote aux États-Unis, les dernières déclarations des autorités américaines laissent de plus en plus espérer que de telles radiations pourront être évitées. Ces nouvelles sont arrivées juste au moment où les principaux décideurs chinois, réunis lors de la Conférence centrale sur le travail économique (le principal événement économique du pays) annonçaient vouloir faire de l’encouragement de la demande intérieure une priorité pour 2023.

Compte tenu de la réouverture plus précoce que prévu de l’économie chinoise, de la poursuite de l’assouplissement des mesures de l’État et du revirement manifeste du gouvernement en faveur de la croissance, nous pouvons nous attendre à ce que l’activité redémarre en 2023 ; même si la rapidité de la levée des restrictions peut induire quelques difficultés à court terme.

Nous estimons désormais que la croissance du PIB chinois devrait commencer à remonter au deuxième trimestre, pour atteindre environ 5.0% sur l’année pleine, ce qui ferait de la Chine la seule grande économie du monde à connaître une accélération de la croissance de son PIB.CarmignacDes perspectives de croissance optimistes, alimentées par la demande intérieure

Certes, une hausse des infections au Covid risque de peser sur les dépenses des ménages en première partie d’année, mais la situation devrait s’améliorer dès le deuxième trimestre, avec la mise en œuvre par Pékin de sa politique d’encouragement de la croissance et de la consommation. En outre, les dépenses des ménages seront sans doute également tirées à la hausse par :

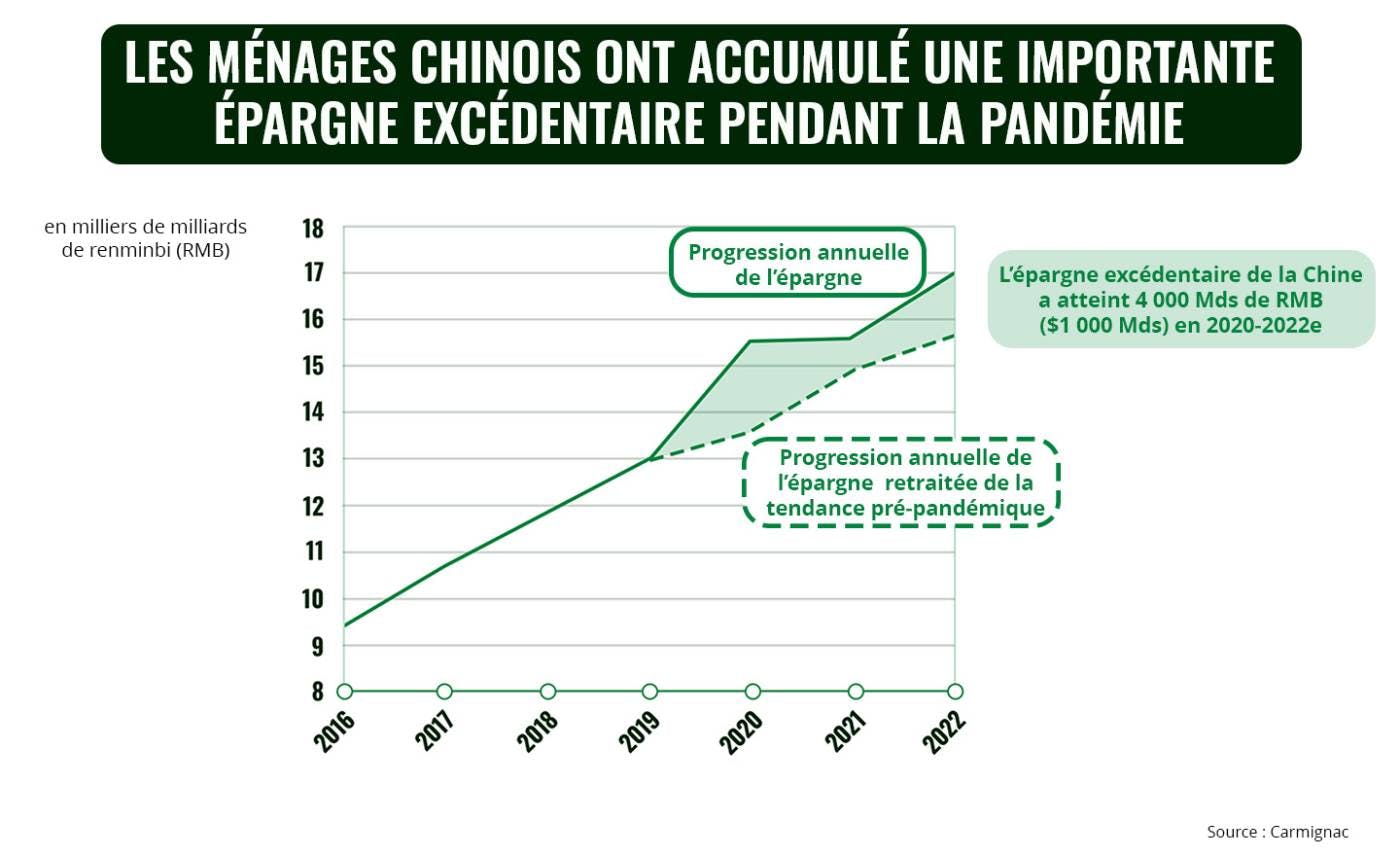
  • la consommation de l’épargne excédentaire qu’ils ont accumulée. Les ménages chinois détiennent à ce jour une épargne excédentaire de presque 18 000 milliards de renminbi (2 500 milliards d’euros), dont 4 000 milliards de renminbi thésaurisés depuis 2020, principalement en raison des confinements.
  • la reprise du marché du travail. En Chine, presque un emploi sur cinq suppose un contact physique et se trouve, à ce titre, susceptible d’être affecté par la situation sanitaire. Il s’ensuit que la suppression de la politique zéro Covid et la réouverture totale de l’économie pourraient stimuler à la fois l’offre (emplois) et la demande (dépenses des ménages), ce qui devrait encourager un rebond de la consommation.
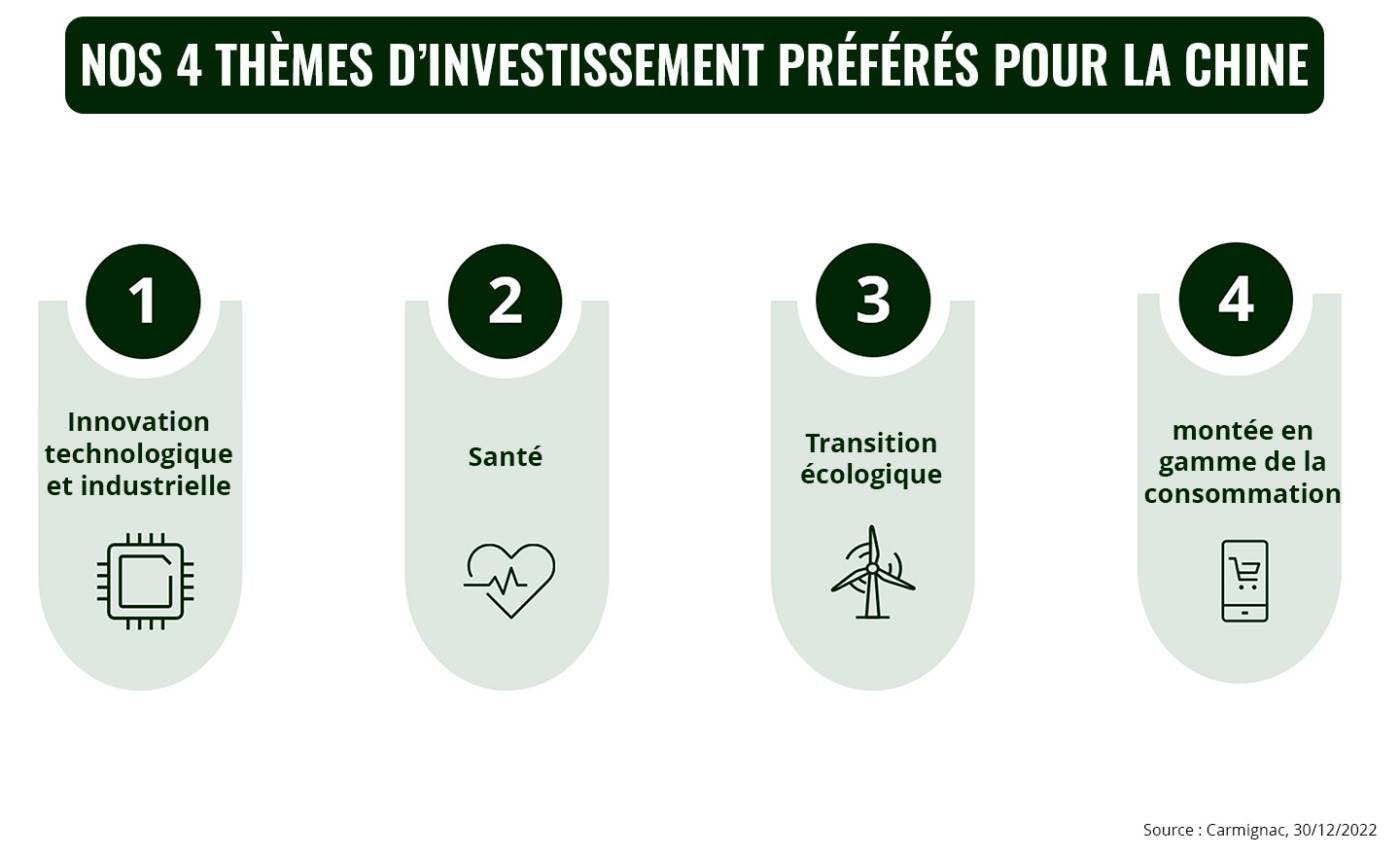
D’autres moteurs de croissance structurels favorables à la demande intérieure chinoise existent : une population de 1,4 milliard d’habitants, un PIB par habitant de plus de 12 500 dollars, une augmentation de la part du revenu des ménages consacrée à la consommation et une multiplication par cinq de la consommation totale des ménages entre 2005 et 2020. Si, en outre, nous examinons la consommation des ménages en pourcentage du PIB, nous constatons que les dépenses des consommateurs chinois, en particulier dans les zones rurales, recèlent encore une marge de croissance substantielle. Aujourd’hui, la consommation des ménages représente 54,3 % du PIB de la Chine, un pourcentage relativement faible par rapport aux autres grands pays émergents et aux économies développées (il atteint 82,6 % aux États-Unis1 par exemple) ; ce qui illustre bien cette marge de progression considérable. Tous ces facteurs laissent donc prévoir une hausse soutenue des dépenses de consommation chinoises, ce qui devrait alimenter la croissance du chiffre d’affaires des entreprises du pays positionnées sur les secteurs concernés au cours des prochaines années.CarmignacTrois autres raisons de s’intéresser aux actions chinoises Le marché a beau être immense, il reste sous-représenté et sous-investi Le marché chinois des actions – à savoir les actions A, les actions H, les ADR et les actions S – affiche une capitalisation boursière cumulée de plus de 19 000 milliards de dollars2, ce qui en fait la deuxième place mondiale derrière les États-Unis, et compte plus de 6 000 sociétés cotées. Il est donc tout simplement impossible pour les investisseurs de ne pas s’y intéresser aujourd’hui. Pourtant, malgré sa taille et sa dynamique, le marché d’actions chinois reste sous-représenté dans les allocations d’actifs et dans les indices d’actions mondiaux. Les sociétés chinoises ne pèsent ainsi qu’environ 3.6% de l’indice MSCI All Country World, contre 60.4% pour les sociétés américaines et 5.6% pour les japonaises. Les portefeuilles des investisseurs étrangers sont sous-pondérés à hauteur 4% sur les actions cotées en Chine. Des valorisations attractives pour les sociétés chinoises Bien que l’indice MSCI China ait déjà progressé de 35 % par rapport à son plus-bas d’octobre3, stimulé par les perspectives de réouverture du pays, nous restons convaincus du potentiel de hausse du marché chinois, dont les valorisations restent attrayantes. L’indice MSCI China affiche en effet un PER d’environ 11x, à peine inférieur à sa moyenne sur dix ans, tandis que les actions mondiales se négocient sur la base d’un PER d’environ 15x. Nous distinguons en outre une dynamique positive pour les résultats des entreprises chinoises. Contrairement aux États-Unis, où les résultats vont sans doute marquer le pas, les bénéfices des entreprises chinoises vont probablement se redresser. La plupart d’entre elles ayant réduit les coûts ces trois dernières années, on peut s’attendre à ce que la croissance de leur chiffre d’affaires débouche sur une remontée des bénéfices en 2023. La Chine comme facteur de diversification d’un portefeuille Les actions chinoises peuvent représenter un vecteur efficace de diversification géographique d’un portefeuille en raison de leur faible corrélation avec les autres marchés boursiers (en particulier dans le cas des actions A de Chine continentale).CarmignacEn outre, la société chinoise est en train de devenir très vite plus connectée, plus urbaine, plus innovante et plus soucieuse de développement durable, autant de mutations structurelles dont les investisseurs en actions peuvent tirer le meilleur parti par le biais de placements thématiques. Nous distinguons un potentiel particulièrement significatif dans quatre domaines clés de cette nouvelle économie : 1) l’innovation technologique et industrielle, 2) la santé, 3) la transition écologique et 4) la montée en gamme de la consommation. Ce dernier thème, en particulier, devrait se traduire par de bonnes performances en 2023 compte tenu du taux d’épargne record des ménages chinois.CarmignacAprès 20 mois difficiles, 2023 pourrait marquer un nouveau départ pour les marchés financiers chinois et le fait que la Chine devienne une catégorie d’actifs stratégique pour les investisseurs internationaux n’est plus qu’une question de temps. S’il convient toutefois de ne pas perdre de vue certains risques (comme une flambée des contaminations au Covid ou certains événements géopolitiques), nous pensons qu’il est possible d’en atténuer un grand nombre au moyen d’une gestion active du portefeuille. Chez Carmignac, nous sommes convaincus qu’une approche sélective, indépendante de la structure des grands indices boursiers, est essentielle pour identifier les opportunités de placement les plus attrayantes, en particulier sur le vaste marché d’actions chinois. C’est pourquoi nos investissements en Chine restent ciblés sur nos convictions phares, qui tendent à s’écarter de la composition des principaux indices d’actions du pays. 1Source : Banque mondiale, dépenses de consommation finale en %  (https://data.worldbank.org/indicator/NE.CON.TOTL.ZS?locations=CN) 2Sources : Bloomberg, CICC Research, 2022 3Source : Bloomberg, rendement de l’indice MSCI China en USD entre le 31/10/2022 et le 30/12/2022
La cession d’entreprise représente un potentiel et un défi économique conséquent pour la France, notamment dans un avenir proche. En effet, ce sont de plus en plus d’entreprises qui se trouvent concernées par cet enjeu du fait de l’âge moyen des dirigeants qui augmente et du fait que les chefs d’entreprise témoignent d’une envie de céder et reprendre plusieurs fois dans leur vie entrepreneuriale. Chaque année, environ 50 000 PME et ETI changent de mains…mais voyons ce qui se cache derrière ce chiffre et surtout quelles sont les vraies motivations des repreneurs.

Par Franck Boccara

Commençons par préciser qu’au delà de l’aspect micro-économique, la cession d’entreprise représente un véritable enjeu au niveau national puisque, selon le gouvernement, ce sont 750 000 emplois à sauvegarder et 150 000 autres à créer dans les années à venir. C’est donc vers les TPE, PME et ETI qui représentent 99.8% du nombre total d’entreprises que les yeux se tournent naturellement.

En effet, le vieillissement des dirigeants de PME s’accentue : si 17,4 % d’entre eux étaient âgés de 60 ans et plus en 2010, cette proportion est passée à 20,5 % en 2016 et devrait dépasser 23 % en 2023 ! Pour les ETI, ce sont 60% des dirigeants qui ont plus de 55 ans. Si l’on prend en compte le fait que 50% des cessions de PME et ETI ont lieu avant les 55 ans du dirigeant, on mesure alors mieux l’ampleur du défi.

Il est tout de même rassurant de noter que malgré quelques disparités au niveau national au bénéfice des régions les plus dynamiques, la reprise d’entreprise connait des taux d’investissement, de rentabilité et de survie nettement supérieurs à ceux des entreprises nouvellement créées dont seulement 50% sont encore actives cinq ans après leur création. Ce n’est donc pas un hasard si de nombreux entrepreneurs choisissent la reprise d’entreprise plutot que la création.

Quelles sont les motivations des repreneurs ?

Parmis les critères économiques qui motivent la décision des repreneurs, on trouve en tout premier plan le potentiel de croissance de l’entreprise pour 55% des chefs d’entreprise et repreneurs questionnés lors d’une étude menée sur la cession d’entreprise en 2019. Viennent ensuite la rentabilité avec 37% des réponses ou encore la valeur de l’entreprise qui comptabilise 25% des réponses. « Les chiffres montrent que, grâce aux investissements et à l’élan du nouveau dirigeant, une reprise permet bien souvent d’améliorer la croissance et l’emploi » précise Laurent Benoudiz, Président de l’Ordre des Experts-Comptables de Paris Île-de-France.

Parmi les critères d’attractivité d’une entreprise pour un repreneur, l’aspect humain et les talents internes tiennent toujours un rôle central dans les décisions de reprise. « La principale richesse de l’entreprise est celle des collaborateurs qui la composent. C’est un lien de confiance qui entraîne le dynamisme entrepreneurial entre cédant, repreneur et collaborateurs » explique Dominique Restino, Président de la CCI Paris Ile-de-France.

L’autre critère qui reste un élément primordial lors de la prise de décision est l’attractivité territoriale (accessibilité, bassin d’emplois, incitations fiscales…), bien plus que l’attachement au territoire où se trouve le siège de l’entreprise ou ses succursales. Les repreneurs seraient donc aujourd’hui plus mobiles qu’avant et tout à fait disposés à faire jouer la concurrence entre les différents territoires.

Enfin, le plaisir ne doit pas être sous-estimé, surtout pour les « primo-repreneurs » pour qui l’achat d’une entreprise a un gout d’aventure ainsi que pour les « serial-repreneurs » pour lesquels on pourrait presque parler de passion !


La Rentrée Carmignac 2023 a eu lieu le jeudi 21 septembre et nous souhaitons vous partager la présentation de l’évènement, ainsi que les messages clés à retenir. Nous vous invitons également à visionner le replay de la conférence pour (re)découvrir nos vues macroéconomiques, nos stratégies d’investissement et nos convictions.

Bilan et stratégie

  • Maxime Carmignac, Directeur Général Carmignac UK
  • Kevin Thozet, Portfolio Advisor & Membre du Comité d’Investissement
 

Notre scénario macroéconomique

  • Raphael Gallardo, Chef Économiste
  • Frédéric Leroux, Responsable Équipe Cross Asset, Gérant

Notre stratégie d’investissement

  • Jacques Hirsch, Gérant
  • Guillaume Rigeade, Co-Responsable Équipe Obligataire, Gérant
  • David Older, Responsable Équipe Actions, Gérant

Table ronde « Investir au-delà du mur des inquiétudes »

  • Marie-Anne Allier, Gérante
  • Pierre Verlé, Responsable Équipe Crédit, co-Responsable Équipe Obligataire, Gérant
  • Mark Denham, Responsable Actions Européennes, Gérant

Échanges avec Édouard Carmignac

Édouard Carmignac, Président, CIO

Intervenant(s)

Communication publicitaire. Veuillez vous référer au KID/prospectus avant de prendre toute décision finale d’investissement.​ Ce document est destiné à des clients professionnels.

Le présent document ne peut être reproduit en tout ou partie, sans autorisation préalable de la Société de gestion. Il ne constitue ni une offre de souscription ni un conseil en investissement. Ce document n’est pas destiné à fournir, et ne devrait pas être utilisé pour des conseils comptables, juridiques ou fiscaux. Il vous est fourni uniquement à titre d’information et ne peut être utilisé par vous comme base pour évaluer les avantages d’un investissement dans des titres ou participations décrits dans ce document ni à aucune autre fin. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Elles se rapportent à la situation à la date de rédaction et proviennent de sources internes et externes considérées comme fiables par Carmignac, ne sont pas nécessairement exhaustives et ne sont pas garanties quant à leur exactitude. À ce titre, aucune garantie d’exactitude ou de fiabilité n’est donnée et aucune responsabilité découlant de quelque autre façon pour des erreurs et omissions (y compris la responsabilité envers toute personne pour cause de négligence) n’est acceptée par Carmignac, ses dirigeants, employés ou agents.​

Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur).​Le rendement peut évoluer à la hausse comme à la baisse en raison des fluctuations des devises, pour les actions qui ne sont pas couvertes contre le risque de change.​

La référence à certaines valeurs ou instruments financiers est donnée à titre d’illustration pour mettre en avant certaines valeurs présentes ou qui ont été présentes dans les portefeuilles des Fonds de la gamme Carmignac. Elle n’a pas pour objectif de promouvoir l’investissement en direct dans ces instruments, et ne constitue pas un conseil en investissement. La Société de Gestion n’est pas soumise à l’interdiction d’effectuer des transactions sur ces instruments avant la diffusion de la communication. Les portefeuilles des Fonds Carmignac sont susceptibles de modification à tout moment.​

La référence à un classement ou à un prix ne préjuge pas des classements ou des prix futurs de ces OPC ou de la société de gestion.​La durée minimum de placement recommandée équivaut à une durée minimale et ne constitue pas une recommandation de vente à la fin de ladite période.​

​Morningstar Rating™ : © Morningstar, Inc. Tous droits réservés. Les informations du présent document : -appartiennent à Morningstar et / ou ses fournisseurs de contenu ; ne peuvent être reproduites ou diffusées ; ne sont assorties d’aucune garantie de fiabilité, d’exhaustivité ou de pertinence. Ni Morningstar ni ses fournisseurs de contenu ne sont responsables des préjudices ou des pertes découlant de l’utilisation desdites informations.​

L’accès au Fonds peut faire l’objet de restriction à l’égard de certaines personnes ou de certains pays. Le présent document ne s’adresse pas aux personnes relevant d’une quelconque juridiction où (en raison de la nationalité ou du domicile de la personne ou pour toute autre raison) ce document ou sa mise à disposition est interdit(e). Les personnes auxquelles s’appliquent de telles restrictions ne doivent pas accéder à ce document. La fiscalité dépend de la situation de chaque personne. Les fonds ne sont pas enregistrés à des fins de distribution en Asie, au Japon, en Amérique du Nord et ne sont pas non plus enregistrés en Amérique du Sud. Les Fonds Carmignac sont immatriculés à Singapour sous la forme d’un fonds de placement de droit étranger réservé aux seuls clients professionnels. Les Fonds ne font l’objet d’aucune immatriculation en vertu du US Securities Act de 1933. Le fonds ne peut être proposé ou vendu, directement ou indirectement, au bénéfice ou pour le compte d’une « US person » au sens de la réglementation S américaine et du FATCA.

La décision d’investir dans le(s) fonds promu(s) devrait tenir compte de toutes ses caractéristiques et de tous ses objectifs, tels que décrits dans son prospectus. Les risques et frais relatifs aux Fonds sont décrits dans le KID (Document d’informations clés). Le KID doit être tenu à disposition du souscripteur préalablement à la souscription. Le souscripteur doit prendre connaissance du KID. Les investisseurs peuvent perdre tout ou partie de leur capital, attendu que les Fonds n’offrent pas de garantie de capital. Tout investissement dans les Fonds comporte un risque de perte de capital.

Carmignac Portfolio désigne les compartiments de la SICAV Carmignac Portfolio, société d’investissement de droit luxembourgeois conforme à la directive OPCVM.​ Les Fonds sont des fonds communs de placement de droit français conformes à la directive OPCVM ou AIFM.​ La société de gestion peut décider à tout moment de cesser la commercialisation dans votre pays.

En tant que société de gestion et garants des actifs de nos clients, nous avons un rôle essentiel à jouer pour aider les entreprises dans lesquelles nous investissons à améliorer leur profil ESG au bénéfice de leurs nombreuses parties prenantes, qu’il s’agisse des actionnaires, des employés, des clients et de la société elle-même. C’est pourquoi nous privilégions une approche d’investissement dynamique ainsi qu’une démarche d’actionnariat actif en dialoguant avec les entreprises et en votant lors de leurs assemblées générales annuelles. L’éventail des sujets ESG est très large et ne cesse d’évoluer. Nous avons donc choisi d’axer notre approche ESG sur trois thèmes essentiels à notre activité et sur lesquels nous pensons pouvoir contribuer de manière tangible : le Climat, l’Émancipation et le Leadership. Maxime Carmignacdirectrice générale de Carmignac UK, Lloyd McAllister, responsable de l’Investissement durable, et Marion Plouhinec, analyste ESG senior, présentent nos attentes sur les enjeux climatiques, sociaux et de gouvernance. Communication Publicitaire. La décision d’investir dans les fonds devrait tenir compte de toutes les caractéristiques et de tous les objectifs, tels que décrits dans le prospectus. Communication publiée par Carmignac Gestion S.A., société de gestion de portefeuille agréée par l’Autorité des Marchés Financiers (AMF) en France, et sa filiale luxembourgeoise, Carmignac Gestion Luxembourg, S.A., société de gestion de fonds d’investissement agréée par la Commission de Surveillance du Secteur Financier (CSSF). «Carmignac» est une marque déposée. «Investing in your Interest» est un slogan associé à la marque Carmignac. La présente vidéo ne peut être reproduite en tout ou partie, sans autorisation préalable de la Société de gestion. Elle ne constitue ni une offre de souscription ni un conseil en investissement. Cette vidéo n’est pas destinée à fournir, et ne devrait pas être utilisée pour des conseils comptables, juridiques ou fiscaux. Elle vous est fournie uniquement à titre d’information et ne peut être utilisée comme base pour évaluer les avantages d’un investissement dans des titres ou participations décrits dans cette vidéo ni à aucune autre fin. Les informations contenues dans cette vidéo peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Elles se rapportent à la situation à la date de rédaction et proviennent de sources internes et externes considérées comme fiables par Carmignac, ne sont pas nécessairement exhaustives et ne sont pas garanties quant à leur exactitude. CARMIGNAC GESTION 24, place Vendôme – F – 75001 Paris Tél : (+33) 01 42 86 53 35 Société de gestion de portefeuille agréée par l’AMF. SA au capital de 15,000,000 € – RCS Paris B 349 501 676 CARMIGNAC GESTION Luxembourg City Link – 7, rue de la Chapelle – L-1325 Luxembourg Tel : (+352) 46 70 60 1 – Filiale de Carmignac Gestion. Société de gestion de fonds d’investissement agréée par la CSSF. SA au capital de 23 000 000 € – RC Luxembourg B67549  

Tous les trimestres, Edouard Carmignac prend la plume pour commenter les enjeux économiques, politiques et sociaux du moment. En tant que partenaire de Carmignac Gestion, nous avons le plaisir de relayer sur PME-ETI.fr les analyses claires d’Edouard Carmignac, si précieuses en cette période d’incertitude… A lire impérativement !

Madame, Monsieur,

     Les économistes de tout poil, tels Vladimir et Estragon, attendent depuis le début de cette année l’arrivée d’une récession. Mais, tel Godot, cette récession n’arrive pas. L’attente que cette absence provoque ne nous amènera probablement pas à réfléchir au sens de la vie, mais elle nous conduit au moins à nous interroger sur les ressorts atypiques de la croissance économique post Covid.

     L’arrêt brutal de l’activité qui a accompagné la découverte de la transmissibilité rapide du SARS-Cov-2 a suscité des mesures correctives par des largesses budgétaires massives visant à compenser chez les ménages les pertes de revenus. Ainsi, une épargne excédentaire de l’ordre de 11% du PIB s’est constituée aux Etats-Unis. De moindre ampleur en Europe, ces excédents d’épargne n’en ont pas moins été entretenus par une grande variété de politiques du « quoi qu’il en coûte ».

     Dotés d’une épargne confortable et ayant goûté aux charmes du télé-repos souvent maquillé en télétravail, nombre de salariés ont manifesté une réelle réticence à reprendre une activité. Dans ces conditions, les chefs d’entreprise, confrontés à la difficulté à trouver une main d’œuvre adéquate, ont été incités à la conserver, d’autant que l’inflation ambiante leur a permis d’absorber des coûts majorés par des hausses de prix compensant un début de fléchissement d’activité.

     Face à ces tensions inflationnistes engendrées par la mise en place de largesses fiscales sans précédent, les Banques Centrales apparaissent démunies. Le recours à l’arme de la hausse des taux et à la réduction des liquidités s’avère peu efficace, tout en fragilisant les banques et en exerçant un impact difficile à anticiper sur le marché des changes.

     Qu’en est-il des perspectives des marchés ? A priori, le cocktail de tensions inflationnistes difficilement maîtrisables, accompagnées de taux d’intérêt élevés, est toxique pour la valorisation de tous les actifs. Ce serait oublier que les banquiers centraux craignent trop les effets dévastateurs d’un arrêt brutal de l’activité sur la soutenabilité de la dette dans une période où le seuil de résistance à la douleur des populations occidentales est très bas. Aussi, les taux réels devraient rester relativement faibles, avec des effets favorables sur l’investissement et la croissance. Qui plus est, la baisse des prix des matières premières engendrée par les défaillances de l’économie chinoise, les moindres tensions sur les chaînes de production et la réduction de la marge de manœuvre des entreprises à relever leurs prix dans une conjoncture moins favorable, doivent favoriser une accélération de la baisse de l’inflation au cours des prochains mois.

     Ce scénario d’une « désinflation immaculée », sans le recours à une récession, peut paraître trop idyllique. Il est pourtant possible et conduirait Vladimir et Estragon à attendre encore plus longtemps Godot…

     Vous souhaitant dans cette perspective un été plus serein, je vous prie d’agréer, Madame, Monsieur, l’expression de ma considération choisie.

Qu’est-ce que le « skin in the game » ?

Il faut distinguer deux choses : bien faire son métier et faire plus que son métier en y mettant une part de soi. Chez Carmignac, nous nous investissons pleinement dans notre travail. Quand je parle d’investissement, il s’agit naturellement du temps et des ressources que nous y consacrons, mais je fais également ici référence à notre propre argent. Nos fonds propres sont conséquents (plus de 2 milliards d’euros) et sont pour l’essentiel investis dans les mêmes fonds que l’argent de nos clients. C’est assez unique dans notre industrie. Le « skin in the game » tel que nous le pratiquons, c’est un partage des mêmes objectifs et des mêmes risques avec nos clients. Car s’investir pleinement, y compris, financièrement aux côtés de nos clients constitue la garantie, et la meilleure qui soit, d’un alignement d’intérêt unique entre eux et nous. 

Pourquoi est-ce important pour nous ?

Cela illustre notre engagement aux côtés de nos clients. Cela montre que nous croyons dans ce que nous faisons, dans nos produits, nos équipes et nos convictions. Nous gagnons si nos clients gagnent. Et quand on souffre, on souffre ensemble même si l’objectif est bien évidemment de réussir tous ensemble. Cette décision d’investir notre argent dans nos fonds a été prise dès la création de la société. Il nous a semblé qu’il s’agissait-là de la meilleure preuve que nous pouvions apporter à nos clients de notre engagement à leurs côtés. Nous ne pouvons pas nous permettre d’avoir de mauvaises performances sur le long terme, c’est aussi simple que ça.

En quoi cela nous différencie-t-il des autres ?

A ma connaissance, il n’existe pas d’autre acteur qui investit son propre argent et dans une telle proportion dans ses produits. C’est pourtant, selon nous, le meilleur moyen de faire coïncider nos intérêts avec ceux de nos clients. Il parait évident que nous investissions dans l’intérêt de nos clients. Ce qui l’est moins en revanche c’est cette dimension, d’alignement des intérêts avec nos clients. Et même au-delà de l’entreprise, l’alignement d’intérêts concerne les collaborateurs de Carmignac. 70% d’entre eux sont intéressés au capital de l’entreprise. De sorte que la majorité des salariés a directement intérêt à ce que nos fonds se portent bien.

Cela revient finalement à comprendre l’intérêt que peuvent avoir les clients de confier leur épargne à une société de gestion indépendante. En quoi est-ce différent ?

Gérer l’épargne de nos clients est un honneur. C’est aussi une lourde responsabilité. Partager les mêmes risques qu’eux, c’est les assurer que nous n’avons aucun autre objectif qu’être efficaces et performants. C’est une énorme différence qui évite bien des questionnements, légitimes par ailleurs. L’indépendance pour l’indépendance n’a pas grand intérêt. Elle n’a de sens que si elle est mise au service des convictions, du long-terme et de l’innovation. Une société de gestion cotée en bourse ou filiale d’un grand ensemble doit publier ses résultats chaque trimestre. Elle peut donc être amenée à prendre des décisions en faveur du court terme au détriment du long-terme. Ce n’est pas notre cas, nous avons le temps et pouvons investir pour le long-terme si nous avons la conviction c’est la bonne chose à faire. C’est ainsi que nous finançons les innovations dans lesquels nous croyons. C’est avec notre propre argent que nous développons et testons les nouvelles solutions d’investissement que nous lançons. Elles ne sont commercialisées auprès de nos clients qu’une fois démontrées leur viabilité et leur pertinence financière. De la même manière, nous pouvons dévier du consensus, refuser les vérités immédiates et la pression des pensées dominantes lorsque nous nous sommes forgés la conviction, à force de travail et de recherche, que c’était la bonne chose à faire pour nos clients et donc pour nous-mêmes. Cette liberté, cette indépendance sont au cœur de notre culture d’entreprise et nous les concevons que dans l’intérêt de nos clients.

EN SAVOIR PLUS

Les informations présentées ci-dessus ne peuvent être reproduites, en tout ou partie, sans autorisation préalable de la société de gestion. Elles ne constituent ni une offre de souscription, ni un conseil en investissement. Ces informations peuvent être partielles et sont susceptibles d’être modifiées sans préavis.

   
L’indice « MOVE » permet d’apprécier le niveau d’incertitude sur les marchés d’obligations souveraines américaines. Celui-ci se base sur les anticipations de marché quant aux mouvements attendus sur la courbe des taux américains pour les semaines à venir. L’indice « MOVE » est aux obligations ce que l’indice « VIX » est aux actions. La volatilité des taux américains a été particulièrement élevée ces 12 derniers mois. L’indice MOVE est allé tutoyer des niveaux associés à des périodes de crises historiques (crise asiatique, explosion de la bulle Internet, grande crise financière de 2008, Covid-19 – cf. cercles noirs sur le graphique). Par Kevin Thozet – Portfolio Advisor et Membre du Comité d’Investissement chez Carmignac

« L’incertitude sur les marchés s’accroit aux points de retournement et diminue à mesure qu’une tendance se dessine ».

Carmignac

Pourquoi la volatilité obligataire a-t-elle été si élevée ?

Une vague inflationniste inédite en 40 ans et une Fed1 à la traine ont créé une incertitude élevée quant à l’amplitude des hausses de taux ainsi que la distance à parcourir pour amener les taux d’intérêt en territoire restrictif2. Cette incertitude a induit un comportement atypique de l’indice Move. En effet, d’ordinaire, plus on avance dans le cycle de resserrement monétaire3, plus la volatilité obligataire tend à baisser (cf. flèches noires) : avec d’une part, les taux directeurs qui se rapprochent de leurs niveaux terminaux et, d’autre part, les taux plus longs qui tendent à trouver un plafond avec le cycle économique qui avance et les moindres perspectives de croissance afférentes. Cela n’a pas été le cas dans ce cycle de resserrement (cf. flèche rouge) ; enfin, cela n’a pas été le cas jusqu’à l’apparition de fissures dans le système bancaire régional américain et la perspective de voir la Fed mettre un terme à ce cycle de resserrement monétaire3 extraordinaire à bien des égards. Depuis, l’incertitude sur les marchés obligataires a eu tendance à diminuer, une dynamique renforcée par la baisse de la volatilité réalisée. Aussi, on peut s’attendre à voir le contexte de volatilité extraordinaire se rééquilibrer : la course folle des taux directeurs touche à sa fin, la désinflation est bien engagée, d’autant que la conjoncture économique se dégrade doucement mais surement et la diversification retrouve ses propriétés traditionnelles. La séquence de marché à venir pourrait se prêter à être acheteur d’obligations souveraines cœurs. Pour autant, il semble illusoire de voir l’indice MOVE revenir sur les niveaux moyens qui ont prévalu ces 10 dernières années (aux alentours de 75, cf. ligne grise) : avec d’une part, la fin des mesures de soutien exceptionnelles (assouplissement quantitatif4 notamment) qui avaient supprimé la volatilité, et d’autre part, un environnement inflationniste à venir bien moins bénin – du fait de la nature de l’inflation et du risque de voir un revirement tant sur le front des politiques monétaires que budgétaires avant que cette dernière ne soit complètement domptée. Ainsi à plus long terme la valeur d’équilibre pour les années à venir sera selon toute vraisemblance plus proche de la période qui a précédé la grande crise financière – soit aux alentours de 100 (cf. ligne noire) – ce qui correspond à des mouvements de taux quotidiens usuels de plus ou moins 6 points de base. Un environnement conjoncturellement favorable aux obligations souveraines donc, et plus particulièrement sur des maturités intermédiaires et longues, mais qui structurellement requiert une gestion active – la plus à même de pouvoir faire rimer volatilité avec opportunité.
  • L’indice Move est calculé en se basant sur la volatilité implicite des marchés d’options à 1 mois des différents points de la courbe des taux américains. Il agrège et pondère la volatilité des différents points de la courbe avec 20 % sur les taux 2 ans américains, 20 % sur les taux 5 ans, 40 % sur les taux à 10 ans et 20 % sur les taux 30 ans.
  • Plus il est élevé plus l’amplitude des mouvements de taux attendus est élevée et donc plus l’incertitude est forte. Ainsi l’indice Move passant de 50 en juin 2021 à 130 aujourd’hui implique une incertitude bien plus élevée sur l’amplitude des mouvements de taux d’intérêt.
  • On peut inférer du niveau de l’indice l’ampleur du mouvement de taux attendu par les marchés ; un niveau de 130 induit une anticipation de mouvements journaliers de plus ou moins 8 points de base, hors risques extrêmes. Alors même qu’en moyenne sur les 20 dernières années les mouvements journaliers ont été de plus ou moins 3 points de base en moyenne. Et donc cela reflète bien la période d’incertitude sur les marchés de taux que nous traversons !

Contactez les experts Carmignac

1FED : Federal Reserve Board (Banque de la Réserve fédérale). 2Les taux restrictifs correspondent à des taux réels positifs. 3Resserrement monétaire : action des banques centrales visant à ralentir une économie en surchauffe faisant craindre une poussée de l’inflation, par une hausse de ses taux et un moindre apport de liquidité sur les marchés. 4Assouplissement quantitatif : Le « quantitative easing » (QE) ou « assouplissement quantitatif » en français désigne un type de politique monétaire par laquelle une banque centrale rachète massivement de la dette publique ou d’autres actifs financiers afin d’injecter de l’argent dans l’économie et de stimuler la croissance.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.