...

FINANCE

Expatriés : faut-il investir dans l’immobilier de luxe en France ?
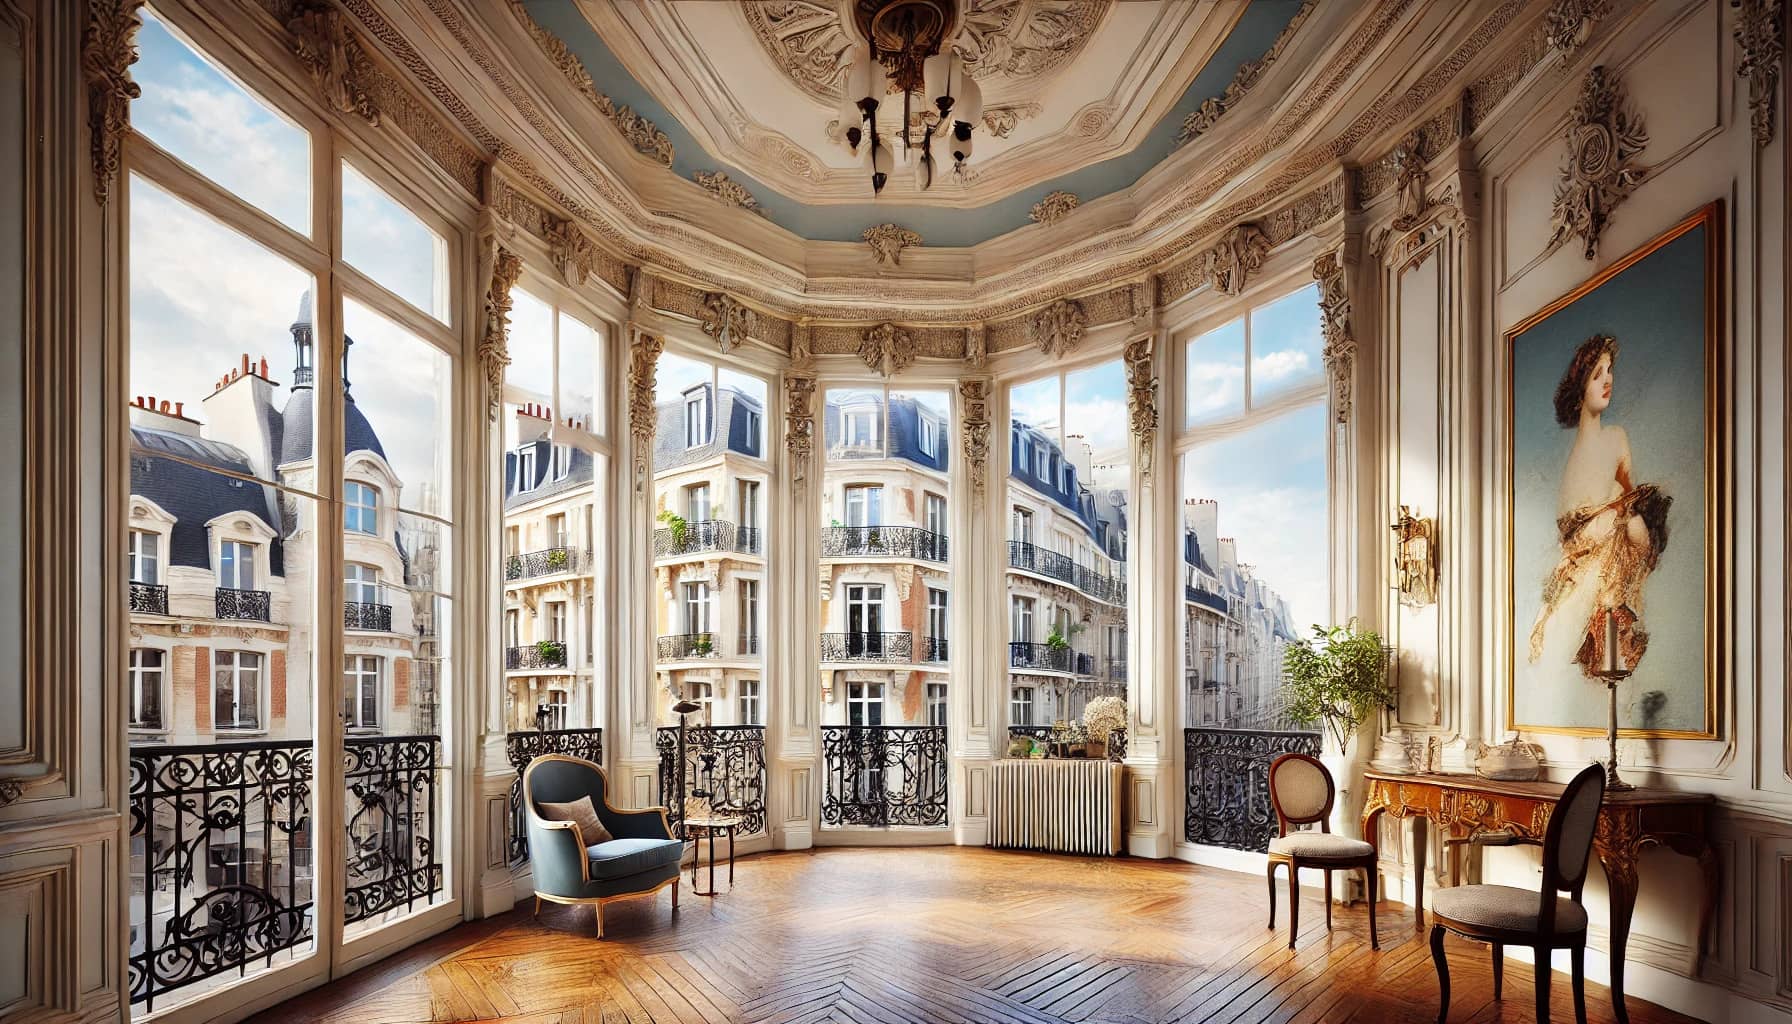
Investir dans l’immobilier de luxe en France séduit de plus en plus de non-résidents. Mais entre fiscalité, réglementation et complexité du marché, le parcours est exigeant. Décryptage des opportunités, des pièges à éviter, et des stratégies gagnantes adoptées par certains expatriés. Par Hugues de Poulpiquet – Directeur chez Fairway Luxury Real Estate et avocat Parmi les destinations immobilières prisées des expatriés, la France conserve une place à part. Paris, la Côte d’Azur, le Pays Basque, les Alpes ou encore la région Bordelaise continuent d’attirer des acheteurs installés à Londres, Dubaï, New York, Genève ou Singapour. Pour beaucoup, il s’agit de se constituer un pied-à-terre, d’anticiper un retour, ou simplement de diversifier un portefeuille patrimonial avec un actif tangible. L’immobilier, une valeur patrimoniale qui traverse les crises Malgré la hausse des taux d’intérêt et un marché globalement plus attentiste, le segment du luxe en France reste résilient. Plusieurs facteurs expliquent cet attrait : la stabilité juridique, la richesse du patrimoine architectural, la diversité des territoires, et un marché locatif soutenu dans les zones tendues. La France reste perçue comme un pays stable pour investir dans la pierre, notamment par les Européens et les Anglo-Saxons. C’est un pays où les droits de propriété sont solides, le cadastre fiable, et les procédures d’achat bien encadrées. À cela s’ajoute une dimension affective : de nombreux expatriés achètent pour loger leurs enfants pendant leurs études, recevoir la famille durant les vacances, ou préparer un retour à moyen ou long terme. Cinq zones plébiscitées par les expatriés Certaines régions concentrent l’essentiel de la demande étrangère haut de gamme :
  • Paris, avec ses quartiers emblématiques (6e, 7e, 8e, 16e, 17e, mais aussi le Marais, la rive gauche, etc.), reste une valeur refuge. Les petites surfaces bien situées sont très recherchées pour la location, tandis que les appartements familiaux dans les immeubles de standing séduisent les acheteurs long terme.
  • La Côte d’Azur (Nice, Cannes, Antibes, Saint-Tropez) reste une destination emblématique. Malgré des prix élevés, la rareté de l’offre et la demande internationale assurent une bonne tenue du marché, avec un fort potentiel en location saisonnière.
  • Le Pays Basque, notamment autour de Biarritz, Saint-Jean-de-Luz et Guéthary, attire pour son cadre de vie, son élégance discrète et sa proximité avec l’Espagne. L’offre y est rare et les prix soutenus.
  • Les Alpes, avec des stations comme Megève, Chamonix ou Annecy, séduisent les familles cherchant un bien à usage mixte : usage personnel, location saisonnière, et revente patrimoniale.
  • Des villes comme Bordeaux, Lyon ou Aix-en-Provence sont aussi prisées pour des investissements plus accessibles, souvent à visée locative, ou pour loger des enfants étudiant en France.
Un achat très encadré, mais accessible aux non-résidents Contrairement à certaines idées reçues, investir en France en tant que non-résident est parfaitement légal et relativement courant. Quelques points de vigilance sont à connaître : Financement : conditions spécifiques pour les non-résidents Les banques françaises accordent des prêts aux non-résidents, sous réserve d’un apport conséquent (20 à 30 %) et d’un dossier solide. Les expatriés vivant dans des juridictions reconnues (Europe, Suisse, Singapour, Émirats…) ont souvent de bons retours, à condition de présenter des revenus stables et bien documentés. Par exemple, une famille résidant à Genève a obtenu un financement à 70 % pour un appartement de 2 chambres dans le 7e arrondissement de Paris, destiné à accueillir leurs enfants étudiants à Sciences Po. L’achat a été structuré via une SCI familiale pour faciliter la transmission. Fiscalité : loyers, plus-values, IFI Les loyers perçus en France sont imposés localement. Deux régimes sont possibles :
  • Le régime réel, avec déduction des charges.
  • Le régime de la location meublée (LMNP), qui permet d’amortir le bien et de réduire l’imposition.
En cas de revente, les non-résidents sont soumis à la même fiscalité que les résidents, avec un abattement progressif. Au bout de 22 ans, l’impôt sur la plus-value est nul, et au bout de 30 ans, les prélèvements sociaux disparaissent également. L’Impôt sur la Fortune Immobilière (IFI) ne s’applique qu’au patrimoine immobilier français, au-delà de 1,3 million d’euros. Structuration : bien choisir son mode de détention SCI, détention directe, indivision, ou encore détention en LMNP : chaque mode de détention a ses implications fiscales et successorales. Il est vivement conseillé de réfléchir à la structure en amont, en fonction de la situation familiale, des objectifs patrimoniaux et du pays de résidence. Un couple installé à Singapour a structuré l’achat d’une villa à Biarritz via une SCI à l’IS, afin de dissocier l’exploitation locative et la gestion patrimoniale. Le bien est loué à la semaine durant l’été, avec un revenu net moyen de 5 %, et constitue une base pour leurs séjours en Europe. Trois profils, trois stratégies gagnantes Dans la réalité, les stratégies d’investissement varient selon les profils. Voici trois exemples illustratifs, tirés de dossiers récents :
  • Le couple franco-libanais installé à Dubaï a investi dans un appartement de 60 m² dans le 8e arrondissement de Paris pour 980 000 €, meublé et loué à l’année. En régime LMNP, ils dégagent un rendement net d’environ 3 %, avec une valorisation constante. Le bien servira de pied-à-terre à leur retour.
  • Une famille suisse a acquis une maison à Manigod pour l’occuper pendant les vacances et anticiper un retour définitif dans dix ans. En cas de retour, la résidence principale bénéficie d’une exonération de la plus-value.
  • Un cadre français vivant à Londres a opté pour deux studios à Nice, en location meublée. Il a structuré son investissement via une SCI à l’IS, avec un objectif de rentabilité (4,5 %) et de transmission à ses enfants.
Autre exemple : une cliente, retraitée américaine, installée à San Francisco, a récemment acquis un 150 m² rue Chauveau Lagarde dans le 8ème. Objectif : en faire un pied-à-terre parisien, tout en conservant une dimension patrimoniale forte, dans un secteur à l’offre très contrainte. En résumé : un marché exigeant, mais plein d’opportunités L’immobilier de luxe français reste une valeur patrimoniale de long terme. Pour les expatriés, il peut répondre à plusieurs objectifs : se faire plaisir, sécuriser un actif tangible, loger ses enfants, préparer un retour, ou simplement diversifier son patrimoine. La clé ? Une bonne connaissance des règles du jeu, et un accompagnement rigoureux à chaque étape : fiscalité, financement, juridique, gestion. Car si investir depuis l’étranger n’est pas insurmontable, cela suppose méthode, anticipation… et un peu d’expérience.
Les entreprises familiales surperforment-elles les autres sociétés ? Si oui, pourquoi ? Quelle structure présente la meilleure rentabilité en termes d’ouverture du capital ou de génération dirigeante ? Où trouve-t-on les groupes familiaux les plus performants ? Autant de questions qui peuvent se poser au moment d’investir dans une société dirigée et/ou détenue par une même famille. 1- Les entreprises familiales superforment-elles les autres société ?Carmignac

Selon la base de données Carmignac Family 500, un investissement réalisé en janvier 2004 dans une société familiale aurait pratiquement triplé 18 ans plus tard, à un taux de croissance annuel moyen de 10,2%. Le même investissement dans une entreprises non familiale aurait été multiplié par 2,5 à un taux de croissance annuel moyen de 7,9%.

Parmi les raisons expliquant la surperformance de groupes dirigés par une même famille figurent notamment :

  • un levier financier plus faible. Le ratio dette nette sur Ebitda montre que les liquidités sont supérieures aux dettes pour les entreprises familiales (-0,07) alors qu’il s’élève à 0,9 (soit environ une année de remboursement) pour les sociétés non familiales ;

  • une meilleure rentabilité. Le taux de rentabilité des capitaux propres (« Return on Equity » ou ROE) était en octobre 2023 de 15,1% pour les sociétés familiales et leur rentabilité des capitaux investis (« Return on invested capital » ou ROIC) s’élevait à 10%. Au même moment, le ROE des entreprises non familiales était de 13% et leur ROIC, de 8,4%. Cela démontre une meilleure gestion des groupes familiaux par leurs dirigeants ;

  • une stratégie à long terme combinée à une plus forte aversion au risque. Cherchant à faire croître leurs profits et à stabiliser la génération de bénéfices de leur société, les dirigeants d’entreprises familiales développent une vision à long terme. À cela s’ajoute une plus grande aversion au risque et une très forte implication des fondateurs alors qu’une dimension patrimoniale existe avec la volonté de transmettre la société aux générations suivantes.

2- Quelles génération dirigeantes privilégier ? Carmignac L’adage selon lequel « la première génération construit, la deuxième développe et la troisième dilapide l’héritage familial » se vérifie-t-il ?  En comparant l’évolution des actions de différentes sociétés familiales sur une même période (janvier 2005-octobre 2022), le rendement des titres observés recule à mesure qu’augmente la génération aux commandes. Ainsi, l’action des sociétés dirigées par la première génération affiche un rendement pratiquement deux fois plus élevé que celui des titres d’entreprises aux mains de la cinquième génération après dix-huit ans. Cette différence s’explique notamment par les importants réinvestissements nécessaires pour adapter et développer l’activité de la société à mesure que vieillit l’entreprise. En outre, les dirigeants de groupes familiaux multigénérationnels prêtent une grande attention au ratio rendement/risque en matière d’investissement. Cela les contraint à réfléchir régulièrement à la meilleure façon d’utiliser leur capital sur le long terme pour répondre aux besoins essentiels de leur entreprise – le « capital patient » –, ce qui peut peser sur le rendement de l’entreprise. 3- Quelle est la part d’actionnariat la plus efficaces ? Carmignac

En raison d’un meilleur alignement d’intérêts entre les actionnaires et les dirigeants, les actions des entreprises détenues à plus de 50% par la même famille affichent une croissance de leur rendement bien plus élevée que les autres entre janvier 2004 et octobre 2024.

Les entreprises majoritairement détenues par les fondateurs ou une seule et même famille subissent également beaucoup moins les exigences des actionnaires minoritaires dont les intérêts peuvent diverger de ceux des dirigeants et/ou ne pas toujours correspondre au développement de l’entreprise sur le long terme.

4- Où se trouvent les entreprises familiales qui surperforment le plus les autres en bourse ? Carmignac À la faveur d’une meilleure gouvernance que dans les marchés émergents, les entreprises familiales implantées dans des pays développés surperforment davantage les groupes non familiaux en Bourse. Or la qualité de la gouvernance des entreprises est une notion de plus en plus importante pour les investisseurs. En outre, les marchés émergents ont tendance à être plus volatils et à présenter une dispersion plus forte des rendements, due principalement à une prime de risque plus élevée. 5- Quelle taille d’entreprise familiale présente le meilleur rendement ? Carmignac

La base de données Carmignac Family 500 montre qu’un investissement réalisé en janvier 2004 dans une entreprise familiale affichant une capitalisation boursière de plus de 50 milliards de dollars aurait été multiplié par 4,5 à fin octobre 2024. Le même investissement dans une entreprise valorisée entre 10 milliards et 50 milliards aurait été multiplié par 2,8, contre un multiple de 3,4 pour les sociétés d’une capitalisation boursière comprise entre 2 milliards et 10 milliards de dollars et un multiple de 3,1 pour les entreprises de moins de 2 milliards.

Les très grosses entreprises sont souvent plus matures. Pour cette raison, elles parviennent à dégager des rendements moins volatils, y compris en période de crise. Elles disposent aussi de ressources financières plus importantes avec une meilleure stabilité en matière de profitabilité et de rentabilité. Les petites capitalisations boursières sont plus vulnérables aux chocs de marché et peuvent négocier moins facilement les taux d’intérêt auxquels elles empruntent de l’argent, ce qui augmente le coût de leur effet de levier pour croître.

Par ailleurs, si les sociétés de petite taille font preuve de davantage de dynamisme et présentent un potentiel de croissance plus élevé, nous constatons une plus grande stabilité de la progression de l’activité des grosses entreprises. Ces dernières comptent également davantage de leaders sectoriels.

Attention cependant à ne pas tirer de conclusion trop hâtive. Une entreprise familiale, de très grosse taille, implantée dans un pays développé, détenue majoritairement par ses fondateurs et dirigée par la première génération n’est pas nécessairement synonyme d’investissement fructueux.

La réalité peut être nettement plus complexe et beaucoup d’autres points sont à prendre en compte (gouvernance, secteur, situation propre de chaque entreprise…). D’autres analyses et des rencontres avec la direction de l’entreprise sont également nécessaires, tout comme l’est la prise en compte des cycles de marché pour s’adapter à la conjoncture économique.

Pour ces raisons, il peut être préférable de confier ses économies à des experts, capables d’étudier et de suivre régulièrement ce type d’entreprises qui méritent que l’on s’y intéresse.

Sources : Carmignac, base de données Carmignac Family 500, Octobre 2024

mutualisation des ressources : une solution pour les PME face aux défis de la durabilité
Dans un contexte économique et environnemental où la pression pour adopter des pratiques durables s’accentue, la mutualisation des ressources se présente comme une solution pragmatique. En partageant infrastructures, équipements et autres ressources, les PME peuvent non seulement réduire leurs dépenses, mais également renforcer leur résilience face aux fluctuations économiques et aux nouvelles exigences environnementales. Par Matteo Maestracci Selon un rapport de l’Institut de l’Économie Circulaire publié en 2022, 75 % des entreprises ayant recours à la mutualisation des ressources ont observé une réduction de leurs coûts opérationnels comprise entre 10 % et 30 %. Cette étude montre à quel point cette approche devient cruciale pour les entreprises souhaitant améliorer leur efficacité tout en restant compétitives.
Qu’est-ce que la mutualisation des ressources ?
La mutualisation des ressources consiste à partager des infrastructures, des outils, des équipements ou des services entre plusieurs entreprises, afin d’optimiser l’efficacité et de réduire les coûts. Cette approche collaborative permet à des entreprises de taille modeste d’accéder à des technologies ou des infrastructures qu’elles n’auraient pas pu s’offrir seules, tout en maximisant l’utilisation des ressources disponibles. Elle s’applique particulièrement bien dans des domaines tels que l’énergie, la logistique, l’innovation technologique et la gestion des déchets. À titre d’exemple, dans les pays nordiques comme la Suède, 60 % des PME utilisent la mutualisation, notamment dans le secteur de l’énergie renouvelable. De même, un rapport de Bpifrance indique qu’en France, seules 30 % des PMEont adopté cette approche, laissant un potentiel de croissance significatif.
L’importance croissante de la mutualisation dans un contexte de durabilité
Avec la montée des préoccupations liées au changement climatique et aux objectifs de développement durable, les entreprises sont de plus en plus incitées à adopter des pratiques écologiques. Cependant, pour de nombreuses PME, les coûts initiaux d’intégration de solutions durables, comme les énergies renouvelables, peuvent constituer un frein. Dans ce contexte, la mutualisation des ressources devient une solution attrayante. En partageant les coûts et en améliorant l’efficacité, les PME peuvent plus facilement atteindre leurs objectifs environnementaux tout en restant viables économiquement. En Allemagne, une étude de l’Agence Fédérale pour l’Énergie a révélé qu’en 2021, 45 % des entreprises industrielles partageaient des infrastructures énergétiques telles que des panneaux solaires ou des éoliennes. Ce partage leur a permis de réduire leurs émissions de CO2 de 25 % en seulement trois ans, démontrant ainsi l’impact significatif de cette pratique.
Avantages de la mutualisation pour les PME
Réduction des coûts Le premier avantage de la mutualisation des ressources réside dans la réduction des coûts. En mutualisant des infrastructures coûteuses telles que des panneaux solaires, des serveurs informatiques ou des systèmes logistiques, les PME peuvent réduire considérablement leurs dépenses en capital et en maintenance. Par exemple, dans le cadre d’une coopérative d’énergie renouvelable, plusieurs entreprises peuvent partager les coûts d’installation et d’entretien de fermes solaires ou éoliennes, tout en bénéficiant d’une énergie propre à moindre coût. Selon une étude d’Enercoop, la mutualisation énergétique entre PME permet une réduction moyenne des factures d’électricité de 15 à 20 %. Ce modèle de coopération est particulièrement pertinent dans les secteurs à forte consommation d’énergie comme l’industrie ou l’agroalimentaire. Accès à des ressources autrement inaccessibles Certaines technologies ou infrastructures, comme des machines-outils spécialisées ou des systèmes de gestion avancés, restent inaccessibles pour une PME seule en raison de leur coût élevé ou de leur complexité. La mutualisation permet d’accéder à ces ressources en partageant leur utilisation entre plusieurs entreprises. Par exemple, des PME du secteur industriel peuvent partager l’accès à des fablabs (laboratoires de fabrication mutualisés) pour utiliser des imprimantes 3D ou des machines de prototypage. Cela permet de tester et développer de nouveaux produits sans engager des frais exorbitants. Renforcement de la résilience La mutualisation aide également les PME à renforcer leur résilience face aux fluctuations économiques ou aux contraintes environnementales. En partageant des ressources, les entreprises répartissent aussi les risques. Dans le cas d’une crise économique ou d’une augmentation rapide des coûts des matières premières, la mutualisation permet de maintenir l’accès aux ressources nécessaires sans devoir supporter seul l’intégralité des coûts. Cette approche s’est révélée particulièrement utile en temps de crise, comme l’ont montré les expériences récentes dans certains pays européens.
Exemples concrets de mutualisation des ressources
Coopératives énergétiques Les coopératives d’énergie renouvelable sont un excellent exemple de mutualisation réussie. En France, des PME se regroupent pour partager des infrastructures de production d’énergie, telles que des fermes solaires ou des parcs éoliens. Selon Enercoop, une coopérative majeure dans le domaine, les entreprises participant à ces initiatives voient leurs coûts énergétiques baisser tout en réduisant significativement leur empreinte carbone. Fablabs mutualisés Les fablabs, ou laboratoires de fabrication partagés, permettent aux PME de mutualiser l’accès à des équipements coûteux, tels que des imprimantes 3D, des fraiseuses numériques ou des machines-outils de pointe. Plutôt que d’acheter ces équipements individuellement, les entreprises les utilisent à la demande, ce qui réduit considérablement les coûts tout en permettant l’innovation rapide et efficace. En France, ces structures ont été particulièrement bien accueillies par les PME des secteurs technologiques et industriels, favorisant ainsi l’émergence de nouvelles idées à moindre coût.
Les défis de la mutualisation
Bien que la mutualisation des ressources offre de nombreux avantages, elle pose également des défis. La coordination entre les entreprises est l’un des principaux obstacles. La gestion des calendriers d’utilisation, des priorités et des responsabilités en matière d’entretien peut s’avérer complexe. Souvent, des contrats détaillés sont nécessaires pour garantir une utilisation équitable des ressources partagées. De plus, l’encadrement légal et organisationnel de la mutualisation peut poser problème. Des contrats spécifiques doivent être signés pour encadrer le partage des ressources et les responsabilités associées. Ces accords incluent souvent des clauses sur la maintenance, la répartition des coûts et la gestion des situations imprévues, telles que la défaillance d’une partie.
Les bénéfices environnementaux de la mutualisation
La mutualisation des ressources a également un impact environnemental considérable. En optimisant l’utilisation d’infrastructures partagées, les entreprises réduisent non seulement leurs coûts, mais également leur empreinte carbone. C’est particulièrement vrai pour les systèmes de chauffage ou de transport partagés, qui permettent de réduire la consommation d’énergie et les émissions de CO2. Un rapport de Bpifrance indique que certaines zones industrielles françaises ont mutualisé leurs systèmes de chauffage, en utilisant des sources d’énergie renouvelable ou des systèmes de récupération de chaleur. Ces initiatives ont permis de réduire les émissions de CO2 de manière significative, tout en générant des économies d’échelle pour les entreprises participantes. La mutualisation des ressources est une stratégie clé pour les PME face aux défis de durabilité et de gestion des coûts. En partageant infrastructures et technologies, elles réduisent leurs dépenses, accèdent à des ressources inaccessibles et renforcent leur résilience. Malgré quelques défis organisationnels et juridiques, les avantages économiques et environnementaux en font une solution incontournable pour rester compétitives tout en respectant leurs engagements durables.
Swiss Life Banque privée est une structure à taille humaine adossée à un groupe solide qui a réussi le pari de créer une offre à 360° précisément adaptée aux enjeux patrimoniaux des dirigeants de PME et ETI. Grâce à une joint-venture avec la banque d’affaires Alantra, Swiss Life Banque privée accompagne également les dirigeants en amont de la cession ou de la transmission de leur entreprise afin d’optimiser ces opérations mais aussi en aval grâce à une gamme d’actifs large et complète. Guillaume Gimbal, Directeur Ajoint de la Gestion de Fortune, nous explique comment Swiss Life Banque privée a réussi à se placer comme le partenaire patrimonial idéal du chef d’entreprise.
Patricia Nogal : Fondatrice et Dirigeante du Groupe Nodum Corporate dont Fidencis est filiale
Avec la montée des préoccupations autour de la préservation du patrimoine et de la stabilité fiscale, de plus en plus de dirigeants s’interrogent sur les opportunités qu’offre la Principauté d’Andorre. Trop souvent résumée à tort à un simple paradis fiscal, Andorre est en réalité un état moderne, stable et transparent, qui propose un cadre de vie exceptionnel, une fiscalité attractive et un haut niveau de sécurité. C’est dans ce contexte que la société Fidencis, membre du groupe Nodum Corporate, accompagne les dirigeants d’entreprises dans leurs projets d’expatriation. Leur approche repose sur une conviction forte : comprendre avant d’agir. Cela signifie analyser en profondeur la situation patrimoniale et les objectifs du dirigeant afin de bâtir une stratégie sur mesure, durable et cohérente. Patricia Nogal, Fondatrice et Dirigeante du Groupe Nodum Corporate, et Abdou Taouil, Directeur exécutif de Fidencis, nous livrent leur expertise et leurs conseils pour réussir une expatriation en Andorre.
Next Executives : le DAF à temps partagé au service des PME
Structuration financière, visibilité, pilotage : à partir d’un certain niveau de croissance, les enjeux se complexifient rapidement pour les dirigeants. Pourtant, beaucoup de PME n’ont pas besoin, ni les moyens, d’intégrer un DAF à temps plein. C’est là qu’intervient le modèle du temps du DAF à temps partagé proposé par Next Executives, qui permet de bénéficier d’une expertise financière régulière et opérationnelle. Analyse de l’existant, mise en place de reportings, fiabilisation des données, construction de tableaux de bord… autant de leviers pour mieux piloter son activité. Éric Jaton, dirigeant de Next Executives, nous présente son approche et nous éclaire sur ses missions de DAF à temps partagé auprès des PME qu’il accompagne.
Alexandre Degouve, associé fondateur, et Bernard Bullet, associé, présentent Alba Advisory
Dans un environnement où les décisions financières structurantes sont déterminantes pour l’avenir des PME, Alba Advisory accompagne dirigeants et actionnaires à chaque étape clé de leur développement. De la cession à l’acquisition, en passant par le financement ou l’ouverture de capital, cette structure à taille humaine propose un accompagnement sur mesure, alliant exigence, confidentialité et grande réactivité. Présente à Paris et active sur l’ensemble du territoire, cette société de conseil se distingue par la qualité de ses conseils et son engagement aux côtés de ses clients. Alexandre Degouve, associé fondateur, et Bernard Bullet, associé, présentent Alba Advisory, son positionnement et la manière dont la structure accompagne concrètement les dirigeants et actionnaires de PME sur leurs opérations stratégiques.
Digitaliser les achats des PME et ETI : la solution AXISCOPE pour gagner en efficacité
Souvent sous-estimé, le poste achats constitue pourtant un levier majeur de performance et de croissance pour les ETI et les PME. Face à un manque de visibilité sur leurs dépenses et à des exigences réglementaires toujours plus fortes, de nombreuses entreprises peinent encore à s’organiser efficacement et à digitaliser les achats. AXISCOPE, éditeur français de solutions digitales, propose une plateforme complète et évolutive permettant de centraliser les données, d’automatiser les tâches et de mieux piloter les risques fournisseurs tout en renforçant la conformité. Grâce à un espace de partage dédié entre les équipes internes et les fournisseurs, la solution fluidifie les échanges, améliore la collaboration et sécurise l’ensemble des processus achats, contribuant ainsi directement à la performance des entreprises et à l’accélération de leur croissance. Béatrice Lamourette, co-founder d’AXISCOPE, partage sa vision et démontre comment digitaliser les achats permet de faire de cette fonction un véritable levier stratégique, au service d’une transformation durable.
NATIXIS INTERÉPARGNE, la référence en épargne salariale et retraite, est investie dans l’avenir de plus de 81 000 entreprises clientes et plus de 3,1 million d’épargnants. Natixis Interépargne fait partie du pôle global financial services du Groupe BPCE, deuxième groupe bancaire en France à travers les réseaux Banque Populaire et Caisse d’Epargne. Elle met son expertise et sa solidité au profit des PME et ETI en leur proposant une panoplie d’outils sur mesure pour leur permettre de créer les conditions d’un partage du profit réussi à l’instar des grands groupes. Recrutement, fidélisation, engagement des collaborateurs, mobilisation et performance collective, investissement responsable, fonds ISR, avantages sociaux et fiscaux … Karen Charbonnel, Directrice du Développement corporate et Sylvie Peschard, Directrice du Marketing stratégique chez Natixis Interépargne nous détaillent les bienfaits d’une offre de gestion performante et unique sur le marché qui vous aidera à atteindre vos objectifs d’épargne.
Bibby Factor : l'affacturage indépendant
Bibby Factor est une société d’affacturage totalement indépendante des banques et spécialisée dans les solutions de financement du poste clients pour les PME et ETI. Elle se démarque par sa capacité à comprendre la culture entrepreneuriale et à s’y adapter en offrant des décisions rapides et réellement sur mesure. Grâce à cette approche flexible, ses clients bénéficient d’un taux d’acceptation de dossiers bien supérieur à celui des banques, y compris pour des cas complexes ou fragiles financièrement. Charles Bonduelle, Responsable Relation Clientèle, nous explique très simplement comment Bibby Factor arrive à se placer pour enrichir et complèter les solutions de financement existantes.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.