...

Les nouvelles mesures pour les entreprises en 2023

PARTAGER

Facebook
Email
WhatsApp

Comme pour chaque nouvelle année, La loi de finances pour 2023 et la loi de financement de la Sécurité sociale pour 2023 ont été publiées avec leur lot de nouvelles mesures concernant les PME et ETI ainsi que l’ensemble des entreprises. Voici un récapitulatif des principales mesures adoptées pour 2023.

L’impôt sur les bénéfices

  • Détermination du résultat imposable et subventions

Les subventions d’équipement accordées à une entreprise par l’Union européenne (UE), l’État, les collectivités publiques ou tout autre organisme public pour la création ou l’achat d’immobilisations déterminées ne sont pas comprises, dès lors que l’entreprise opte en ce sens, dans les résultats de l’exercice en cours à la date de leur attribution.

Dans ce cas, les entreprises bénéficient d’une possibilité « d’étalement » (on parle aussi « d’imposition échelonnée »).

Schématiquement, si ses subventions sont utilisées pour créer ou acheter une immobilisation amortissable, elles sont rapportées aux bénéfices imposables en même temps et au même rythme que celui auquel l’immobilisation en cause est amortie.

À l’inverse, si elles sont affectées à la création ou à l’achat d’une immobilisation qui n’est pas amortissable, elles sont rapportées par fractions égales au bénéfice imposable des années pendant lesquelles l’immobilisation en question est inaliénable (conformément à ce qui est prévu au contrat qui accorde la subvention). A défaut, elles sont rapportées par fractions égales aux bénéfices des 10 années qui suivent celle de l’attribution de la subvention.

Désormais ce dispositif « d’étalement » s’applique :

  • aux subventions d’équipements accordées par l’Union européenne ou les organismes créés par ses institutions, l’État, les collectivités publiques ou tout organisme public ;
  • aux sommes perçues en raison d’opérations permettant la réalisation d’économies d’énergie ouvrant droit à l’attribution de certificats d’économies d’énergies, lorsqu’elles sont affectées à la création ou à l’acquisition d’immobilisations.
  • Taux réduit d’impôt sur les sociétés

Pour les exercices ouverts à compter du 1er janvier 2022, le taux normal de l’impôt sur les sociétés (IS) est fixé à 25 %.

Par exception, pour les sociétés qui ont réalisé un chiffre d’affaires qui n’excède pas 10 M€ au cours de l’exercice ou de la période d’imposition, et toutes conditions par ailleurs remplies, le taux d’imposition est réduit à 15 % dans la limite de 42 500 € (au lieu de 38 120 €) de bénéfice imposable par période de 12 mois.

  • Avantages fiscaux

Crédit d’impôt pour la formation des dirigeants

Le crédit d’impôt formation des dirigeants ne devait s’appliquer qu’aux heures de formation effectuées jusqu’au 31 décembre 2022. Finalement, il s’appliquera aux heures de formation effectuées jusqu’au 31 décembre 2024.

Crédit d’impôt pour la rénovation énergétique des bâtiments

La loi de finances pour 2021 avait mis en place un crédit d’impôt exceptionnel à destination des TPE et PME, tous secteurs d’activités confondus, soumises à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS), propriétaires ou locataires des locaux, qui engageaient certains travaux d’amélioration de l’efficacité énergétique de certains bâtiments entre le 1er octobre 2020 et le 31 décembre 2021.

Cet avantage fiscal est tout simplement réactivé. Ainsi, il s’appliquera, à l’identique, aux dépenses de travaux engagées entre le 1er janvier 2023 et le 31 décembre 2024.

Crédit d’impôt pour investissements en Corse

Le crédit d’impôt pour certains investissements réalisés et exploités en Corse (CIIC) qui profite, sous conditions, aux TPE-PME et qui devait prendre fin le 31 décembre 2023 est prolongé pour 4 années supplémentaires, soit jusqu’au 31 décembre 2027.

Cet avantage n’est pas applicable aux investissements réalisés pour la gestion et la location de meublés de tourisme situés en Corse.

Toutefois, il est désormais précisé que les établissements de tourisme, gérés par un exploitant unique, qui comportent des bâtiments d’habitation individuels ou collectifs dotés d’un minimum d’équipements et de services communs et qui regroupent, en un ensemble homogène, des locaux à usage collectif et des locaux d’habitation meublés loués à une clientèle touristique (qui n’y élit pas domicile), ne sont pas concernés par cette exclusion.

Pour finir, notez que les investissements réalisés pour les besoins des activités de transport aérien visant à assurer les évacuations sanitaires d’urgence faisant l’objet d’un marché public avec les centres hospitaliers d’Ajaccio et de Bastia sont éligibles au bénéfice du CIIC.

Jeunes entreprises innovantes

Les dispositifs d’exonération d’impôt sur les bénéfices, de taxe foncière et de cotisation foncière des entreprises attachés au statut de jeunes entreprises innovantes (JEI) sont prolongés jusqu’au 31 décembre 2025.

Pour les entreprises créées à compter du 1er janvier 2023, et concernant l’exonération d’impôt sur les bénéfices, le critère d’âge des JEI est abaissé à 8 ans (au lieu de 11 ans).

Réduction d’impôt mécénat

Les entreprises assujetties à l’impôt sur le revenu ou à l’impôt sur les sociétés peuvent bénéficier, sous conditions, d’une réduction d’impôt sur les bénéfices au titre des dons consentis au profit d’œuvres ou d’organismes d’intérêt général, de fondations ou d’associations d’utilité publique, etc.

À compter du 1er janvier 2023, la liste des organismes « éligibles » est élargie.

Ainsi, les entreprises pourront bénéficier de cette réduction d’impôt, toutes conditions remplies, pour les dons consentis aux communes, syndicats intercommunaux de gestion forestière, syndicats mixtes de gestion forestière et groupements syndicaux forestiers pour la réalisation, dans le cadre d’une activité d’intérêt général concourant à la défense de l’environnement naturel, d’opérations d’entretien, de renouvellement ou de reconstitution de bois et forêts présentant des garanties de gestion durable, ou pour l’acquisition de bois et forêts destinés à être intégrés dans le périmètre d’un document d’aménagement approuvé.

La TVA

  • Obligations en matière de facturation

L’émission d’une facture électronique nécessite que l’authenticité de son origine, l’intégrité de son contenu et sa lisibilité soient garanties, à compter de son émission et jusqu’au terme de sa période de conservation.

Le respect de ces impératifs peut aujourd’hui s’effectuer par le biais de 3 moyens distincts, à savoir :

  • l’utilisation d’une signature électronique avancée créée par un dispositif sécurisé et fondée sur un certificat électronique qualifié ;
  • l’utilisation d’une forme de message structurée selon une norme convenue entre les parties (format EDI), qui peut être traité automatiquement dans des conditions strictement encadrées ;
  • l’utilisation d’autres moyens, à la condition toutefois que des contrôles documentés et permanents soient mis en place par l’entreprise afin d’établir une piste d’audit fiable (PAF) entre la facture émise ou reçue et la réalisation de l’opération qui en est à la source.

Pour les documents et pièces établis à compter du 31 décembre 2022, un 4e moyen permettant de s’assurer du respect des impératifs d’authenticité, d’intégrité et de lisibilité s’ajoute à la liste. Il s’agit du recours à la procédure de cachet électronique qualifié au sens de la réglementation européenne.

De plus, les livres, registres, documents ou pièces sur lesquels peuvent s’exercer les droits de communication, d’enquête et de contrôle de l’administration doivent être conservés pendant un délai de 6 ans à compter de la date de la dernière opération mentionnée dessus ou de la date à laquelle les documents ou pièces ont été établis.

À compter du 31 décembre 2022, lorsque ces livres, registres, documents ou pièces sont établis ou reçus sur support informatique, ils doivent être conservés sous cette forme pendant un délai de 6 ans à compter de la date de la dernière opération mentionnée ou de la date à laquelle les documents ou pièces ont été établis.

  • Groupe TVA

Les sociétés membres du groupe TVA doivent désigner un représentant chargé d’accomplir toutes les obligations déclaratives et de paiement en matière de TVA.

À compter du 1er janvier 2024, la date à laquelle le représentant doit transmettre à l’administration la liste des membres du groupe est modifiée. Initialement fixée au 31 janvier, elle est finalement arrêtée au 10 janvier.

Les modalités de contrôle du groupe font également l’objet d’aménagements.

  • « TVA circulaire »

Le Gouvernement doit remettre au Parlement, avant le 30 juin 2023, un rapport évaluant les conditions de mise en place d’un dispositif dit de « TVA circulaire ».

Ce dispositif permettrait, dans le cadre d’une filière donnée, de faire bénéficier d’un taux réduit de TVA les produits qui permettent de diminuer les externalités négatives en matière environnementale ou en matière de santé publique, du fait de leur éco-conception ou de l’usage de matériaux issus du recyclage.

Les impôts locaux

  • Suppression de la CVAE

La contribution économique territoriale (CET) se compose de la cotisation sur la valeur ajoutée des entreprises (CVAE) et de la cotisation foncière des entreprises (CFE).

Pour améliorer la compétitivité des entreprises françaises, la loi de finances pour 2023 supprime la CVAE en 2 temps :

  • pour la CVAE due au titre de 2023, le taux d’imposition est divisé par 2 ;
  • à compter de 2024, les entreprises redevables de la CET ne payeront plus que la cotisation foncière des entreprises, la CVAE sera définitivement supprimée.
  • Plafonnement de la CET en fonction de la valeur ajoutée

Actuellement les entreprises redevables de la CET (contribution économique territoriale) bénéficient d’un dégrèvement lorsque la somme de leur CFE (cotisation foncière des entreprises) et de leur CVAE (cotisation sur la valeur ajoutée des entreprises) est supérieure à 2 % de leur valeur ajoutée : il s’agit du « plafonnement de la CET en fonction de la valeur ajoutée ».

Pour la CET due au titre de 2023, le taux du plafonnement est abaissé à 1,625 % (au lieu de 2 %).

À compter de 2024, et au regard de la suppression de la CVAE, il ne sera plus question de « plafonnement de la CET en fonction de la valeur ajoutée », mais de « plafonnement de la CFE en fonction de la valeur ajoutée ».

Dans ce cadre, pour la CFE due au titre de 2024 et des années suivantes, le taux du plafonnement est abaissé à 1,25 % (au lieu de 1, 625 %).

  • Valeur locative des locaux professionnels

Actuellement, il est prévu que l’année qui suit le renouvellement des Conseils municipaux, la délimitation des secteurs d’évaluation des locaux professionnels, les tarifs par mètre carré, ainsi que la définition des parcelles auxquelles s’applique un coefficient de localisation doivent être revus.

Les résultats de cette actualisation sont normalement pris en compte pour l’établissement des bases d’imposition de l’année suivante.

À titre dérogatoire, les résultats de l’actualisation réalisée en 2022 sont pris en compte pour l’établissement des bases d’imposition de l’année 2025 (et non de l’année 2023).

Les taxes diverses en 2023

  • Taxe annuelle sur les bureaux

À compter des impositions établies au titre de l’année 2023, une nouvelle taxe est mise en place sur le même modèle que « la taxe annuelle sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement applicable en Île-de-France ».

Cette nouvelle taxe est perçue dans les limites territoriales des départements des Bouches-du-Rhône, du Var et des Alpes-Maritimes.

Quant à la taxe annuelle sur les bureaux en Ile-de-France, une nouvelle exonération est mise en place concernant les emplacements attenants à un local commercial et aménagés pour l’exercice d’activités sportives.

Les mesures sociales pour 2023

  • Compte personnel de formation

Les droits inscrits sur le compte personnel de formation permettent à son titulaire de financer une formation éligible au compte.

Dorénavant, le titulaire de ce compte participe au financement de la formation en question dans les conditions suivantes :

  • la participation peut être proportionnelle au coût de la formation (dans la limite d’un plafond) ou fixée forfaitairement ;
  • la participation n’est due ni par les demandeurs d’emploi, ni par les titulaires de compte lorsque la formation fait l’objet d’un abondement en droits complémentaires (financé, par exemple, par l’employeur, un opérateur de compétences, etc.).
  • Mesures relatives au pouvoir d’achat

Pour rappel, la loi dite « pouvoir d’achat » a prévu des déductions forfaitaires de cotisations patronales sur les heures supplémentaires pour les entreprises d’au moins 20 et de moins de 250 salariés.

Pour les cotisations dues au titre des périodes courant à compter du 1er octobre 2022, ces déductions s’imputent sur les sommes dues par les employeurs pour chaque salarié concerné au titre de l’ensemble de la rémunération versée concernant les heures supplémentaires, et non plus sur la seule majoration de salaire.

Ces déductions s’appliquent également au rachat de RTT intervenant dans le cadre du dispositif de monétisation des RTT mis en place récemment.

  • Recouvrement des cotisations sociales

Dans le cadre de la réforme liée au recouvrement des cotisations sociales, il est prévu que l’Urssaf assure le recouvrement des cotisations et contributions sociales des salariés expatriés qui relèvent du champ d’application des accords nationaux interprofessionnels étendus et élargis qui instituent les régimes de retraite complémentaire des salariés.

En outre, l’Urssaf assure la vérification de l’exhaustivité, de la conformité et de la cohérence des informations déclarées par les employeurs, ainsi que la correction, selon certaines conditions, des erreurs ou anomalies susceptibles d’affecter les montants des cotisations, versements et contributions pour lesquels elle est compétente, ainsi que le contrôle des mêmes montants, sauf lorsque celui-ci est confié par la loi à un autre organisme.

Enfin, certaines cotisations et contributions dues aux institutions de retraite complémentaire et leurs fédérations doivent prochainement faire l’objet d’un contrôle et d’un recouvrement par l’Urssaf. Cette nouvelle mesure ne sera applicable que pour les cotisations et contributions dues au titre des périodes d’activité courant à compter du 1er janvier 2024.

  • Forfait social sur les abondements au plan d’épargne entreprise

Le plan d’épargne entreprise est alimenté par :

  • des versements volontaires des bénéficiaires adhérents au plan ;
  • des abondements de l’entreprise qui s’apparentent à des versements complémentaires à ceux des bénéficiaires ;
  • l’affectation des sommes issues de l’intéressement, de la participation des salariés aux résultats de l’entreprise, du transfert d’épargne salariale.

Les abondements versés par l’entreprise en complément des versements des adhérents ne sont pas soumis aux cotisations sociales : ils sont en principe soumis au forfait social au taux de droit commun de 20 %.

Toutefois, ce taux est porté à 10 % si l’entreprise abonde la contribution volontaire des bénéficiaires du plan pour l’acquisition d’actions ou de certificats d’investissement émis par elle (ou par une entreprise incluse dans le même périmètre de consolidation).

À titre dérogatoire, pour les années 2021 à 2023, le forfait social au taux de 10 % ne s’applique pas aux abondements complémentaires aux versements volontaires des salariés pour l’acquisition de titres de l’entreprise (ou d’une entreprise incluse dans le même périmètre de consolidation).

  • Activité partielle

2 dérogations, mises en place temporairement pendant la crise sanitaire et qui devaient prendre fin le 31 décembre 2022, sont finalement pérennisées.

La 1re concerne les employeurs publics de salariés de droit privé et la 2nde concerne les salariés qui sont employés par une entreprise qui n’a pas d’établissement en France.

Ces nouveautés s’appliquent aux demandes d’autorisation de placement en activité partielle déposées à l’autorité administrative à compter du 1er janvier 2023 et au titre des heures chômées à compter de cette même date.

Source :
PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
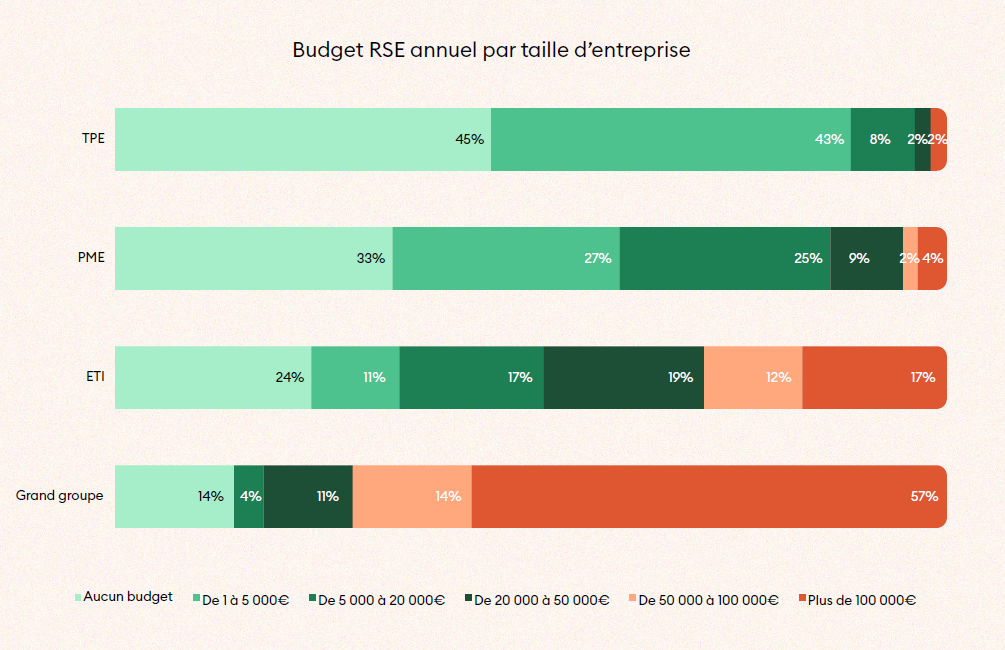
Beaucoup de choses ont été écrites et théorisées sur la RSE. La Loi PACTE, promulguée le 22 mai 2019, a consacré la RSE dans le Code civil (Article 1833). Le Covid a accéléré les attentes sociétales en matière de santé et d’environnement… En fait, aujourd’hui, la RSE est devenue un sujet incontournable pour toutes les organisations, y compris pour les PME et ETI. Mais comment faire pour avancer sur ces sujets quand on est une petite entreprise, déjà en proie à ses problématiques opérationnelles du quotidien ? Il y a plusieurs stratégies dont une qui mérite vraiment d’être explorée; celle de la gamification. Par Pierre-Alain Gagne – Gérant Co-Fondateur de DOWiNO Des budgets et des ressources faibles pour la RSE Comme le montre le Baromètre 2022 de la RSE réalisé par Vendredi, les PME et les ETI accordent un budget très faible à leur plan d’action RSE : 60% des PME et 35% des ETI y consacrent moins de 20 000€ par an. C’est la même chose en termes de ressources humaines où il est rare dans ces structures d’avoir des personnes entièrement dédiées à ces sujets (Responsable RSE, Mission Handicap, chargé de projet RSE…). Le temps manque donc pour mettre en place et piloter les actions dans ces structures.  Pourtant, quand on sait que 93% des personnes qui se sont engagées sur le sujet souhaitent poursuivre leurs actions car elles donnent du sens à leur travail, cela fait réfléchir (Étude du Collectif de l’engagement, 2022) ! D’un autre côté, on ne parle pas de RSE comme on parle d’un sujet métier par exemple. Sur ces sujets (handicap, sexisme, impact carbone, prévention…), il ne s’agit souvent pas uniquement de transmettre des informations et des connaissances brutes mais plutôt d’éveiller les consciences ! Car c’est cet éveil des consciences qui permettra la mise en action individuelle et collective… Quelles solutions ont les PME/ETI pour avancer sur le sujet de la RSE ? Du coup, les PME et ETI doivent redoubler d’inventivité pour trouver des solutions engageantes à moindre coût ! Et pour cela, elles doivent piocher dans des outils existants qui leur permettront d’animer leur RSE tout au long de l’année et auprès de tous leurs salariés ! Voici quelques exemples d’outils très pertinents pour aller dans ce sens : Les fresques et les ateliers Ces ateliers collectifs sont d’excellents moyens de sensibiliser et de favoriser la cohésion d’équipe ! Fresques (fresque du climat, du numérique, de l’eau…), l’atelier 2 tonnes, ateliers sur les Violences sexistes et sexuelles… ces ateliers d’une durée de 2-3h ont l’avantage de mêler sensibilisation et Team Building et de mêler une réflexion à la fois individuelle et collective ! Car une équipe soudée autour des sujets RSE, c’est la sécurité d’avancer sur votre plan d’action ! Les plateformes RSE Ces plateformes comme Vendredi, Micro-don ou encore Zei cumulent plusieurs fonctionnalités allant de l’évaluation de la RSE d’une entreprise, à son pilotage opérationnel et à l’engagement des collaborateurs sur un plan d’actions précis (arrondi sur salaire, soutien aux associations, sensibilisation etc…). Leur point fort est de pouvoir suivre au quotidien l’ensemble des actions des salariés et de communiquer leurs résultats au sein d’une même plateforme ! Les serious games RSE Le serious game (ou gamification) est un format intéressant pour parler de RSE car il permet justement de faire jouer le levier émotionnel important sur ces sujets. En se mettant dans la peau de personnages au caractère bien trempé, en suivant une intrigue particulière, la gamification permet de parler du sujet en contournant un peu les freins et biais cognitifs que chacun peut avoir. Par exemple, The Impact Agency, la gamme de serious games RSE clé en main propose une sensibilisation originale et divertissante. Plongés dans les aventures d’une agence de détectives privés, vos équipes sont amenées à prendre du recul et à s’interroger sur différentes thématiques (QVT, santé mentale, égalité professionnelle, numérique responsable…) mais également à résoudre une enquête au suspense haletant ! Toutes ces solutions de gamification sont à la fois clés en main et personnalisables selon vos enjeux et vos besoins spécifiques. Elles sont donc tout à fait abordables pour des PME-ETI et permettent de lancer une démarche RSE à moindre coût ! S’agissant de solutions digitales, le suivi est également facilité grâce à des interfaces de données et de reporting en ligne. Alors prêts à faire de la RSE une expérience ludique et positive pour vos équipes ? Car pour aller plus loin dans la RSE, sensibiliser et mobiliser ses salariés n’est pas une option : c’est une nécessité ! Au final vous en sortirez gagnants… et le monde aussi !    
Panne mondiale Microsoft : une défaillance qui révèle la dépendance numérique des entreprises
La panne mondiale Microsoft qui affecte depuis le jeudi 12 novembre plusieurs services du géant américain, notamment Outlook, Teams et Microsoft 365, perturbe le fonctionnement de nombreuses entreprises et organisations à travers le monde. Difficultés d’accès aux messageries, interruptions des outils collaboratifs et retards dans les échanges professionnels : cet incident de grande ampleur met en lumière la dépendance croissante des entreprises aux infrastructures numériques. Au-delà des difficultés techniques, cette panne soulève une question stratégique pour les dirigeants de PME et d’ETI : comment garantir la continuité de l’activité lorsque des outils devenus indispensables sont soudainement indisponibles ? Par Franck Boccara

La panne mondiale Microsoft perturbe plusieurs services essentiels

Depuis le jeudi 12 novembre, Microsoft fait face à une importante interruption de ses services en ligne. La messagerie Outlook figure parmi les principaux outils concernés, avec des utilisateurs qui ne parviennent plus à accéder à leur boîte de réception, à envoyer ou à recevoir des messages. Pour suivre l’évolution de la situation, Microsoft met à disposition un tableau officiel de suivi de l’état de ses services, qui permet de consulter les incidents signalés et leur état de résolution. Les difficultés ne se limitent toutefois pas à la messagerie. Plusieurs fonctionnalités de Microsoft 365 sont également affectées, notamment certaines fonctions de Microsoft Teams, SharePoint, Copilot et différents services associés à l’environnement professionnel de Microsoft. L’incident a rapidement pris une dimension internationale. Des utilisateurs en Amérique du Nord, en Europe et dans la région Asie-Pacifique ont signalé des dysfonctionnements. Des administrations, des entreprises et certains services publics ont également été concernés. Selon les informations relayées par Associated Press, le nombre de signalements concernant Outlook sur la plateforme Downdetector a atteint près de 140 000 au plus fort de l’incident. Un indicateur qui témoigne de l’ampleur des difficultés rencontrées, même s’il ne correspond pas au nombre réel d’utilisateurs touchés.

Des difficultés techniques au cœur de l’infrastructure Microsoft

Microsoft a identifié des dysfonctionnements affectant son infrastructure Exchange Online, qui assure notamment le fonctionnement de sa messagerie professionnelle hébergée dans le cloud. Les premières investigations ont mis en évidence une surcharge de certaines infrastructures et des serveurs devenant indisponibles. Microsoft a également indiqué que certains serveurs, après avoir été remis en service, rencontraient à nouveau des difficultés lorsqu’ils étaient soumis au trafic des utilisateurs. L’entreprise a engagé plusieurs opérations pour rétablir progressivement la situation : redistribution du trafic entre ses infrastructures, redémarrage de serveurs affectés, adaptation des configurations et reconstruction de certaines parties de son infrastructure. À ce stade, Microsoft n’a pas identifié d’indice laissant penser que l’incident serait lié à une cyberattaque. Il convient donc de distinguer cette panne technique d’un éventuel acte malveillant.

Des conséquences concrètes pour les entreprises

Pour les entreprises, la messagerie électronique reste un outil de travail central. Elle intervient dans les échanges commerciaux, les relations avec les fournisseurs, le suivi des commandes, la gestion administrative et la communication avec les clients. Une indisponibilité prolongée d’Outlook peut ainsi provoquer des retards dans le traitement des demandes, perturber les échanges internes et compliquer l’organisation des équipes. Les conséquences de la panne mondiale Microsoft peuvent également dépasser le seul cadre de la messagerie. Lorsque les calendriers, les outils collaboratifs ou certaines applications connectées ne fonctionnent plus correctement, c’est toute une partie de l’organisation quotidienne qui peut être affectée. La panne actuelle rappelle ainsi que la disponibilité des outils numériques constitue désormais un enjeu opérationnel majeur, y compris pour les PME et les ETI qui ont largement adopté les solutions hébergées dans le cloud.

La dépendance aux grands fournisseurs numériques en question

Cet incident remet au premier plan une problématique stratégique : la concentration des infrastructures numériques autour de quelques grands fournisseurs mondiaux. Pour de nombreuses entreprises, Microsoft représente bien davantage qu’un simple fournisseur de messagerie. Son environnement regroupe des outils de communication, de stockage, de collaboration, de gestion documentaire et, désormais, d’intelligence artificielle. Cette intégration apporte des avantages évidents en matière de productivité et de simplicité d’utilisation. Elle crée néanmoins une dépendance lorsque plusieurs fonctions essentielles reposent sur une même infrastructure. Une défaillance chez un fournisseur peut alors avoir des répercussions simultanées sur plusieurs activités de l’entreprise, même lorsque celle-ci dispose de ses propres équipements et d’une connexion Internet parfaitement opérationnelle. Cette problématique s’inscrit plus largement dans une réflexion sur la gestion des risques en entreprise, devenue un enjeu stratégique pour les dirigeants. La question n’est donc pas nécessairement de renoncer à ces solutions, mais de mieux anticiper les risques liés à leur indisponibilité.

Continuité d’activité : quelles leçons pour les dirigeants ?

La panne mondiale Microsoft constitue un rappel utile pour les directions générales et les responsables informatiques. La continuité d’activité ne doit pas être envisagée uniquement face aux cyberattaques, aux incendies ou aux incidents affectant les locaux de l’entreprise. Elle doit également intégrer les défaillances des prestataires et des infrastructures numériques externes. Plusieurs précautions méritent ainsi d’être étudiées : – Prévoir des moyens de communication alternatifs en cas d’indisponibilité de la messagerie principale. – S’assurer que les données essentielles disposent de sauvegardes adaptées et indépendantes des services de production. – Identifier les applications et les processus métiers qui dépendent directement d’un fournisseur unique. – Définir des procédures permettant aux équipes de poursuivre leurs activités pendant une interruption de service. – Évaluer les engagements contractuels des prestataires en matière de disponibilité, de sécurité et de rétablissement. Ces mesures ne supposent pas nécessairement de multiplier les outils ou de remettre en cause les choix technologiques de l’entreprise. Elles visent avant tout à réduire les conséquences d’une interruption imprévue. Un rappel de la nécessité de maîtriser les risques numériques La panne mondiale Microsoft et Outlook illustre une réalité à laquelle les entreprises sont de plus en plus confrontées : leur fonctionnement dépend étroitement de la disponibilité d’infrastructures numériques qu’elles ne maîtrisent pas directement. Si les services commencent à retrouver progressivement de la stabilité, l’incident rappelle que même les plus grands acteurs technologiques ne sont pas à l’abri de défaillances majeures. Pour les dirigeants de PME et d’ETI, l’enjeu est désormais de concilier les bénéfices de la transformation numérique avec une véritable stratégie de résilience. Car la performance numérique d’une entreprise ne se mesure pas uniquement à la sophistication de ses outils, mais également à sa capacité à poursuivre son activité lorsque ceux-ci deviennent indisponibles.
Cyberattaque des frigos : le risque que le dirigeant porte seul
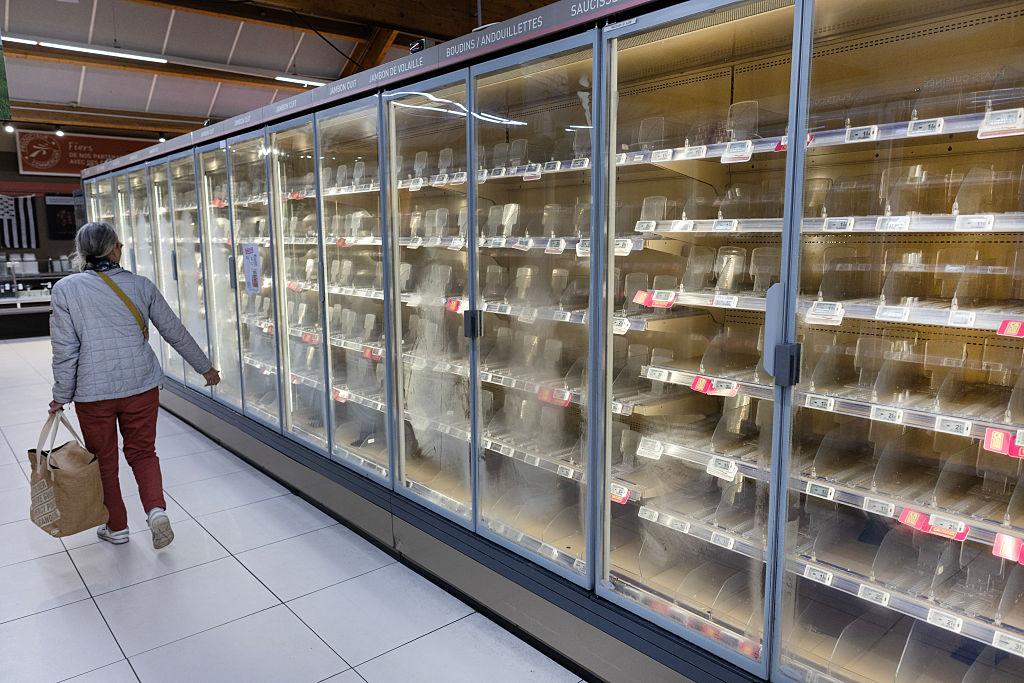
Un lundi matin d’octobre, des centaines de directeurs de magasin ont découvert, à l’ouverture, des denrées surgelées à détruire. Pendant la nuit, quelqu’un avait basculé à distance leurs installations de froid en dégivrage à 50 °C. Personne sur place n’avait touché à rien. La même cyberattaque des frigos s’est reproduite 3 semaines plus tard dans une douzaine de pays. Les analyses parlent de réseaux et de correctifs. Elles laissent de côté la leçon pour tout dirigeant : ses propres machines en fin de support lui font courir un risque qu’il n’a ni choisi ni assuré. Par François Aichelbaum, fondateur de Privateer, ingénierie en stratégies technologiques pour dirigeants

Cyberattaque des frigos de supermarchés : une faille connue depuis 2023

D’après la presse et les enseignes, dans la nuit du dimanche 11 au lundi 12 octobre 2026, des régulateurs de froid Danfoss, Copeland et Dixell ont reçu, par internet, des consignes de dégivrage forcé. Intermarché et Netto annoncent au moins 300 magasins touchés, Coopérative U une petite centaine, Monoprix une trentaine, Leclerc et Carrefour des chiffres variables selon les sources. Un dirigeant d’enseigne évalue la perte entre 180 000 et 200 000 euros par hypermarché ; les estimations nationales publiées se chiffrent en millions. Le parquet de Paris a ouvert une enquête. Sur les auteurs, on ne sait encore rien. Dans la nuit du 1er au 2 novembre, la cyberattaque des frigos s’est répétée, avec la même consigne à 50 °C, dans une douzaine de pays européens, de la Belgique au Portugal. Au moins une centaine de magasins sont touchés à l’heure où j’écris. Danfoss a indiqué que la majorité des unités touchées en France étaient anciennes et ne recevaient plus de mises à jour. Après la seconde vague, le fabricant a précisé que certains systèmes conservaient leur mot de passe d’usine et n’étaient pas sur un réseau protégé. La faille avait été repérée dès 2023 par un cabinet d’audit français et signalée au fabricant ; l’agence américaine de cybersécurité avait publié 2 avis en 2025. Le lundi de la première cyberattaque des frigos, un chercheur comptait encore 2 752 interfaces de ce type accessibles depuis internet, dont 1 590 en France. Trois ans de signaux. Aucun destinataire.

Fin de support : une machine qui marche encore peut déjà être abandonnée

Posez la question dans n’importe quelle PME : qui maintient à jour le régulateur de la chambre froide, la chaudière, l’automate de la ligne 2 ? Le service informatique, s’il existe, ignore souvent jusqu’à l’existence de l’équipement, arrivé avec le bâtiment ou la machine. Le mainteneur entretient le froid et laisse de côté le logiciel qui le pilote. Le fabricant a mis fin au support à une date publiée quelque part, sans que l’entreprise en soit informée. Le dirigeant, lui, voit une machine amortie qui fait son travail, et une machine qui fonctionne n’appelle aucune dépense. Personne ne qualifie d’obsolète une machine qui produit encore du froid. Le risque s’installe dans cet angle mort : le jour où le fabricant cesse les mises à jour de sécurité, l’équipement reste le même, mais le risque change de mains. Il quitte le fabricant et revient à l’exploitant, sans courrier ni ligne budgétaire, sans que quiconque ait eu à signer. Le pilotage à distance a suivi le même chemin : le fabricant a conçu une interface de gestion parce que le marché l’attend, l’installateur l’a raccordée au réseau parce que la notice le prévoit, et le mainteneur a demandé un accès permanent, car un diagnostic à distance coûte moins cher qu’un déplacement. L’exploitant a signé un contrat de maintenance : le mot « télécommande » n’y figure nulle part. Un expert cité par la presse résume d’un mot l’origine de l’exposition : la praticité. Chacun a fait son métier. Personne n’avait pour métier de dire non. Par ces deux chemins, l’entreprise se retrouve avec un équipement dont elle ne maîtrise plus ni les accès ni l’entretien, mais dont elle répond seule. Sécuriser la connexion reste utile, mais c’est aussi valider après coup un accès que personne n’a voulu, sur une machine abandonnée.

Après la cyberattaque des frigos, qui paie ?

Je ne suis pas juriste et aucune affaire n’a encore été jugée. Le mécanisme général est connu de quiconque a suivi une expertise. Le prestataire qui supervise un équipement est le plus souvent tenu à une obligation de moyens. Face à une attaque, il fera valoir qu’aucun acteur ne garantit un risque nul et qu’en l’absence de faute démontrée, il a fait ce que le contrat prévoyait. Un équipement en fin de support lui offre un argument de plus : le fabricant avait prévenu, l’exploitant n’a pas remplacé le matériel. Démontrer une faute suppose une expertise judiciaire, des rapports, des contestations. Cela prend des années. Si une responsabilité est retenue, l’appel prolonge le délai, et rien n’est versé dans l’intervalle. Pendant ces années, l’exploitant se tourne vers son assureur. Une enseigne a déjà indiqué que ses contrats ne couvraient pas ce type d’incident en magasin. Quand une couverture existe, elle est rarement entière : franchises, plafonds, exclusions quand la cause vient d’un tiers que l’assuré n’a pas choisi ou d’un matériel que son fabricant ne suit plus. Le prestataire s’en tient à son obligation de moyens, l’assureur à son contrat, et l’entreprise garde le reste : la marchandise et le temps. Ce reste, intransférable, revient au dirigeant, qu’il ait su ou non qu’un accès l’exposait. Le bulletin du CERT-FR, le centre d’alerte de l’État, mis à jour le 16 octobre, recommande de ne plus exposer ces équipements sur internet, et ajoute un conseil : vérifier les conditions contractuelles d’assurance avant de couper la remontée des données vers le frigoriste. Un magasin dont les congélateurs viennent d’être poussés à 50 °C ne peut pas débrancher le câble sans relire un contrat. Si ce geste engage l’assurance, ce câble relevait de la direction générale depuis le premier jour. Il a été traité comme une affaire de technicien.

Équipements connectés : le froid n’est qu’un cas

Il en va de même pour la chaudière réglée par le fournisseur d’énergie, la ventilation paramétrée par l’installateur, la ligne de production où l’automaticien se connecte à distance le week-end, le portail et les badges gérés par la société de sécurité, ou encore les onduleurs, panneaux solaires, bornes de recharge et ascenseurs. Dans une PME industrielle ou de services, ces équipements connectés, accessibles depuis l’extérieur, dépassent en nombre les ordinateurs, et aucun inventaire ne les recense. Chacun a été acheté pour ce qu’il fait ; personne n’a noté l’accès qu’il ouvre ni sa date de fin de support.

Les 4 questions à poser à ses prestataires

Pour reprendre la main, un dirigeant n’a pas besoin de savoir ce qu’est un automate : il exige de ses prestataires et de son équipe une réponse écrite à ces questions :
  1. Qu’est-ce qui, chez nous, peut être modifié depuis l’extérieur sans qu’un salarié touche à quoi que ce soit ?
  2. Qui a ce droit aujourd’hui, nommément, et quel contrat le lui donne ?
  3. Depuis quand cet accès existe-t-il, qui l’a autorisé, et le fabricant suit-il encore ce matériel ?
  4. Si je coupe ce lien demain matin, que vais-je perdre, combien de temps puis-je tenir, et qu’en dit mon assureur ?
Les réponses arriveront incomplètes, et chaque lacune compte : elle désigne un équipement que l’entreprise ne pilote plus seule, et un risque qu’elle porte déjà, sans l’avoir choisi.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.