...

FINANCE

Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ?
Ca n’est pas à vous qu’on va l’apprendre : les entrepreneurs sont des passionnés qui consacrent tout, ou presque, à leur entreprise. Résultat ? Leurs finances personnelles et la protection de leurs proches sont trop souvent négligées. Pendant des années, les dirigeants de PME et d’ETI ont privilégié leur développement à court terme… en reléguant leur prévoyance, leur retraite ou leur patrimoine à “plus tard”. Un “plus tard” qui finit par devenir risqué : une panne sèche en cas de coup dur, une protection insuffisante ou un patrimoine trop dépendant de l’entreprise… Cette réalité, les conseillers Swiss Life la constatent chaque jour. « Les entrepreneurs ont une force incroyable, explique Caroline, conseillère Swiss Life. Mais cette force peut les amener à oublier ce qui est essentiel : eux-mêmes. Notre rôle, c’est d’être de leur côté, de leur rappeler combien leurs vies pro et perso sont interdépendantes, qu’aucune des deux ne doit être négligée ». Aujourd’hui, quand l’incertitude économique et la fragilité des statuts d’entrepreneur rappellent qu’il n’y a pas de réussite durable sans protection solide, de plus en plus de dirigeants reprennent la main sur leur vie financière personnelle.Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ? Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
  • D’un conseiller unique, un expert capable de construire une stratégie financière sur-mesure, adaptée à leur réalité.
  • D’un diagnostic complet, à 360°, pour repérer les zones de fragilité (prévoyance, retraite, patrimoine).
  • De solutions de prévoyance, de retraite et de gestion patrimoniale pour protéger l’essentiel et sécuriser leur indépendance financière.
« Être du côté des entrepreneurs, ce n’est pas seulement protéger l’entreprise, c’est aussi les aider à vivre selon leurs propres choix », souligne Caroline, conseillère Swiss Life. Et si, en 2026, les entrepreneurs…

PRENEZ RENDEZ-VOUS !

   
Les décisions financières d’aujourd’hui préparent la valeur de l’entreprise de demain

Il existe des moments dans la vie d’une entreprise où la finance change de nature… Pendant des années, elle accompagne l’activité. Elle mesure la performance, sécurise la trésorerie, permet d’investir et donne au dirigeant les informations nécessaires pour décider. Puis arrive un moment où l’entreprise s’apprête à franchir une étape qui peut modifier profondément son avenir : une levée de fonds, un LBO ou un MBO, une introduction en Bourse, une cession ou une transmission. Parfois, le changement est moins choisi : la croissance ralentit, les marges se contractent, la trésorerie se tend, un redressement devient nécessaire et les décisions financières deviennent stratégiques.

Éric Jaton – Dirigeant de Next Executives

Dans toutes ces situations, une même réalité apparaît : les chiffres ne servent plus seulement à raconter ce qui s’est passé.

Ils doivent permettre à d’autres de croire dans ce qui va se passer.

Et cette transformation ne s’improvise pas.

Une entreprise performante n’est pas nécessairement prête pour une opération stratégique

Une entreprise peut réaliser 5, 10, 20 ou 50 millions d’euros de chiffre d’affaires, être rentable, disposer d’un véritable savoir-faire et pourtant ne pas être prête à ouvrir son capital, organiser un LBO ou préparer sa transmission.

Pourquoi ?

Parce qu’entre une entreprise bien gérée et une entreprise prête à franchir une étape stratégique, il existe une différence fondamentale : la capacité à démontrer sa performance, à expliquer ses moteurs économiques et à projeter son avenir de manière crédible.

Un investisseur, une banque ou un acquéreur ne regarde pas uniquement le dernier résultat net. Il cherche à comprendre la qualité du chiffre d’affaires, la récurrence des revenus, l’évolution des marges, le besoin en fonds de roulement, la génération de cash, les investissements futurs, les risques et les perspectives.

La valeur d’une entreprise ne repose donc pas uniquement sur ses performances. Elle dépend aussi de sa capacité à rendre ces performances compréhensibles, durables et prévisibles.

C’est précisément là que les décisions financières prennent une dimension stratégique.

Une IPO, un LBO ou une levée de fonds commencent bien avant l’opération

Lorsqu’une entreprise envisage une levée de fonds, l’attention se porte naturellement sur les investisseurs à approcher et sur la valorisation espérée. Dans un LBO ou un MBO, elle se concentre sur le financement et la structuration de l’opération. Lors d’une introduction en Bourse, les exigences deviennent encore plus importantes en matière de gouvernance, de reporting et de fiabilité de l’information financière.

Mais la véritable préparation commence bien avant.

Il faut disposer d’un historique financier exploitable, construire des prévisions suffisamment robustes pour résister aux questions, être capable d’expliquer les écarts entre budget et réalisé, identifier les indicateurs réellement déterminants pour le modèle économique et tester différents scénarios de croissance ou de financement.

Une opération financière provoque un changement de perspective : des tiers vont soudain regarder l’entreprise avec beaucoup plus de précision.

Le meilleur moment pour préparer une entreprise au regard des investisseurs est celui où elle n’a pas encore besoin d’eux.

Cette anticipation donne au dirigeant quelque chose de particulièrement précieux : du temps. Du temps pour corriger une faiblesse, améliorer le reporting, sécuriser la trésorerie, documenter une performance ou démontrer la pertinence d’un modèle économique.

Lors d’une cession, les chiffres racontent aussi une histoire

Cette logique devient particulièrement visible lorsqu’un dirigeant envisage de céder ou de transmettre son entreprise.

Après dix, vingt ou trente ans d’activité, celui-ci connaît souvent son entreprise presque intuitivement. Il sait quels clients sont solides, quelles activités génèrent réellement de la marge, quels investissements seront nécessaires et où se situent les principaux risques.

Un acquéreur, lui, ne dispose pas de cette connaissance.

Il doit pouvoir la reconstruire.

Les décisions financières et les données deviennent alors le langage permettant de transformer une connaissance personnelle de l’entreprise en une réalité démontrable. La question n’est plus seulement : « Combien l’entreprise gagne-t-elle ? » Elle devient : « Pourquoi gagne-t-elle cet argent, avec quel niveau de risque, et dans quelle mesure cette performance pourra-t-elle continuer sans son dirigeant actuel ? »

Préparer une transmission, c’est progressivement faire passer la valeur de l’entreprise de la tête du dirigeant vers une organisation capable de la démontrer.

Ce travail peut profondément changer la qualité des discussions avec un acquéreur ou un investisseur. Parce qu’au moment d’une transaction, l’incertitude a un prix. Tout ce qui permet de la réduire contribue à renforcer la crédibilité de l’entreprise et sa capacité à défendre sa valeur.

Dans un redressement, la finance doit permettre de retrouver du temps

Toutes les étapes importantes d’une entreprise ne sont pas des opérations de croissance.

Une entreprise historiquement rentable peut commencer à perdre de la marge. Une baisse d’activité peut fragiliser son équilibre. Un investissement peut peser plus longtemps que prévu sur la trésorerie. Une croissance rapide peut également absorber tellement de cash qu’elle finit par créer elle-même une situation de tension.

Dans ces moments, le premier besoin n’est pas nécessairement de produire davantage de chiffres.

Il est de retrouver de la visibilité.

Combien de trésorerie reste-t-il réellement ? Quels décaissements peuvent être différés ? Quelles activités contribuent encore positivement ? Quel niveau de chiffre d’affaires permet de retrouver l’équilibre ? Quels scénarios sont possibles à trois, six ou douze mois ?

Dans une situation de tension, les décisions financières ne créent pas seulement de la visibilité : elles redonnent au dirigeant du temps pour décider.

Et le temps est souvent la ressource la plus précieuse lorsqu’une entreprise doit se redresser.

Plus les difficultés sont identifiées tôt, plus le nombre d’options reste important. À l’inverse, lorsque la trésorerie finit par imposer son propre calendrier, la stratégie laisse progressivement la place à l’urgence.

À partir d’une certaine taille, la finance devient un instrument de choix

L’intuition reste une qualité essentielle du dirigeant. Elle permet de sentir un marché, de comprendre un client, de choisir les bonnes personnes ou d’identifier une opportunité avant qu’elle ne devienne évidente.

Mais lorsqu’une entreprise dépasse plusieurs millions d’euros de chiffre d’affaires, la complexité augmente rapidement. Les flux se multiplient, les investissements deviennent plus importants, les financements se diversifient et certaines décisions engagent plusieurs années de trajectoire.

À ce stade, disposer d’une information financière fiable ne consiste plus simplement à savoir si l’entreprise gagne de l’argent.

Il s’agit de pouvoir répondre à des questions beaucoup plus stratégiques.

Pouvons-nous financer cette acquisition ? Jusqu’où pouvons-nous nous endetter ? Quel serait l’impact d’une baisse de 10 % du chiffre d’affaires ? À quelles conditions pouvons-nous ouvrir notre capital ? Sommes-nous prêts pour un LBO ? Quelle valeur pouvons-nous raisonnablement défendre lors d’une cession ? Combien de temps avons-nous pour redresser la situation ?

Une fonction financière performante ne dit pas seulement où se trouve l’entreprise. Elle permet au dirigeant de savoir jusqu’où il peut aller.

C’est probablement à cet endroit que la finance cesse d’être uniquement une fonction support pour devenir un véritable instrument stratégique.

Préparer aujourd’hui les options de demain

IPO. LBO. MBO. Levée de fonds. Redressement. Cession. Transmission.

Ces situations paraissent très différentes. Pourtant, elles ont un point commun : lorsqu’elles arrivent, elles révèlent brutalement la qualité du pilotage financier construit au cours des années précédentes.

Lorsque les données sont fiables, les indicateurs maîtrisés, la trésorerie anticipée et les scénarios documentés, la discussion peut immédiatement porter sur l’avenir.

Lorsque ce travail n’a pas été réalisé, une partie considérable de l’énergie doit d’abord être consacrée à reconstruire et expliquer le passé.

C’est pourquoi je considère que la finance ne doit pas uniquement répondre aux besoins actuels de l’entreprise.

Les décisions financières d’aujourd’hui déterminent en partie les options stratégiques qui seront encore ouvertes demain.

Un dirigeant ne sait pas toujours, trois ou cinq ans à l’avance, s’il choisira de céder son entreprise, de la transmettre, d’accueillir un investisseur, de réaliser un LBO, d’entrer en Bourse ou de poursuivre son développement de manière indépendante.

Mais il peut faire en sorte d’être prêt.

Car au fond, la qualité d’un pilotage financier ne se mesure pas seulement à la précision des chiffres produits.

Elle se mesure aussi à la liberté qu’ils donnent au dirigeant lorsque vient le moment de choisir l’avenir de son entreprise.

LBO dirigeant : transformer la valeur de son entreprise en patrimoine durable
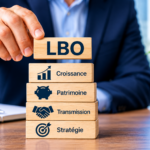
Le LBO dirigeant constitue bien davantage qu’un montage financier destiné à acquérir une entreprise en recourant à l’endettement. Pour un chef d’entreprise, il peut représenter une occasion de transmettre progressivement son activité, de faire entrer un investisseur au capital ou de monétiser une partie de la valeur créée au fil des années, sans nécessairement quitter ses fonctions. Mais cette opération modifie profondément l’équilibre entre patrimoine personnel, responsabilité professionnelle et liberté de décision. Derrière les perspectives de valorisation se dessine une question déterminante : comment transformer la valeur accumulée dans son entreprise en une véritable sécurité financière personnelle, sans compromettre les conditions de son développement futur ? La réponse dépend autant de la structuration financière de l’opération que des objectifs patrimoniaux du dirigeant et de sa capacité à anticiper les différents scénarios de sortie. Par Franck Boccara

Un patrimoine concentré dans l’entreprise : l’enjeu de la liquidité

Pour de nombreux dirigeants de PME et d’ETI, l’essentiel du patrimoine est constitué par les titres de leur société. Cette concentration peut être source de richesse, mais elle crée également une dépendance : la valeur du patrimoine personnel évolue avec la santé financière de l’entreprise, ses perspectives de croissance et les conditions du marché. Tant que les titres ne sont pas cédés, cette richesse reste en grande partie théorique. Le LBO dirigeant peut permettre de desserrer cette contrainte en organisant une cession partielle, voire une opération de réinvestissement au sein d’une nouvelle structure de détention. Le dirigeant peut ainsi récupérer une partie des liquidités tout en conservant une participation au capital et en continuant à participer au développement de l’entreprise. Cette liquidité n’est toutefois pas synonyme de liberté financière immédiate. Une partie du produit de cession peut être réinvestie dans la nouvelle opération, tandis que les sommes effectivement perçues doivent être appréciées au regard de la fiscalité applicable et des besoins personnels du dirigeant. L’enjeu consiste donc à déterminer quelle part de la valeur créée doit rester exposée au risque entrepreneurial et quelle part peut être affectée à la constitution d’un patrimoine plus diversifié. Cette réflexion mérite d’être engagée avant même les négociations avec les investisseurs. En effet, le montant que le dirigeant souhaite sécuriser influence directement sa capacité à accepter une valorisation, un niveau de réinvestissement ou des conditions de sortie qui ne répondraient pas exactement à ses attentes initiales.

Réinvestir au capital : partager la valeur, mais aussi le risque

Dans une opération de LBO, le dirigeant peut être invité à réinvestir une partie du produit de sa cession dans la structure qui détient l’entreprise. Cette participation lui permet de rester associé à la création de valeur future et d’espérer bénéficier d’une nouvelle plus-value lors de la sortie de l’investisseur. Mais elle signifie aussi qu’une partie de son patrimoine demeure exposée à la même entreprise, parfois avec un horizon de placement de plusieurs années. C’est ici que le LBO dirigeant impose un arbitrage délicat entre ambition entrepreneuriale et sécurité patrimoniale. Le réinvestissement peut être pertinent si le dirigeant croit au potentiel de développement de la société et si les conditions financières de l’opération lui paraissent équilibrées. Il devient plus risqué lorsque le montant réinvesti est déterminé principalement par les attentes du fonds d’investissement, par la nécessité de boucler le financement ou par la perspective d’une valorisation future présentée comme presque acquise. Une seconde opération peut générer un gain important, mais elle dépend de la performance de l’entreprise, du niveau d’endettement résiduel, des conditions de marché et des modalités de partage de la valeur entre actionnaires. Le dirigeant doit donc examiner précisément les droits attachés à sa participation, les éventuelles clauses de sortie, les mécanismes de dilution et les conséquences d’un départ anticipé. Il doit également mesurer les conséquences d’un scénario moins favorable : ralentissement de l’activité, difficultés de refinancement ou revente à une valorisation inférieure aux attentes. L’objectif n’est pas nécessairement de minimiser le risque, mais de choisir consciemment la part de richesse personnelle que l’on souhaite continuer à engager dans l’aventure entrepreneuriale.

La dette change la gouvernance et la liberté de décision

Le financement par endettement est au cœur du LBO, mais ses conséquences dépassent largement le bilan de l’entreprise. Le principe repose sur un mécanisme de reprise avec effet de levier, généralement structuré autour d’une holding dont le fonctionnement et les modalités de financement sont détaillés par Bpifrance Création dans sa présentation du LBO. Le remboursement de la dette et le respect des engagements financiers imposent une discipline qui peut modifier les décisions opérationnelles. Une acquisition complémentaire, un investissement industriel important, un recrutement stratégique ou une politique de dividendes peuvent désormais être appréciés à l’aune de leurs effets sur les équilibres financiers de l’opération. Pour le dirigeant, la difficulté consiste à concilier les impératifs de développement à long terme avec les attentes de rendement de l’investisseur et les obligations liées à la dette. Cette tension mérite une attention particulière lors de la négociation de la gouvernance. La répartition des pouvoirs, les décisions soumises à autorisation préalable, les objectifs de performance et les modalités de rémunération ne sont pas de simples clauses techniques : ils déterminent la marge de manœuvre dont le dirigeant disposera réellement. Une opération financièrement séduisante peut ainsi devenir contraignante si les objectifs de croissance sont incompatibles avec les moyens disponibles ou si le calendrier de sortie prend le pas sur la stratégie industrielle. Il est donc essentiel d’évaluer la qualité du dialogue avec l’investisseur et de clarifier les conditions dans lesquelles des décisions structurantes pourront être prises. Le dirigeant doit également veiller à distinguer ses engagements en qualité de mandataire social de ses éventuels engagements personnels, notamment lorsqu’une garantie lui est demandée. Le périmètre exact des responsabilités dépend de la documentation contractuelle et du montage retenu. Cette vigilance permet d’éviter qu’une opération destinée à valoriser le patrimoine ne crée, en parallèle, une exposition personnelle mal anticipée.

Préparer la sortie dès l’entrée : une décision patrimoniale avant tout

La réussite d’un LBO ne se mesure pas uniquement au prix obtenu lors de la première transaction. Elle dépend aussi de la capacité du dirigeant à organiser la suite : durée de son engagement opérationnel, évolution de ses responsabilités, conditions de sa sortie et utilisation du patrimoine constitué. Une opération de LBO dirigeant doit donc être envisagée à partir de plusieurs scénarios, plutôt que d’une projection unique fondée sur une hausse attendue de la valorisation. Cette anticipation rejoint d’ailleurs les enjeux propres à toute transmission, car préparer la cession de son entreprise suppose également de réfléchir suffisamment tôt à son avenir patrimonial et aux conditions de sortie. Une sortie dans de bonnes conditions de marché, une cession retardée ou une performance inférieure aux prévisions ne produiront ni le même rendement ni les mêmes conséquences sur la situation personnelle du dirigeant. Il est utile de confronter ces hypothèses à ses besoins réels : financement d’un nouveau projet entrepreneurial, préparation de la retraite, transmission familiale ou constitution de revenus complémentaires. Cette approche suppose un dialogue coordonné entre les conseils financiers, juridiques et patrimoniaux, afin d’éviter que les choix effectués au niveau de la société ne compromettent les objectifs personnels. La fiscalité doit notamment être étudiée au regard de la situation du dirigeant, de la nature des titres et de la structure de détention, sans présumer qu’un dispositif sera systématiquement plus avantageux qu’un autre. Enfin, il convient de garder à l’esprit qu’une sortie réussie ne garantit pas, à elle seule, une gestion patrimoniale satisfaisante : un capital important, mais insuffisamment diversifié ou mal adapté aux besoins futurs, peut rester vulnérable. Le véritable enjeu est de faire du LBO un outil au service d’une stratégie de vie et de patrimoine, plutôt que de laisser les contraintes de l’opération déterminer seules les décisions du dirigeant.
Transfair 2026 : une journée pour réussir la transmission ou la reprise d’entreprise
Dans le cadre du partenariat qui nous lie à la CCI Paris Ile-de-France, PME-ETI.fr vous tient informés en priorité des principaux évènements et réseaux qui peuvent vous permettre de booster votre croissance et de rencontrer des acteurs-clés de l’économie. Pour les PME et les ETI, conquérir de nouveaux marchés représente une opportunité de croissance majeure. Comment préparer la vente de son entreprise, trouver le bon repreneur ou financer une acquisition dans les meilleures conditions ? Pour les dirigeants, la transmission et la reprise d’entreprise représentent des opérations stratégiques qui engagent l’avenir d’une activité, de ses équipes et de son patrimoine. Le lundi 16 novembre 2026, la CCI Paris Île-de-France organise Transfair 2026, une journée consacrée à ces enjeux. Au programme : conférences, ateliers, rencontres avec des experts et conseils pratiques pour accompagner les entrepreneurs à chaque étape de leur projet.

Transfair 2026 : un rendez-vous incontournable pour les dirigeants

Céder son entreprise ou en reprendre une ne s’improvise pas. Ces opérations nécessitent une préparation rigoureuse, une bonne connaissance des mécanismes financiers et juridiques, ainsi qu’une réflexion approfondie sur les perspectives de développement de l’activité. Pour répondre à ces enjeux, Transfair 2026 réunira les principaux acteurs de la transmission et de la reprise d’entreprise en Île-de-France. L’objectif est de permettre aux participants de bénéficier de conseils adaptés à leur situation, d’identifier les étapes clés de leur projet et d’échanger directement avec des professionnels spécialisés. La journée s’adresse à différents profils : dirigeants qui envisagent de céder leur entreprise, entrepreneurs souhaitant acquérir une société, repreneurs en recherche de financement ou encore chefs d’entreprise qui envisagent une opération de croissance externe. Que le projet soit encore à l’étude ou déjà bien avancé, cet événement permettra d’obtenir des réponses concrètes et de mieux appréhender les différentes dimensions d’une opération de transmission-reprise.

Préparer la cession de son entreprise dans les meilleures conditions

Pour un dirigeant, transmettre son entreprise constitue souvent l’aboutissement de plusieurs années, voire de plusieurs décennies, d’engagement entrepreneurial. Pourtant, cette étape peut soulever de nombreuses questions : quand commencer à préparer la cession ? Comment déterminer la valeur de son entreprise ? Quels critères privilégier pour choisir un repreneur ? Comment anticiper les conséquences fiscales et patrimoniales de l’opération ? Ces interrogations seront au cœur de plusieurs conférences proposées pendant Transfair 2026. Les participants pourront notamment approfondir les méthodes permettant d’anticiper et de valoriser une transmission, comprendre le déroulement des négociations entre cédant et repreneur et découvrir les points de vigilance liés à la préparation de la vente. Pour approfondir ces enjeux, découvrez également notre article consacré à la préparation de la cession d’une entreprise et à l’importance d’anticiper chaque étape. La journée abordera également la dimension humaine de la transmission, notamment à travers la psychologie du cédant, la protection de l’entreprise dans le cercle familial et les modalités de transmission aux salariés. Pour les dirigeants qui souhaitent préparer leur succession plusieurs mois ou plusieurs années à l’avance, ces échanges pourront contribuer à structurer leur réflexion et à identifier les décisions à prendre en amont.

Reprise d’entreprise : financement, négociation et accompagnement

La reprise d’une entreprise représente une autre voie de développement pour les entrepreneurs. Elle permet d’acquérir une activité existante, de s’appuyer sur une organisation déjà en place et d’envisager de nouvelles perspectives de croissance. Mais un tel projet suppose de franchir plusieurs étapes : identifier une entreprise correspondant à ses objectifs, évaluer son potentiel, négocier les conditions d’acquisition et réunir les financements nécessaires. Le programme de Transfair proposera plusieurs conférences consacrées à ces questions. Les participants pourront notamment s’informer sur le financement d’une reprise avec le réseau Bpifrance, l’évaluation d’une entreprise et les stratégies de recherche de cibles. Les enjeux de négociation seront également abordés, notamment à travers les échanges entre cédants et repreneurs et la préparation de la lettre d’intention, un document important dans la structuration d’une opération d’acquisition. D’autres interventions porteront sur le mentorat entrepreneurial et l’accompagnement par des dirigeants expérimentés. Ces approches peuvent aider les repreneurs à confronter leurs choix à des expériences concrètes et à sécuriser leur démarche.

Des experts mobilisés pour répondre aux questions des entrepreneurs

L’un des principaux atouts de Transfair 2026 réside dans la possibilité de rencontrer directement des spécialistes de la transmission et de la reprise d’entreprise. La CCI Paris Île-de-France organise cette journée avec plusieurs partenaires institutionnels et professionnels, parmi lesquels l’Ordre des experts-comptables Paris Île-de-France, la Compagnie régionale des commissaires aux comptes de Paris et le Barreau de Paris. Bpifrance et Société Générale participent également à cette initiative. Les entrepreneurs pourront ainsi aborder différentes dimensions de leur projet : évaluation financière, financement, fiscalité, ingénierie patrimoniale, formalités juridiques et sécurisation de la transaction. Le programme prévoit aussi des interventions sur les enjeux environnementaux, sociaux et de gouvernance (ESG) dans les opérations de transmission, ainsi que sur la reprise d’entreprises en difficulté. Cette diversité de compétences permettra aux participants d’obtenir plusieurs éclairages complémentaires et de mieux comprendre les interactions entre les aspects financiers, juridiques et humains d’une opération.

Un programme à composer selon ses besoins

La journée du 16 novembre sera organisée autour d’une conférence d’inauguration, suivie de plusieurs créneaux de conférences et d’ateliers. Les participants pourront sélectionner les interventions les plus pertinentes en fonction de leur situation : préparation d’une cession, recherche d’une entreprise à reprendre, financement d’une acquisition ou sécurisation des aspects juridiques et patrimoniaux. Cette organisation permet de construire un parcours adapté à chaque projet, plutôt que de suivre un programme unique. Pour les dirigeants qui souhaitent anticiper une transmission, les repreneurs en phase de recherche ou les entrepreneurs qui envisagent une croissance externe, l’événement constitue une occasion de faire le point sur leurs objectifs et d’identifier les prochaines étapes.

Comment participer à Transfair 2026 ?

La CCI Paris Île-de-France donne rendez-vous aux entrepreneurs le lundi 16 novembre 2026, de 9 h à 17 h, dans ses locaux situés au 11, rue Léon-Jouhaux, dans le 10e arrondissement de Paris. La participation nécessite de consulter le programme et de s’inscrire aux conférences ou aux rendez-vous qui correspondent à son projet. Que vous envisagiez de transmettre votre entreprise, de reprendre une société ou de développer votre activité par croissance externe, cette journée vous permettra de rencontrer des interlocuteurs spécialisés et d’obtenir des conseils utiles à la concrétisation de votre projet. Dans un contexte où la transmission des entreprises constitue un enjeu important pour la continuité des activités et le renouvellement entrepreneurial, anticiper les décisions et s’entourer des bons experts peut faire toute la différence.

Programme officiel de Transfair 2026 et modalités d’inscription

Everfair Group : L’engagement humain au service de votre patrimoine
Dans un monde où la gestion patrimoniale exige à la fois expertise, rigueur et sens du service, Everfair Group se distingue par une approche résolument globale et sur mesure. En alliant conseil stratégique, solutions d’investissement diversifiées et accompagnement personnalisé, cette société offre à ses clients un cadre de confiance unique, fondé sur la transparence, la disponibilité et une exigence de résultats. Doté d’une vision internationale, Everfair Group accompagne également ses clients avec une approche à 360°, qu’il s’agisse d’organisation patrimoniale, de private equity, de cession d’actifs ou de financement immobilier. L’humain, l’écoute et l’excellence sont au cœur de sa démarche. Philippe Buerch, fondateur et dirigeant d’Everfair Group, prend ici la parole pour partager sa vision, ses engagements et les valeurs qui guident son action au quotidien.
Affacturage en temps réel : les interventions décisives de Bibby Factor
En tant que pure player sur le marché de l’affacturage, Bibby Factor représente une véritable alternative aux grands groupes bancaires. Grâce à son agilité et sa réactivité, il est capable d’intervenir lors de situations financières délicates ou requérant une mise en place rapide de ligne d’affacturage. Charles Bonduelle, Responsable Relation Clientèle, nous raconte deux histoires inspirantes de cas clients qui illustrent parfaitement comment l’expertise et la relation humaine exceptionnelle de Bibby Factor ont permis de dénouer des situations critiques et d’apporter en temps réel les solutions adéquates de financement du poste clients.
Optimisation du BFR : le levier sous-exploité de la performance financière des PME et ETI
Dans un environnement économique marqué par l’incertitude, la volatilité des marchés et la pression croissante sur les marges, les dirigeants de PME et d’ETI sont confrontés à une équation délicate : financer leur développement tout en préservant leur équilibre financier. Si les réflexes traditionnels consistent souvent à rechercher de nouveaux financements ou à réduire les coûts, un levier demeure encore trop largement sous-exploité : l’optimisation du BFR (besoin en fonds de roulement). Par Serge de Cluny Le BFR n’est pas seulement un indicateur financier parmi d’autres. Il constitue un véritable révélateur de la qualité de gestion d’une entreprise et, surtout, un puissant levier d’amélioration immédiate de la trésorerie. Bien maîtrisé, il permet de libérer des ressources internes sans dilution du capital ni recours à l’endettement. À l’inverse, un BFR mal piloté peut rapidement devenir un facteur de tension, voire de fragilité structurelle.

Comprendre le BFR : un indicateur au cœur du cycle d’exploitation

Le BFR correspond au décalage entre les encaissements et les décaissements liés à l’activité. Autrement dit, il traduit le financement nécessaire pour couvrir le cycle d’exploitation de l’entreprise. Dans la pratique, il résulte principalement de trois composantes : les délais de paiement accordés aux clients, les délais négociés avec les fournisseurs, et le niveau des stocks. C’est dans cet équilibre que se joue une partie essentielle de la performance financière.

Délais clients : reprendre la main sur un levier souvent subi

Pour de nombreuses PME et ETI, la question des délais clients constitue le premier point de friction. Accorder des délais de paiement est souvent perçu comme un levier commercial incontournable, voire comme une norme imposée par le marché. Pourtant, cette pratique a un coût direct : chaque jour supplémentaire accordé représente de la trésorerie immobilisée. Trop souvent, les entreprises subissent leurs délais de paiement plutôt qu’elles ne les pilotent réellement. Reprendre la main sur ce levier suppose une approche à la fois structurée et progressive. Il ne s’agit pas nécessairement de durcir brutalement les conditions commerciales, mais plutôt de professionnaliser la gestion du poste client. Cela passe par une meilleure qualification des clients en amont, une contractualisation claire des conditions de paiement, et surtout un suivi rigoureux des encaissements. La relance ne doit plus être perçue comme une action ponctuelle ou inconfortable, mais comme un processus intégré à la relation commerciale.

Digitalisation : un accélérateur de cash encore sous-exploité

En parallèle, la digitalisation offre aujourd’hui des opportunités significatives pour fluidifier les encaissements. La dématérialisation des factures, l’automatisation des relances ou encore l’utilisation de solutions de paiement accéléré permettent de réduire sensiblement les délais sans dégrader la relation client. Pour les entreprises les plus avancées, ces outils deviennent de véritables accélérateurs de cash.

Délais fournisseurs : trouver l’équilibre entre optimisation et partenariat

Face aux clients, les fournisseurs représentent l’autre versant du BFR. Ici encore, l’enjeu consiste à trouver un équilibre entre optimisation financière et préservation des relations stratégiques. Allonger les délais de paiement fournisseurs peut mécaniquement améliorer la trésorerie, mais une telle démarche doit être conduite avec discernement. Dans certains cas, accepter des délais plus courts peut même constituer un avantage, notamment lorsqu’il permet de négocier des conditions tarifaires plus favorables. Les PME et ETI les plus performantes adoptent généralement une approche segmentée de leur panel fournisseurs. Les partenaires critiques ou stratégiques font l’objet d’une gestion différenciée, intégrant des logiques de partenariat à long terme. À l’inverse, les fournisseurs moins sensibles peuvent offrir davantage de flexibilité dans les négociations. Cette approche fine permet d’optimiser le BFR sans fragiliser la chaîne d’approvisionnement.

Gestion des stocks : un gisement de trésorerie souvent négligé

Le troisième pilier du BFR réside dans la gestion des stocks, souvent sous-estimée dans les entreprises industrielles ou de négoce. Un stock trop élevé immobilise de la trésorerie et génère des coûts indirects (stockage, obsolescence, dépréciation), tandis qu’un stock insuffisant peut pénaliser l’activité et la satisfaction client. Là encore, tout est affaire d’équilibre. Optimiser ses stocks suppose une meilleure synchronisation entre la production, les approvisionnements et la demande. Les outils de prévision, lorsqu’ils sont correctement exploités, permettent d’ajuster plus finement les niveaux de stock. Par ailleurs, certaines entreprises repensent leur organisation logistique en s’appuyant sur des modèles plus agiles, comme le flux tendu ou le juste-à-temps, lorsque cela est compatible avec leur activité.

Une démarche transversale : diffuser une culture cash dans l’entreprise

Au-delà de ces trois leviers classiques, l’optimisation du BFR implique également un changement de posture au sein de l’entreprise. Trop souvent cantonné à la direction financière, l’optimisation du BFR devrait être considéré comme un enjeu transversal, impliquant les équipes commerciales, les achats, la production et même la direction générale. Chaque décision opérationnelle a un impact direct ou indirect sur la trésorerie. Dans cette perspective, le rôle de la fonction finance évolue. Elle ne se limite plus à produire des indicateurs, mais devient un véritable partenaire des opérations, capable d’éclairer les décisions et de diffuser une culture cash au sein de l’organisation. Cette acculturation est essentielle pour ancrer durablement les bonnes pratiques.

Alignement des objectifs : faire du BFR un levier partagé

Certaines entreprises vont plus loin en intégrant des indicateurs d’optimisation du BFR dans leurs tableaux de bord opérationnels, voire dans les systèmes d’incitation des équipes. Sans tomber dans une logique purement financière, il s’agit de créer des alignements d’intérêts entre les objectifs commerciaux et les impératifs de trésorerie. Cette approche contribue à faire du BFR un levier partagé, plutôt qu’une contrainte subie.

Solutions de financement : des outils complémentaires à maîtriser

Enfin, il convient de souligner que l’optimisation du BFR peut être accompagnée par des solutions de financement adaptées. L’affacturage, par exemple, permet de transformer rapidement des créances clients en liquidités, tandis que certaines solutions de financement des stocks ou des fournisseurs offrent des alternatives intéressantes. Ces outils ne doivent toutefois pas se substituer à une gestion saine, mais venir en complément d’une stratégie maîtrisée.

Libérer le cash, un levier de performance durable

Dans un contexte où l’accès au financement peut se tendre et où les exigences des partenaires financiers se renforcent, la capacité d’une entreprise à générer du cash devient un critère déterminant. À ce titre, le BFR apparaît comme un levier stratégique, au même titre que la croissance ou la rentabilité. Optimiser son BFR, ce n’est pas seulement améliorer sa trésorerie à court terme. C’est renforcer sa résilience, sa capacité d’investissement et, in fine, sa valeur. Pour les PME et ETI, il s’agit d’un chantier à fort impact, souvent accessible sans transformation lourde, mais nécessitant une vision claire, de la discipline et une mobilisation collective. Dans un monde économique où chaque euro compte, savoir libérer le cash déjà présent dans l’entreprise constitue sans doute l’une des formes les plus intelligentes de financement.
SOFIAP, filiale de la Banque Postale et de la SNCF, ouvre son expertise au secteur privé ! L’idée est de concevoir des prêts bonifiés avec les entreprises afin de faciliter aux salariés l’accès à la propriété immobilière en prenant en charge une partie ou la totalité des taux d’intérêt. Plus qu’un simple avantage financier, ces prêts subventionnés représentent pour l’entreprise un véritable outil de renforcement de la marque employeur, de la RSE et de l’engagement des collaborateurs. Laurent Permasse, Président du Directoire SOFIAP, nous présente les nombreux avantages de ce dispositif gagnant-gagnant.
Patrimoine immobilier : quand les murs deviennent un levier financier
Pendant longtemps, le patrimoine immobilier du dirigeant a surtout été considéré comme un élément de sécurité : la résidence principale, quelques biens locatifs, parfois les murs de l’entreprise. Un patrimoine que l’on constitue progressivement, que l’on conserve et que l’on transmet. Une vision rassurante, mais qui mérite aujourd’hui d’être quelque peu bousculée. Car pour un dirigeant ou un cadre disposant d’un patrimoine immobilier significatif, ces actifs peuvent aussi constituer une véritable réserve de capacité financière. Par Serge de Cluny L’idée n’est évidemment pas de vendre ses appartements pour financer la prochaine campagne commerciale de son entreprise. Elle consiste plutôt à se demander si un patrimoine immobilisé depuis plusieurs années pourrait être utilisé plus intelligemment, sans nécessairement être cédé. Dans certaines situations, l’immobilier peut en effet devenir un levier permettant de financer un projet professionnel, de restructurer des dettes, de réaliser un investissement ou simplement de retrouver de la souplesse financière. Cette réflexion prend une importance particulière pour les dirigeants de PME et d’ETI. Leur patrimoine personnel et leur patrimoine professionnel sont souvent étroitement liés, parfois beaucoup plus qu’ils ne le pensent. Une opération de croissance externe, une opportunité d’investissement ou un besoin ponctuel de liquidités peut ainsi se présenter au moment même où une grande partie de leur richesse est « enfermée » dans la pierre. Et la pierre, aussi solide soit-elle, n’a jamais été réputée pour sa grande rapidité de déplacement.

Patrimoine immobilier : une richesse qui peut rester trop longtemps immobilisée

Posséder plusieurs millions d’euros d’actifs immobiliers et manquer de liquidités peut sembler paradoxal. C’est pourtant une situation relativement fréquente chez les entrepreneurs qui ont construit leur patrimoine au fil des années. Un immeuble locatif peut générer des revenus réguliers, une résidence secondaire peut prendre de la valeur et les murs d’une société peuvent représenter un actif considérable. Mais tant que ces biens ne sont pas vendus ou refinancés, leur valeur reste essentiellement théorique pour celui qui aurait besoin de capitaux immédiatement. C’est là que le raisonnement patrimonial peut changer. Plutôt que de considérer uniquement le rendement d’un bien ou sa valeur de marché, il devient intéressant de regarder sa capacité à servir de garantie pour obtenir un financement. Un actif immobilier correctement valorisé et suffisamment peu endetté peut ainsi permettre de dégager des liquidités sans nécessairement remettre en cause sa détention. Cette approche peut être particulièrement pertinente lorsqu’un dirigeant souhaite conserver un bien pour des raisons patrimoniales ou familiales tout en ayant besoin de capitaux ailleurs. Le sujet n’est donc plus simplement « combien vaut mon patrimoine ? », mais « quelle capacité financière ce patrimoine peut-il réellement me donner ? ».

Du patrimoine personnel au financement d’un projet professionnel

L’un des cas les plus intéressants concerne le dirigeant qui identifie une opportunité professionnelle alors que sa capacité d’emprunt classique est déjà fortement mobilisée. Imaginons un dirigeant d’une PME industrielle réalisant 15 millions d’euros de chiffre d’affaires. Une entreprise complémentaire est à vendre et l’opération permettrait de créer des synergies importantes. Le projet est économiquement cohérent, mais le financement bancaire traditionnel ne permet pas de couvrir l’intégralité du besoin dans les conditions souhaitées. Le dirigeant dispose parallèlement d’un patrimoine immobilier personnel important, constitué notamment de plusieurs biens locatifs. Plutôt que de céder ces actifs, une solution de financement adossée à une partie de ce patrimoine peut, selon la situation et l’analyse du dossier, permettre de dégager une enveloppe de liquidités supplémentaire. Ce mécanisme ne transforme évidemment pas une mauvaise acquisition en bonne opération. Il peut en revanche donner au dirigeant davantage de latitude pour structurer son financement. Et c’est précisément là que se situe l’intérêt du levier : ne pas mobiliser uniquement le cash disponible, mais raisonner sur l’ensemble des actifs et des capacités financières dont on dispose. Le même raisonnement peut s’appliquer à un investissement dans une nouvelle activité, à une opération de croissance externe ou encore à certains projets liés à la holding du dirigeant. Chaque situation nécessite naturellement une analyse juridique, fiscale, bancaire et patrimoniale spécifique.

Le véritable enjeu : financer sans forcément vendre

La vente d’un actif immobilier est la solution la plus évidente lorsqu’il faut récupérer des liquidités. Mais elle n’est pas toujours la plus pertinente. Vendre signifie perdre potentiellement un actif dont la valeur pourrait continuer à progresser, renoncer à des revenus locatifs et parfois déclencher une fiscalité ou des coûts importants. Sans compter l’aspect affectif : expliquer à ses enfants que l’appartement familial a été vendu pour financer une opération de croissance externe peut rendre le dîner de Noël légèrement moins convivial. Le financement adossé au patrimoine immobilier permet, dans certaines configurations, d’explorer une autre voie : conserver l’actif tout en utilisant une partie de sa valeur comme support de financement. Cette stratégie peut également répondre à des problématiques strictement personnelles. Un dirigeant peut, par exemple, souhaiter financer un nouveau projet immobilier, réorganiser plusieurs crédits, disposer de liquidités pour accompagner un changement de situation ou diversifier son patrimoine sans vendre immédiatement les actifs qu’il détient déjà. Le point essentiel est de ne pas considérer l’endettement comme une fin en soi. Le levier financier n’est intéressant que lorsqu’il sert une stratégie patrimoniale cohérente. Un financement supplémentaire doit donc être apprécié à l’aune de son coût, de sa durée, des revenus générés par les actifs et surtout du projet auquel il est destiné.

Une nouvelle façon de regarder son patrimoine immobilier

Cette approche conduit finalement à une question assez simple : un patrimoine doit-il uniquement être conservé ou doit-il aussi travailler ? Pour un dirigeant, la réponse n’est pas nécessairement la même à 40, 55 ou 65 ans. Un entrepreneur en phase de développement peut avoir intérêt à privilégier la disponibilité de capitaux et la capacité d’investissement. Un dirigeant qui prépare une transmission recherchera plutôt la sécurisation de son patrimoine et la réduction progressive de son exposition au risque professionnel. Le patrimoine immobilier peut alors devenir une pièce d’un ensemble beaucoup plus large : patrimoine professionnel, placements financiers, immobilier, dettes, revenus futurs et objectifs familiaux doivent être regardés ensemble. C’est cette vision globale qui permet d’éviter une erreur fréquente : considérer chaque actif séparément alors que, dans la réalité, ils participent tous au même équilibre financier. Pour les dirigeants et cadres disposant d’actifs immobiliers importants, la question n’est donc plus seulement de savoir s’il faut acheter, vendre ou conserver. Il peut être pertinent de réfléchir à la manière dont la valeur déjà constituée peut contribuer aux projets futurs. Transformer son patrimoine immobilier en levier financier, ce n’est finalement pas chercher à s’endetter davantage à tout prix. C’est apprendre à regarder autrement une richesse déjà construite. La pierre peut rester un refuge, mais elle peut aussi, lorsqu’elle est correctement utilisée et dans des conditions adaptées, devenir un outil de financement. Et pour un entrepreneur, la différence entre un patrimoine qui dort et un patrimoine qui accompagne ses projets tient parfois moins à ce qu’il possède qu’à la manière dont il pense pouvoir l’utiliser.
Croissance externe : ces erreurs silencieuses qui transforment une bonne acquisition en mauvais souvenir
La croissance externe fait partie de ces leviers stratégiques qui fascinent autant qu’ils interrogent. Promesse d’accélération, de diversification ou de consolidation, elle s’impose souvent comme une évidence dans les phases de développement d’une PME ou d’une ETI. Mais derrière l’attractivité du mouvement se cache une réalité plus exigeante : une acquisition ne se résume jamais à une opportunité financière, elle engage profondément l’organisation, les équipes et la trajectoire de l’entreprise. Par Franck Boccara Si certaines opérations financières créent un véritable effet de levier, d’autres, en revanche, peinent à délivrer les résultats attendus, non pas faute de pertinence stratégique, mais en raison d’écueils souvent sous-estimés. Car en matière de croissance externe, les difficultés ne sont pas toujours là où on les anticipe. Comprendre ces zones de fragilité, c’est déjà sécuriser une partie de la réussite.

L’illusion du “deal parfait”

Sur le papier, la croissance externe a tout pour séduire. Accélérer son développement, gagner des parts de marché, acquérir un savoir-faire, pénétrer une nouvelle géographie… L’opération coche souvent toutes les cases d’un plan stratégique ambitieux. Et pourtant, derrière les communiqués enthousiastes et les synergies “évidentes”, la réalité est souvent plus nuancée. La première erreur tient souvent à une forme d’optimisme… disons généreux. Lorsqu’une cible semble parfaite, il devient tentant de projeter sur elle un potentiel idéal. Le business plan s’ajuste alors légèrement pour faire “coller” l’opération, les synergies sont estimées avec enthousiasme, et les risques, eux, deviennent presque secondaires. Ce biais est profondément humain : on a envie que ça marche. Mais il conduit parfois à surpayer une entreprise ou à sous-estimer les efforts nécessaires pour réellement créer de la valeur. Une acquisition réussie commence rarement par un coup de cœur. Elle commence par une lucidité presque froide.

Ce que vous achetez… et ce que vous découvrez

À cette première dérive s’ajoute souvent une confusion entre ce que l’on achète… et ce que l’on pense acheter. Une entreprise, ce n’est pas seulement un chiffre d’affaires ou un portefeuille clients. C’est une culture, des habitudes de travail, des modes de décision, des non-dits aussi. Et c’est précisément là que les choses se compliquent. Deux entreprises peuvent sembler parfaitement complémentaires sur le papier et pourtant se révéler profondément incompatibles dans leur fonctionnement quotidien. Une structure très agile qui rachète une organisation plus hiérarchisée peut vite se heurter à des lenteurs qu’elle n’avait pas anticipées. À l’inverse, une entreprise très structurée peut être déstabilisée par une culture plus informelle. Ces écarts, souvent sous-estimés, finissent toujours par ressortir. Et rarement au bon moment.

Le grand angle mort : l’intégration

Le véritable moment de vérité arrive après la signature. Car contrairement à une idée encore répandue, une acquisition ne se termine pas au closing. Elle commence. Et c’est là qu’intervient l’une des erreurs les plus fréquentes : négliger l’intégration. Dans l’euphorie de l’opération, beaucoup d’entreprises sous-estiment l’ampleur du chantier. On pense que les équipes vont naturellement collaborer, que les outils vont s’aligner progressivement, que les clients ne verront pas vraiment la différence. En réalité, sans pilotage précis, l’intégration devient rapidement un terrain flou où chacun avance à son rythme, avec ses propres priorités. Résultat : les synergies attendues tardent à se concrétiser, les frictions apparaissent, et la valeur de l’opération s’érode doucement. L’intégration n’est pas une étape administrative. C’est un projet stratégique à part entière, qui mérite autant d’attention que la négociation elle-même.

L’humain, variable trop souvent sous-estimée

Dans ce contexte, la dimension humaine est souvent le grand angle mort. On parle beaucoup de stratégie, de finance, de marché… mais finalement assez peu des équipes. Or ce sont elles qui font — ou défont — la réussite de l’opération. Lorsqu’une acquisition est annoncée, les collaborateurs de la société rachetée passent rarement par une phase d’enthousiasme immédiat. Ils s’interrogent, s’inquiètent, parfois résistent. Leur environnement change, leurs repères évoluent, et leur avenir peut sembler incertain. Si ces préoccupations ne sont pas prises en compte, elles se traduisent rapidement par une perte d’engagement, voire par des départs de profils clés. Et là, l’impact est direct : perte de compétences, de clients, de savoir-faire… autrement dit, de valeur. Une acquisition réussie est avant tout une intégration humaine réussie. Cela suppose de communiquer, d’écouter, de donner du sens — et parfois, simplement, de prendre le temps.

Aller trop vite… ou ne pas avancer

Un autre écueil, plus subtil, réside dans la tentation de vouloir aller trop vite… ou à l’inverse, de ne rien changer. Certaines entreprises arrivent avec une volonté très forte d’imposer leurs méthodes, leurs outils, leur organisation. L’intention est souvent louable — harmoniser, gagner en efficacité — mais la brutalité du changement peut provoquer un rejet. À l’inverse, d’autres adoptent une approche très prudente, presque attentiste, en laissant les deux entités fonctionner en parallèle pendant trop longtemps. Dans les deux cas, le risque est le même : ne jamais réellement créer de cohérence. Trouver le bon rythme d’intégration est un exercice d’équilibriste. Il s’agit de savoir quoi harmoniser rapidement — les éléments structurants — et quoi laisser évoluer progressivement. C’est une question de discernement, plus que de méthode universelle.

Quand la stratégie se dilue en chemin

Enfin, il y a une erreur plus silencieuse, presque invisible : celle de perdre de vue l’objectif initial. Une acquisition est toujours censée répondre à une ambition stratégique claire. Mais au fil des mois, entre les urgences opérationnelles, les ajustements organisationnels et les imprévus, cette ambition peut se diluer. L’entreprise se retrouve alors à gérer une complexité supplémentaire sans réellement en tirer les bénéfices attendus. C’est un phénomène fréquent : on s’adapte, on ajuste, on compense… mais on ne pilote plus vraiment. Et sans pilotage, même une bonne opération peut devenir une source de dispersion.

Ambition oui, lucidité surtout

Faut-il renoncer à la croissance externe ? Certainement pas. Bien menée, elle reste un formidable levier de développement. Mais elle exige une forme d’exigence particulière : celle de regarder au-delà des évidences, de questionner les intuitions, et surtout, de ne jamais réduire une entreprise à ses seuls indicateurs. Car au fond, une acquisition réussie ne repose pas uniquement sur un bon prix ou une belle stratégie. Elle repose sur une capacité à faire coexister — puis converger — deux réalités souvent différentes. Et cela demande autant de rigueur que de finesse. Avec, parfois, une bonne dose d’humilité. Parce qu’en matière de croissance externe, ce ne sont pas toujours les plus ambitieux qui réussissent le mieux… mais souvent les plus lucides.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.