...

Crypto-monnaies et fiscalité : comment ça marche ?

PARTAGER

Facebook
Email
WhatsApp

Les crypto-monnaies, pour n’évoquer que ces dernières dans le monde des actifs numériques, sont en train de devenir une classe d’actifs quasi à part entière qui occupe les discussions dans les dîners en ville tout en se faisant une part belle sur les réseaux sociaux. Sa démocratisation n’est plus un secret compte tenu de son écho dans les médias et ce malgré une nouvelle chute de près de 50 % du Bitcoin sur les 6 derniers mois. Voyons quelle est la fiscalité qui s’y applique.

Par Frédéric Poilpré – Membre du cercle des Fiscalistes
Directeur de l’ingénierie patrimoniale – Le 29H – Société Général Private Banking

Marché financier non régulé, les font, en outre, progressivement l’objet d’une réglementation spécifique en droit français notamment à l’issue de la loi Pacte du 22 mai 2019 qui modifie le code monétaire et financier. D’un point de vue fiscal, le cadre de taxation a évolué depuis la mise à jour de la base documentaire de l’administration fiscale le 11 juillet 2014. Signe que le sujet suscite l’intérêt, le cadre fiscal actuel, en vigueur depuis la loi de finances pour 2019, a fait l’objet d’aménagements et d’éclaircissements par la loi de finances pour 2022.

Avant de développer la fiscalité applicable aux éventuels gains réalisés par les investisseurs, il est primordial de répondre à cette première question : quand est-on imposable en cas de cession de crypto-monnaies ?

Il faut en premier lieu définir les cas dans lesquels un impôt serait effectivement dû en cas de gain. Pour faire simple, tant que l’investisseur reste dans le monde des crypto-monnaies et réalise des arbitrages entre Bitcoin et Ethereum par exemple, il n’y a aucune imposition.

Les faits générateurs d’imposition sont les suivants :

  • La conversion de crypto-monnaies en « monnaie fiat » (euro, dollar ou autre monnaie ayant cours légal),
  • L’utilisation de crypto-monnaies pour acheter un bien de consommation ou en l’échange d’un service,
  • La cession de crypto-monnaies avec la perception d’une soulte c’est-à-dire un paiement à la fois en crypto-monnaies et en monnaie ayant cours légal.

Si le montant global des cessions réalisées sur une année, par un contribuable considéré comme « non professionnel », n’excède pas 305 € par an, il n’y a pas de taxation. Si ce seuil est dépassé, il est possible de compenser les plus et moins-values de cession de crypto-monnaies réalisées au cours de la même année. En cas de perte globale annuelle, celle-ci ne pourra pas s’imputer sur les autres revenus et ne sera pas reportable les années suivantes.

Concrètement, une solution simple pour ne pas matérialiser un fait générateur d’imposition, tout en se prémunissant de la volatilité attachée aux crypto-monnaies, est de réaliser un arbitrage contre des « stable coin » comme l’USDT par exemple. Une telle opération permet de différer l’imposition dans la mesure où les « stable coin » restent des crypto-monnaies mais dont le cours ne varie en principe pas et se rapproche de celui de monnaies ayant cours légal.

La deuxième question fondamentale pour connaître le régime d’imposition des gains consiste à déterminer si l’investisseur est qualifié de professionnel ou non professionnel. 

Pour le moment, cette appréciation est faite au cas par cas par l’administration et seuls la fréquence et le caractère habituel des opérations sont retenus pour qualifier un investisseur de professionnel. Force est de constater que ces critères ne sont pas adaptés à la volatilité de ces marchés qui imposent d’être à la fois actif et réactif. Cette appréciation subjective sera cependant terminée grâce aux apports de la loi de finances pour 2022 qui produira ses effets pour les opérations réalisées à compter du 1er janvier 2023.

Après cette date, le législateur renverra à des notions qu’il connaît bien puisqu’il définira les gains des professionnels en alignant sa position « sur les opérations de bourse ». Pour être qualifié de professionnel, l’investisseur devra donc réaliser ses opérations sur les marchés dans des conditions similaires à celles d’un professionnel : opérations nombreuses, sophistiquées, utilisation des mêmes outils et techniques que des professionnels du trading…A contrario, l’investisseur sera non professionnel. 

Quel sera le régime de taxation appliqué aux gains selon que l’investisseur sera qualifié de professionnel ou de non professionnel ?

Actuellement taxables dans la catégorie des BIC, les gains réalisés par des investisseurs qualifiés de professionnel relèveront du régime des BNC pour les opérations imposables réalisées à partir du 1er janvier 2023.

Concrètement, les gains seront toujours taxés à l’Impôt sur le Revenu (IR), majorés des prélèvements sociaux de 9,7% dont 6,8% déductibles l’année de perception des revenus, mais dans une catégorie de revenu différente. Ainsi, suivant le montant des revenus tirés de leur activité le régime fiscal sera différent. Il sera possible soit de bénéficier du régime du micro-BNC ou sur option du régime du réel soit, au-delà d’un certain seuil, le régime du réel s’appliquera obligatoirement. Il faut avoir en tête que le régime du micro-BNC permet l’application d’un abattement forfaitaire de 34 % sur les revenus de l’activité et le régime du réel ouvre droit à la déduction des frais réels engagés pour la réalisation de l’activité. Lorsque l’option entre ces deux régimes est possible une étude fine devra être réalisée.

A titre illustratif, les gains relevant du régime des micro-BNC taxés à la Tranche Marginale d’Imposition (TMI) de l’IR à 45% entraînerait une taxation globale de 36,3% en tenant compte des prélèvements sociaux.

Pour les investisseurs non professionnels, les gains seront taxés à un l’IR au taux de 12,8% majoré des prélèvements sociaux de 17,2%, soit une imposition globale de 30%. Toutefois, pour les gains réalisés à partir du 1er janvier 2023, le contribuable aura la possibilité d’opter pour une imposition des gains au barème de l’IR de manière à favoriser les investisseurs ayant une TMI inférieure à 12,8%, ce qui peut souvent être le cas pour les revenus les plus « modestes » comme ceux des étudiants ou des jeunes actifs par exemple.

Les investisseurs dont la TMI à l’IR ne dépasserait pas 11% auront donc intérêt à opter pour une taxation au barème. Le taux global d’imposition pourrait ainsi être au maximum de 28,2% pour les gains taxés dans cette tranche, sans compter la possibilité de déduire une quote-part de CSG l’année suivante de 6,8%, ce qui donnerait, in fine, une imposition de l’ordre de 27,5%.

Quelle que soit la qualification retenue pour les investisseurs, ces gains sont pris en compte dans le calcul du revenu fiscal de référence et pourraient donc entraîner un complément d’imposition de 3 ou 4 % au titre de la Contribution Exceptionnelle sur les Hauts Revenus.

Bien que le régime de taxation soit dorénavant clair, la détermination des gains taxables tous les ans n’est pas un exercice simple et nécessite un suivi très rigoureux de l’ensemble des opérations réalisées dans le temps ! Il existe, à ce titre, des outils sur le marché pour faciliter ce suivi car l’erreur peut vite être commise dans la détermination de la plus-value taxable surtout si l’investisseur est actif sur ce marché.

Enfin, la réglementation autour des crypto-monnaies évolue constamment et tend à assurer de plus en plus de transparence pour les comptes détenus sur des plateformes basées hors de France. Aussi, il est primordial de rappeler que tout investisseur doit déclarer chaque année dans sa déclaration d’IR ses comptes de crypto-monnaies détenus, ouverts, utilisés ou clos à l’étranger. A défaut de déclaration, l’administration pourrait appliquer des pénalités comprises entre 125 € et 10 000 € suivant le montant de la valeur des comptes d’actifs numériques non déclarés ou dont les données sont incomplètes ou inexactes.
PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
Cyberattaque des frigos : le risque que le dirigeant porte seul
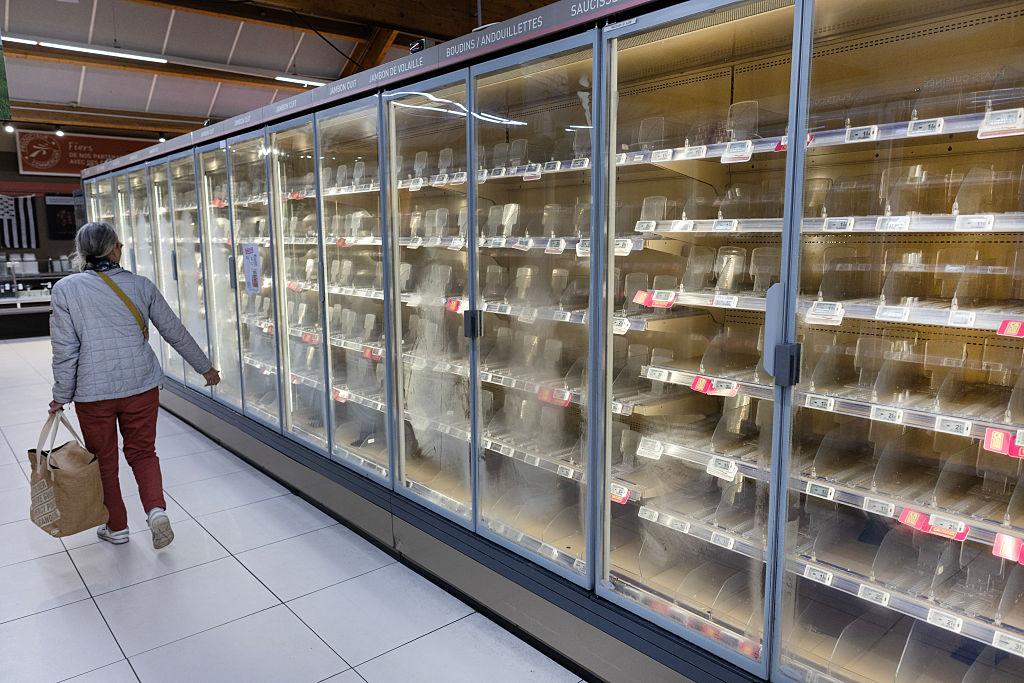
Un lundi matin d’octobre, des centaines de directeurs de magasin ont découvert, à l’ouverture, des denrées surgelées à détruire. Pendant la nuit, quelqu’un avait basculé à distance leurs installations de froid en dégivrage à 50 °C. Personne sur place n’avait touché à rien. La même cyberattaque des frigos s’est reproduite 3 semaines plus tard dans une douzaine de pays. Les analyses parlent de réseaux et de correctifs. Elles laissent de côté la leçon pour tout dirigeant : ses propres machines en fin de support lui font courir un risque qu’il n’a ni choisi ni assuré. Par François Aichelbaum, fondateur de Privateer, ingénierie en stratégies technologiques pour dirigeants

Cyberattaque des frigos de supermarchés : une faille connue depuis 2023

D’après la presse et les enseignes, dans la nuit du dimanche 11 au lundi 12 octobre 2026, des régulateurs de froid Danfoss, Copeland et Dixell ont reçu, par internet, des consignes de dégivrage forcé. Intermarché et Netto annoncent au moins 300 magasins touchés, Coopérative U une petite centaine, Monoprix une trentaine, Leclerc et Carrefour des chiffres variables selon les sources. Un dirigeant d’enseigne évalue la perte entre 180 000 et 200 000 euros par hypermarché ; les estimations nationales publiées se chiffrent en millions. Le parquet de Paris a ouvert une enquête. Sur les auteurs, on ne sait encore rien. Dans la nuit du 1er au 2 novembre, la cyberattaque des frigos s’est répétée, avec la même consigne à 50 °C, dans une douzaine de pays européens, de la Belgique au Portugal. Au moins une centaine de magasins sont touchés à l’heure où j’écris. Danfoss a indiqué que la majorité des unités touchées en France étaient anciennes et ne recevaient plus de mises à jour. Après la seconde vague, le fabricant a précisé que certains systèmes conservaient leur mot de passe d’usine et n’étaient pas sur un réseau protégé. La faille avait été repérée dès 2023 par un cabinet d’audit français et signalée au fabricant ; l’agence américaine de cybersécurité avait publié 2 avis en 2025. Le lundi de la première cyberattaque des frigos, un chercheur comptait encore 2 752 interfaces de ce type accessibles depuis internet, dont 1 590 en France. Trois ans de signaux. Aucun destinataire.

Fin de support : une machine qui marche encore peut déjà être abandonnée

Posez la question dans n’importe quelle PME : qui maintient à jour le régulateur de la chambre froide, la chaudière, l’automate de la ligne 2 ? Le service informatique, s’il existe, ignore souvent jusqu’à l’existence de l’équipement, arrivé avec le bâtiment ou la machine. Le mainteneur entretient le froid et laisse de côté le logiciel qui le pilote. Le fabricant a mis fin au support à une date publiée quelque part, sans que l’entreprise en soit informée. Le dirigeant, lui, voit une machine amortie qui fait son travail, et une machine qui fonctionne n’appelle aucune dépense. Personne ne qualifie d’obsolète une machine qui produit encore du froid. Le risque s’installe dans cet angle mort : le jour où le fabricant cesse les mises à jour de sécurité, l’équipement reste le même, mais le risque change de mains. Il quitte le fabricant et revient à l’exploitant, sans courrier ni ligne budgétaire, sans que quiconque ait eu à signer. Le pilotage à distance a suivi le même chemin : le fabricant a conçu une interface de gestion parce que le marché l’attend, l’installateur l’a raccordée au réseau parce que la notice le prévoit, et le mainteneur a demandé un accès permanent, car un diagnostic à distance coûte moins cher qu’un déplacement. L’exploitant a signé un contrat de maintenance : le mot « télécommande » n’y figure nulle part. Un expert cité par la presse résume d’un mot l’origine de l’exposition : la praticité. Chacun a fait son métier. Personne n’avait pour métier de dire non. Par ces deux chemins, l’entreprise se retrouve avec un équipement dont elle ne maîtrise plus ni les accès ni l’entretien, mais dont elle répond seule. Sécuriser la connexion reste utile, mais c’est aussi valider après coup un accès que personne n’a voulu, sur une machine abandonnée.

Après la cyberattaque des frigos, qui paie ?

Je ne suis pas juriste et aucune affaire n’a encore été jugée. Le mécanisme général est connu de quiconque a suivi une expertise. Le prestataire qui supervise un équipement est le plus souvent tenu à une obligation de moyens. Face à une attaque, il fera valoir qu’aucun acteur ne garantit un risque nul et qu’en l’absence de faute démontrée, il a fait ce que le contrat prévoyait. Un équipement en fin de support lui offre un argument de plus : le fabricant avait prévenu, l’exploitant n’a pas remplacé le matériel. Démontrer une faute suppose une expertise judiciaire, des rapports, des contestations. Cela prend des années. Si une responsabilité est retenue, l’appel prolonge le délai, et rien n’est versé dans l’intervalle. Pendant ces années, l’exploitant se tourne vers son assureur. Une enseigne a déjà indiqué que ses contrats ne couvraient pas ce type d’incident en magasin. Quand une couverture existe, elle est rarement entière : franchises, plafonds, exclusions quand la cause vient d’un tiers que l’assuré n’a pas choisi ou d’un matériel que son fabricant ne suit plus. Le prestataire s’en tient à son obligation de moyens, l’assureur à son contrat, et l’entreprise garde le reste : la marchandise et le temps. Ce reste, intransférable, revient au dirigeant, qu’il ait su ou non qu’un accès l’exposait. Le bulletin du CERT-FR, le centre d’alerte de l’État, mis à jour le 16 octobre, recommande de ne plus exposer ces équipements sur internet, et ajoute un conseil : vérifier les conditions contractuelles d’assurance avant de couper la remontée des données vers le frigoriste. Un magasin dont les congélateurs viennent d’être poussés à 50 °C ne peut pas débrancher le câble sans relire un contrat. Si ce geste engage l’assurance, ce câble relevait de la direction générale depuis le premier jour. Il a été traité comme une affaire de technicien.

Équipements connectés : le froid n’est qu’un cas

Il en va de même pour la chaudière réglée par le fournisseur d’énergie, la ventilation paramétrée par l’installateur, la ligne de production où l’automaticien se connecte à distance le week-end, le portail et les badges gérés par la société de sécurité, ou encore les onduleurs, panneaux solaires, bornes de recharge et ascenseurs. Dans une PME industrielle ou de services, ces équipements connectés, accessibles depuis l’extérieur, dépassent en nombre les ordinateurs, et aucun inventaire ne les recense. Chacun a été acheté pour ce qu’il fait ; personne n’a noté l’accès qu’il ouvre ni sa date de fin de support.

Les 4 questions à poser à ses prestataires

Pour reprendre la main, un dirigeant n’a pas besoin de savoir ce qu’est un automate : il exige de ses prestataires et de son équipe une réponse écrite à ces questions :
  1. Qu’est-ce qui, chez nous, peut être modifié depuis l’extérieur sans qu’un salarié touche à quoi que ce soit ?
  2. Qui a ce droit aujourd’hui, nommément, et quel contrat le lui donne ?
  3. Depuis quand cet accès existe-t-il, qui l’a autorisé, et le fabricant suit-il encore ce matériel ?
  4. Si je coupe ce lien demain matin, que vais-je perdre, combien de temps puis-je tenir, et qu’en dit mon assureur ?
Les réponses arriveront incomplètes, et chaque lacune compte : elle désigne un équipement que l’entreprise ne pilote plus seule, et un risque qu’elle porte déjà, sans l’avoir choisi.
Aide à l'export : les solutions publiques à connaître
Pour de nombreux dirigeants, le développement international reste un formidable levier de croissance. Diversification des marchés, réduction de la dépendance à la conjoncture nationale, accès à de nouveaux clients ou encore valorisation du savoir-faire français : les raisons de s’ouvrir à l’export ne manquent pas. Pourtant, beaucoup de PME et même certaines ETI continuent de considérer l’international comme une démarche complexe, coûteuse et risquée. Entre les frais de prospection, les déplacements, les recrutements dédiés, les études de marché ou encore les problématiques juridiques locales, le passage à l’export nécessite souvent des investissements importants avant même de générer du chiffre d’affaires. Ce que de nombreux dirigeants ignorent encore, c’est qu’il existe en France un écosystème public d’aide à l’export particulièrement développé. Financements, garanties, accompagnement opérationnel, mise en relation ou recrutement de talents export : plusieurs dispositifs peuvent significativement réduire les risques liés à l’internationalisation. Par Serge de Cluny

Business France : le point d’entrée pour structurer sa stratégie export

Lorsqu’une entreprise souhaite accélérer son développement à l’international, l’un des premiers interlocuteurs à identifier reste souvent Business France. L’agence publique accompagne les entreprises françaises dans leurs démarches export à travers différents services : études de marché, identification de partenaires locaux, organisation de rendez-vous d’affaires, participation à des salons internationaux ou encore accompagnement à l’implantation. L’intérêt de ce dispositif d’aide à l’export est de permettre aux dirigeants de gagner un temps considérable dans la phase de préparation. Dans de nombreux pays, comprendre les usages commerciaux, identifier les bons réseaux et accéder aux décideurs constitue souvent le principal défi. Business France intervient également au sein de la Team France Export, un dispositif qui fédère les principaux acteurs publics du développement international afin d’offrir un accompagnement plus lisible aux entreprises. Pour en savoir plus  

La Team France Export : un guichet unique encore sous-utilisé

Lancée pour simplifier le parcours des entreprises à l’international, la Team France Export réunit notamment Business France, les Régions, les Chambres de Commerce et d’Industrie ainsi que plusieurs partenaires publics et privés. L’objectif est simple : permettre à une PME ou à une ETI de disposer d’un interlocuteur capable d’orienter rapidement l’entreprise vers les dispositifs d’aide à l’export les plus pertinents selon son niveau de maturité export. Dans les faits, beaucoup d’entreprises ignorent encore l’existence de cette porte d’entrée unique. Pourtant, elle permet souvent d’éviter une perte de temps importante dans l’identification des aides disponibles ou des contacts locaux. La plateforme permet notamment de réaliser un diagnostic export et d’être orienté vers des experts sectoriels ou géographiques. Pour en savoir plus 

Bpifrance : un acteur central du financement export

Lorsqu’il est question d’internationalisation, Bpifrance joue aujourd’hui un rôle majeur. Au-delà de ses missions traditionnelles de financement des entreprises, l’établissement propose plusieurs outils spécifiquement conçus pour l’aide à export. Parmi eux, l’Assurance Prospection demeure l’un des dispositifs les plus intéressants et paradoxalement l’un des moins connus par de nombreux dirigeants. Ce mécanisme permet de financer une partie des dépenses engagées pour prospecter de nouveaux marchés tout en protégeant l’entreprise contre un éventuel échec commercial. Concrètement, les dépenses liées aux déplacements, aux études de marché, à la participation à des salons internationaux, au recrutement de collaborateurs export ou encore à certaines actions marketing peuvent être prises en charge à hauteur de 65 % dans de nombreux cas. L’un des aspects les plus attractifs du dispositif réside dans sa logique de partage du risque. Si la démarche export ne produit pas les résultats attendus, le remboursement de l’aide reste partiellement pris en charge selon des modalités définies par le programme. Autre point souvent méconnu : ces dispositifs ne concernent pas uniquement les PME. Les ETI peuvent également bénéficier de plusieurs mécanismes proposés par Bpifrance, notamment lorsque leur chiffre d’affaires demeure inférieur aux plafonds d’éligibilité prévus. Pour en savoir plus, cliquez ICI et ICI

Le V.I.E : recruter un talent à l’étranger sans créer immédiatement une structure locale

Le Volontariat International en Entreprise (V.I.E) constitue également une solution particulièrement pertinente pour les entreprises qui souhaitent développer leur présence dans un pays étranger sans supporter immédiatement les coûts liés à une implantation complète. Le principe est relativement simple : une entreprise recrute un jeune talent qui sera envoyé à l’étranger pour développer l’activité commerciale, assurer une veille marché ou accompagner des projets locaux. Le dispositif est géré par Business France et permet de bénéficier d’un cadre administratif simplifié tout en réduisant certaines contraintes de recrutement à l’international. Pour de nombreuses PME, le V.I.E représente souvent une première étape avant l’ouverture éventuelle d’un bureau commercial ou d’une filiale. Pour en savoir plus

Les aides régionales : un levier souvent oublié

Au-delà des dispositifs nationaux, les Régions disposent fréquemment de leurs propres programmes de soutien à l’export. Selon les territoires, ces aides peuvent prendre différentes formes : financement de missions commerciales, accompagnement à la participation à des salons internationaux, soutien au recrutement export ou encore prise en charge partielle de prestations de conseil. Ces dispositifs sont parfois cumulables avec les aides nationales, ce qui permet de réduire significativement le coût global d’un projet de développement international. Pour cette raison, il est souvent pertinent pour les dirigeants de se rapprocher de leur Conseil régional ou de leur Chambre de Commerce et d’Industrie avant de lancer leurs démarches.

Une opportunité encore insuffisamment exploitée

Malgré l’existence de nombreux outils publics d’aide à l’export, la France demeure confrontée à un défi récurrent : le nombre d’entreprises exportatrices reste relativement limité au regard du potentiel économique du pays. Beaucoup de dirigeants continuent d’associer l’export à une stratégie réservée aux grands groupes, alors même que les dispositifs publics ont précisément été conçus pour réduire les barrières d’entrée auxquelles sont confrontées les PME et les ETI. Dans un contexte marqué par les tensions géopolitiques, la diversification des marchés devient pourtant un enjeu stratégique majeur. S’appuyer sur les dispositifs proposés par Business France, la Team France Export, Bpifrance ou les collectivités territoriales peut permettre d’aborder cette étape avec davantage de visibilité, de sécurité financière et d’efficacité opérationnelle. Pour les entreprises qui envisagent aujourd’hui une croissance à l’international, l’enjeu n’est donc plus seulement de savoir s’il faut exporter, mais plutôt de comprendre comment mobiliser intelligemment les outils déjà mis à leur disposition.
Commerce international au Moyen-Orient : webinar le 26 novembre 2026
Dans le cadre du partenariat qui nous lie à la CCI Paris Ile-de-France, PME-ETI.fr vous tient informés en priorité des principaux évènements et réseaux qui peuvent vous permettre de booster votre croissance et de rencontrer des acteurs-clés de l’économie. Dans un environnement géopolitique marqué par les tensions et les incertitudes, le commerce international au Moyen-Orient représente à la fois un défi stratégique et un potentiel de développement pour les entreprises françaises. Alors que les équilibres économiques régionaux évoluent, plusieurs pays du Golfe poursuivent leurs investissements dans des secteurs clés et cherchent à diversifier leurs partenaires commerciaux. Pour aider les dirigeants à mieux appréhender ces marchés et à identifier les perspectives de croissance, la CCI Paris Île-de-France organise, le 26 novembre 2026, un webinar consacré aux opportunités commerciales au Moyen-Orient et aux moyens de maîtriser les risques associés.

Un environnement incertain, mais des marchés qui restent dynamiques

Les tensions géopolitiques observées au Moyen-Orient ces derniers mois ont profondément rappelé la vulnérabilité des échanges internationaux face aux crises régionales. Les perturbations autour du détroit d’Ormuz, passage stratégique pour le commerce mondial de l’énergie, illustrent notamment les répercussions que peuvent avoir les événements géopolitiques sur les matières premières, les coûts industriels et les chaînes d’approvisionnement. Pour les entreprises françaises qui exportent déjà dans la région ou envisagent de s’y implanter, ces évolutions imposent une vigilance accrue. L’analyse des risques, la connaissance des marchés locaux et la fiabilité des partenaires commerciaux deviennent des éléments déterminants dans toute stratégie de développement international. Pour autant, l’incertitude ne signifie pas que les opportunités ont disparu. Bien au contraire. Les pays du Golfe poursuivent des programmes ambitieux de diversification économique et multiplient les investissements dans les infrastructures, l’industrie, les nouvelles technologies, l’énergie et la santé. Cette transformation ouvre des perspectives intéressantes pour les entreprises françaises disposant de savoir-faire et de solutions susceptibles de répondre aux besoins de ces économies en pleine évolution.

Quels relais de croissance pour les PME et les ETI françaises ?

L’un des enjeux majeurs pour les entreprises françaises consiste aujourd’hui à identifier les marchés les plus porteurs et à comprendre les attentes de leurs interlocuteurs locaux. Les investissements engagés dans la modernisation des infrastructures, la transition énergétique, le développement industriel ou encore les technologies constituent autant de pistes à explorer. Les entreprises spécialisées dans l’ingénierie, les équipements industriels, les services technologiques ou les solutions destinées aux professionnels peuvent notamment trouver des débouchés dans ces secteurs. Mais accéder à ces marchés ne s’improvise pas. Au-delà de la qualité de l’offre et de la compétitivité des solutions proposées, les entreprises doivent être en mesure d’appréhender les particularités économiques et commerciales de chaque pays, de sélectionner les bons interlocuteurs et d’adapter leur approche aux réalités locales. Pour les dirigeants de PME et d’ETI, disposer d’une vision claire de ces enjeux constitue donc un préalable essentiel avant d’engager des investissements ou de développer de nouveaux partenariats dans la région.

Anticiper les risques pour mieux sécuriser son développement

Se positionner sur un marché international suppose également de savoir évaluer les risques auxquels son entreprise peut être exposée. Dans un contexte aussi évolutif que celui du Moyen-Orient, la sélection des partenaires commerciaux, la sécurisation des transactions et l’anticipation des conséquences économiques des tensions régionales sont des préoccupations incontournables. Comment vérifier la fiabilité d’un partenaire local ? Quels indicateurs prendre en compte avant de s’engager commercialement ? Comment anticiper les risques susceptibles d’affecter les opérations et les échanges ? Autant de questions auxquelles les entreprises doivent pouvoir apporter des réponses concrètes pour construire une stratégie internationale durable. C’est précisément l’ambition du webinar proposé par la CCI Paris Île-de-France : permettre aux participants de dépasser la seule lecture géopolitique de la situation pour mieux comprendre ses conséquences opérationnelles et identifier les leviers d’action à leur disposition.

Un webinar avec des experts du commerce international et de l’analyse des risques

Pour apporter un éclairage complémentaire sur ces problématiques du commerce international au Moyen-Orient, plusieurs spécialistes interviendront lors de cette rencontre en ligne. Les participants pourront notamment bénéficier des éclairages de Naël Conejero, conseiller international à la CCI Paris Île-de-France, de Jean-Philippe Arvert, directeur de zone Proche et Moyen-Orient chez Business France, ainsi que de Seltem Iyigun, économiste chez Coface, et Stéphanie Jedrasiak, directrice des ventes chez Coface. Leurs interventions permettront de croiser les regards sur les enjeux économiques et géopolitiques de la région, les perspectives commerciales pour les entreprises françaises et les moyens de mieux maîtriser les risques liés aux opérations internationales. Un rendez-vous particulièrement pertinent pour les dirigeants qui souhaitent anticiper les évolutions de leurs marchés, identifier de nouveaux relais de croissance et prendre des décisions éclairées dans un environnement international complexe.

Informations pratiques et inscription

La CCI Paris Île-de-France vous donne rendez-vous le jeudi 26 novembre 2026, de 11 h à 12 h, pour ce webinar consacré au commerce international au Moyen-Orient. La participation constitue une occasion de mieux comprendre les transformations économiques de la région et d’identifier les opportunités susceptibles de s’offrir aux entreprises françaises.

Inscrivez-vous dès maintenant 

 
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.