...

Marchés émergents : cap sur l’Amérique Latine

PARTAGER

Facebook
Email
WhatsApp

Rendements obligataires à deux chiffres et surperformance incontestable des marchés actions en 2022 par rapport à leurs homologues émergents1: les pays d’Amérique Latine pourraient mériter l’attention des investisseurs cette année.

L’année passée aura violemment bousculé l’ensemble des marchés financiers à l’échelle mondiale, mais aura également permis à de nouvelles opportunités de naître, notamment au sein des marchés émergents. Lors du précédent chapitre, nous avons découvert celles situées en Asie, mais certains pays latino-américains sont également bien placés pour tirer leur épingle du jeu.

L’Amérique Latine : un marché plein de ressources

Exportatrice majeure de matières premières, l’Amérique Latine apparaît comme une nouvelle ressource pour les pays importateurs à l’heure où la guerre décime l’Ukraine et gèle les activités russes. La réouverture de la Chine, importateur et partenaire commercial de premier plan de la région, va également largement profiter aux activités économiques latino-américaines, par exemple au Chili ou au Brésil.

En parallèle, les tensions politiques entre la Chine et les États-Unis permettent à d’autres pays de revenir sur le devant de la scène. Ajoutées aux séquelles encore présentes de la pandémie, ces tensions ont mené à la réorganisation des chaînes d’approvisionnement profitant aux pays sud-américains, et en particulier le Mexique.

De plus, la plupart des banques centrales de ces pays ont démontré leur capacité à gérer activement l’inflation. Alors que le resserrement monétaire se poursuit au sein des pays développés, certaines économies latino-américaines montrent des signes de ralentissement, et devraient faire partie des premières à enclencher un cycle de baisse de taux, à partir de niveaux actuellement très élevés.
Dans ce contexte favorable, et encouragée par de meilleurs fondamentaux économiques et une reprise du cycle des matières premières, la région peut aujourd’hui offrir des rendements attractifs au sein de différentes classes d’actifs, sous réserve de disposer de la flexibilité pour les saisir. Chez Carmignac, nous avons notamment identifié deux pays sur lesquels les investisseurs mériteraient selon nous de s’attarder.

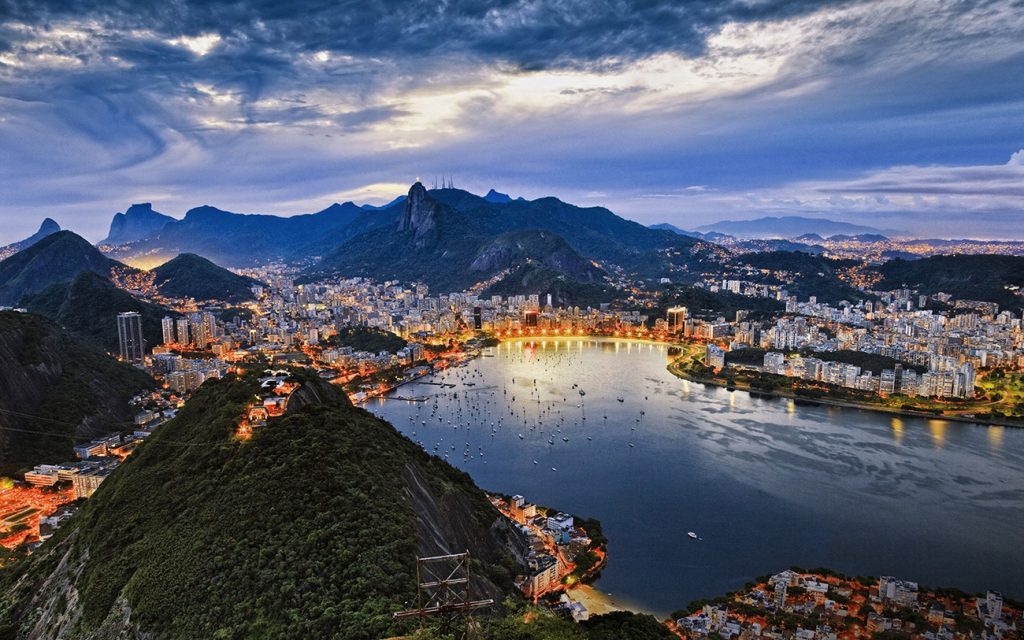
L’attractivité brésilienne

Carmignac

Véritable puissance économique, le plus grand marché d’Amérique Latine a les cartes en main pour tirer parti de ce nouvel ordre géopolitique mondial. Grand exportateur de soja, de minerai de fer et de pétrole, le Brésil a grandement contribué à la consommation mondiale et sa croissance en 2022 a été en partie tirée par la hausse des prix des matières premières. Cette tendance se confirme en 2023, bien que ses perspectives de croissance se trouvent impactées par le ralentissement économique mondial.

Le Brésil va également bénéficier de la réouverture de la Chine, son premier partenaire commercial. En effet, la deuxième puissance économique mondiale représentait en 2021 plus d’un tiers des exportations brésiliennes. Cette nouvelle dynamique pourrait profiter aux marchés actions du Brésil, qui offrent aujourd’hui des valorisations intéressantes.

Le cycle de resserrement monétaire brésilien est également bien avancé, après avoir atteint un pic d’inflation à 12,1% en avril 2022 – soit le niveau le plus élevé depuis presque vingt ans – ramené à 5,8% en décembre 2022. Bien qu’encore supérieur à la cible de la banque centrale fixée à 3,25%, le Brésil pourrait être l’un des premiers pays à revenir à une politique plus accommodante alors même que son taux directeur est fixé à 13,75%2, offrant ainsi des rendements particulièrement intéressants pour les investisseurs obligataires :

• Avec des rendements à 10 ans à deux chiffres significativement supérieurs à la dette des États-Unis, la dette souveraine locale brésilienne offre des taux d’intérêts réels très attractifs – parmi les plus élevés à l’échelle mondiale – pour les investisseurs, qui pourraient également bénéficier de manière tactique d’une revalorisation de sa devise.
• En tant que place financière majeure en Amérique latine, le Brésil abrite également des opportunités de crédit intéressantes, comme B3, la bourse des valeurs brésiliennes.

  • LE SAVIEZ-VOUS ?

    Expert de la dette émergente depuis 2015, nous avons créé un Fonds dédié à cette classe d’actifs en 2017, Carmignac Portfolio EM Debt.

L’avantage manufacturier du Mexique

Carmignac

L’économie mexicaine devrait croître de 1,7% en 20233 principalement portée par la consommation domestique et les échanges commerciaux avec des partenaires majeurs, tels que les Etats-Unis.

La politique sanitaire drastique menée par le gouvernement chinois en réponse à la crise du Covid-19, ainsi que les tensions sur les chaînes de production en résultant ont considérablement impacté les équilibres commerciaux à travers le monde. Pour pallier ces difficultés, les principales régions importatrices, l’Europe et bien entendu, les États-Unis, se sont tournées vers des pays géographiquement plus proches afin de diversifier leurs chaînes d’approvisionnement : c’est ce qu’on appelle le nearshoring. L’Europe relocalise ainsi ses activités de production en Europe de l’Est, tandis que les États-Unis rapatrient massivement leurs lignes vers le Mexique.

Au-delà de la proximité géographique, les deux régions ont renforcé leur relation au fil des ans. En 2020, les États-Unis représentaient la première source d’investissements directs à l’étranger (IDE) au Mexique, pesant près de 34%4. Des accords commerciaux octroient au Mexique un accès préférentiel au marché nord-américain, à l’image du USMCA (United States-Mexico-Canada Agreement), garantissant un libre-échange entre ces pays. Parallèlement, les tensions politiques grandissantes entre les États-Unis et la Chine n’ont fait qu’amplifier le phénomène de nearshoring en faveur du Mexique.

Sur le plan obligataire, bien que la Banque centrale mexicaine ait commencé ses hausses de taux plus tardivement que les autres pays émergents, son taux directeur se porte aujourd’hui à 11%5. L’amélioration générale de ses fondamentaux font ainsi du Mexique un émetteur intéressant.

Dans ce contexte, nous trouvons des opportunités intéressantes au sein des marchés actions et obligataires mexicains pour profiter de cette dynamique :

• Au sein des marchés actions, la banque Grupo Banorte bénéficie de ce phénomène de nearshoring grandissant et offre des perspectives de croissance attrayantes au sein d’un marché encore sous-pénétré au Mexique.
• Les marchés obligataires offrent quant à eux des rendements réels très attractifs, conséquence de la lutte de la Banque centrale contre l’inflation, notamment sur la dette locale qui propose des taux d’intérêt proches des deux chiffres sur dix ans.

Outre les marchés brésilien et mexicain, d’autres pays d’Amérique Latine bénéficient d’un contexte favorable à leurs économies et produisent les matières premières nécessaires à la consommation mondiale. C’est par exemple le cas du Chili, premier exportateur de cuivre au niveau mondial et également producteur de lithium, qui sont des ressources incontournables pour la transition énergétique.

L’Amérique Latine n’est pas le seul continent à produire les matières premières dont le monde a besoin : découvrez le mois prochain le troisième et dernier article de la série sur les marchés émergents pour en savoir plus sur les opportunités de la région émergente Europe, Moyen-Orient et Afrique.

Vous souhaitez en savoir plus sur notre approche des marchés émergents ?
Contactez-nous

1 Source : Index factsheet, MSCI Emerging Markets Latin America Index (USD), au 28/02/2023: https://www.msci.com/documents/10199/5b537e9c-ab98-49e4-88b5-bf0aed926b9b
2 Source : ministère de l’Économie, Brèves économiques du Brésil, semaine du 5 au 12 janvier 2023.
3 Source : FMI 2022
4 Source : FMI
5 Source : Banxico, Février 2023
 

Communication publicitaire. Veuillez vous référer au KID/prospectus avant de prendre toute décision finale d’investissement.​ Ce document est destiné à des clients professionnels.

Le présent document ne peut être reproduit en tout ou partie, sans autorisation préalable de la Société de gestion. Il ne constitue ni une offre de souscription ni un conseil en investissement. Ce document n’est pas destiné à fournir, et ne devrait pas être utilisé pour des conseils comptables, juridiques ou fiscaux. Il vous est fourni uniquement à titre d’information et ne peut être utilisé par vous comme base pour évaluer les avantages d’un investissement dans des titres ou participations décrits dans ce document ni à aucune autre fin. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Elles se rapportent à la situation à la date de rédaction et proviennent de sources internes et externes considérées comme fiables par Carmignac, ne sont pas nécessairement exhaustives et ne sont pas garanties quant à leur exactitude. À ce titre, aucune garantie d’exactitude ou de fiabilité n’est donnée et aucune responsabilité découlant de quelque autre façon pour des erreurs et omissions (y compris la responsabilité envers toute personne pour cause de négligence) n’est acceptée par Carmignac, ses dirigeants, employés ou agents.​

Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur).​Le rendement peut évoluer à la hausse comme à la baisse en raison des fluctuations des devises, pour les actions qui ne sont pas couvertes contre le risque de change.​

La référence à certaines valeurs ou instruments financiers est donnée à titre d’illustration pour mettre en avant certaines valeurs présentes ou qui ont été présentes dans les portefeuilles des Fonds de la gamme Carmignac. Elle n’a pas pour objectif de promouvoir l’investissement en direct dans ces instruments, et ne constitue pas un conseil en investissement. La Société de Gestion n’est pas soumise à l’interdiction d’effectuer des transactions sur ces instruments avant la diffusion de la communication. Les portefeuilles des Fonds Carmignac sont susceptibles de modification à tout moment.​

La référence à un classement ou à un prix ne préjuge pas des classements ou des prix futurs de ces OPC ou de la société de gestion.​La durée minimum de placement recommandée équivaut à une durée minimale et ne constitue pas une recommandation de vente à la fin de ladite période.​

​Morningstar Rating™ : © Morningstar, Inc. Tous droits réservés. Les informations du présent document : -appartiennent à Morningstar et / ou ses fournisseurs de contenu ; ne peuvent être reproduites ou diffusées ; ne sont assorties d’aucune garantie de fiabilité, d’exhaustivité ou de pertinence. Ni Morningstar ni ses fournisseurs de contenu ne sont responsables des préjudices ou des pertes découlant de l’utilisation desdites informations.​

L’accès au Fonds peut faire l’objet de restriction à l’égard de certaines personnes ou de certains pays. Le présent document ne s’adresse pas aux personnes relevant d’une quelconque juridiction où (en raison de la nationalité ou du domicile de la personne ou pour toute autre raison) ce document ou sa mise à disposition est interdit(e). Les personnes auxquelles s’appliquent de telles restrictions ne doivent pas accéder à ce document. La fiscalité dépend de la situation de chaque personne. Les fonds ne sont pas enregistrés à des fins de distribution en Asie, au Japon, en Amérique du Nord et ne sont pas non plus enregistrés en Amérique du Sud. Les Fonds Carmignac sont immatriculés à Singapour sous la forme d’un fonds de placement de droit étranger réservé aux seuls clients professionnels. Les Fonds ne font l’objet d’aucune immatriculation en vertu du US Securities Act de 1933. Le fonds ne peut être proposé ou vendu, directement ou indirectement, au bénéfice ou pour le compte d’une « US person » au sens de la réglementation S américaine et du FATCA.

La décision d’investir dans le(s) fonds promu(s) devrait tenir compte de toutes ses caractéristiques et de tous ses objectifs, tels que décrits dans son prospectus. Les risques et frais relatifs aux Fonds sont décrits dans le KID (Document d’informations clés). Le KID doit être tenu à disposition du souscripteur préalablement à la souscription. Le souscripteur doit prendre connaissance du KID. Les investisseurs peuvent perdre tout ou partie de leur capital, attendu que les Fonds n’offrent pas de garantie de capital. Tout investissement dans les Fonds comporte un risque de perte de capital.

Carmignac Portfolio désigne les compartiments de la SICAV Carmignac Portfolio, société d’investissement de droit luxembourgeois conforme à la directive OPCVM.​ Les Fonds sont des fonds communs de placement de droit français conformes à la directive OPCVM ou AIFM.​ La société de gestion peut décider à tout moment de cesser la commercialisation dans votre pays.


PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
La justice organisationnelle : restaurer la confiance pour innover en management
« Les collaborateurs ne quittent pas une entreprise, ils quittent un manager, souvent pour un sentiment d’injustice. » Adaptation d’une idée souvent évoquée en psychologie du travail. Dans un contexte où 62 % des salariés français estiment que leur travail n’est pas reconnu à sa juste valeur (IFOP, 2023), la question de la justice perçue au sein des organisations devient centrale. À l’heure où les entreprises recherchent l’engagement et la créativité, il est urgent de comprendre que l’innovation managériale ne peut se développer sans un socle solide de confiance et d’équité, qu’on définit comme la justice organisationnelle. Par Francis Boyer – Président d’OVER SWEETCH
Comprendre le concept
La justice organisationnelle, théorisée par Jerald Greenberg en 1987, désigne la perception qu’ont les salariés de l’équité des pratiques, des décisions et des relations au sein d’une organisation. Ce concept s’appuie sur une distinction devenue fondamentale en psychologie sociale : il ne suffit pas qu’une décision soit objectivement juste, il faut qu’elle soit perçue comme telle. Greenberg identifie trois formes principales de justice :
  1. La justice distributive, issue des travaux d’Adams (1965), qui renvoie à l’équité dans la répartition des récompenses, salaires, promotions ou avantages. Elle repose sur le principe de proportionnalité entre les efforts fournis et les résultats obtenus.
  2. La justice procédurale, qui concerne la transparence et la cohérence des processus de décision. Les individus acceptent mieux une décision défavorable lorsqu’ils jugent que la procédure a été équitable, ouverte et cohérente.
  3. La justice interactionnelle, qui se rapporte à la qualité du traitement interpersonnel (respect, reconnaissance, écoute) et à la qualité de l’information transmise lors des décisions.
Ces trois dimensions interagissent : une procédure perçue comme juste peut compenser une déception sur le plan distributif, tandis qu’un manque de considération relationnelle peut annuler les effets d’une récompense pourtant équitable.
En quoi ce concept éclaire la nécessité d’innover en management
Dans beaucoup d’entreprises, les collaborateurs expriment un sentiment d’injustice qui alimente la défiance et le désengagement. Le management traditionnel, fondé sur la hiérarchie et la conformité, repose souvent sur une justice procédurale unilatérale : les décisions sont justifiées par la fonction, non par le dialogue. Ce mode de gestion entretient le modèle psychologique du Parent/Enfant, où le manager détient la légitimité morale et l’employé doit faire confiance sans explication. Or, l’innovation managériale suppose de passer à une relation Adulte/Adulte, fondée sur la confiance, la réciprocité et la transparence. La justice organisationnelle en est le socle : elle redonne de la prévisibilité aux décisions, de la clarté aux critères d’évaluation et du sens à la reconnaissance. Elle transforme la gestion en un contrat moral partagé.
De la justice procédurale à la coresponsabilité
Les recherches de Colquitt (2001) ont montré que la perception de justice est le premier facteur de confiance organisationnelle, bien avant la performance économique. En instaurant des processus participatifs et des espaces de dialogue, les entreprises favorisent une appropriation collective des règles. L’innovation managériale consiste ici à rendre visibles les critères implicites, à co-construire les décisions et à légitimer le pouvoir par la transparence. Ainsi, la justice organisationnelle devient un levier de coresponsabilité :
  • elle réduit les comportements de retrait et de résistance ;
  • elle favorise la coopération et la solidarité ;
  • elle renforce la perception de sens et de reconnaissance.
Des organisations comme Airbus, qui a instauré des cercles de décision transverses pour valider les projets stratégiques, ou Crédit Agricole, qui fait participer les collaborateurs aux décisions de répartition des primes collectives, illustrent cette logique de coresponsabilité où la transparence renforce la confiance.
Exemples de pratiques inspirantes
  • Michelin a introduit un système de feedbacks croisés où les décisions de promotion intègrent non seulement les résultats mais aussi la perception d’équité par les pairs.
  • Decathlon a instauré des comités de co-évaluation pour garantir la transparence des critères de progression et impliquer les collaborateurs dans les décisions d’avancement.
  • La MAIF, fidèle à ses valeurs mutualistes, communique ouvertement les écarts de rémunération et les critères de primes, renforçant la confiance et l’engagement.
La justice organisationnelle n’est pas un supplément d’âme : c’est une condition de survie culturelle dans des entreprises où la défiance mine l’innovation. En réhabilitant l’équité perçue, la transparence et la réciprocité, elle prépare le passage à un management adulte, où chacun comprend les règles, en partage la légitimité et contribue à leur évolution. Innover en management, c’est d’abord cela : remettre la justice au cœur du contrat de confiance.
Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ?
Ca n’est pas à vous qu’on va l’apprendre : les entrepreneurs sont des passionnés qui consacrent tout, ou presque, à leur entreprise. Résultat ? Leurs finances personnelles et la protection de leurs proches sont trop souvent négligées. Pendant des années, les dirigeants de PME et d’ETI ont privilégié leur développement à court terme… en reléguant leur prévoyance, leur retraite ou leur patrimoine à “plus tard”. Un “plus tard” qui finit par devenir risqué : une panne sèche en cas de coup dur, une protection insuffisante ou un patrimoine trop dépendant de l’entreprise… Cette réalité, les conseillers Swiss Life la constatent chaque jour. « Les entrepreneurs ont une force incroyable, explique Caroline, conseillère Swiss Life. Mais cette force peut les amener à oublier ce qui est essentiel : eux-mêmes. Notre rôle, c’est d’être de leur côté, de leur rappeler combien leurs vies pro et perso sont interdépendantes, qu’aucune des deux ne doit être négligée ». Aujourd’hui, quand l’incertitude économique et la fragilité des statuts d’entrepreneur rappellent qu’il n’y a pas de réussite durable sans protection solide, de plus en plus de dirigeants reprennent la main sur leur vie financière personnelle.Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ? Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
  • D’un conseiller unique, un expert capable de construire une stratégie financière sur-mesure, adaptée à leur réalité.
  • D’un diagnostic complet, à 360°, pour repérer les zones de fragilité (prévoyance, retraite, patrimoine).
  • De solutions de prévoyance, de retraite et de gestion patrimoniale pour protéger l’essentiel et sécuriser leur indépendance financière.
« Être du côté des entrepreneurs, ce n’est pas seulement protéger l’entreprise, c’est aussi les aider à vivre selon leurs propres choix », souligne Caroline, conseillère Swiss Life. Et si, en 2026, les entrepreneurs…

PRENEZ RENDEZ-VOUS !

   
Les décisions financières d’aujourd’hui préparent la valeur de l’entreprise de demain

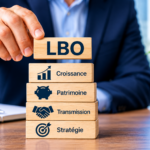
Il existe des moments dans la vie d’une entreprise où la finance change de nature… Pendant des années, elle accompagne l’activité. Elle mesure la performance, sécurise la trésorerie, permet d’investir et donne au dirigeant les informations nécessaires pour décider. Puis arrive un moment où l’entreprise s’apprête à franchir une étape qui peut modifier profondément son avenir : une levée de fonds, un LBO ou un MBO, une introduction en Bourse, une cession ou une transmission. Parfois, le changement est moins choisi : la croissance ralentit, les marges se contractent, la trésorerie se tend, un redressement devient nécessaire et les décisions financières deviennent stratégiques.

Éric Jaton – Dirigeant de Next Executives

Dans toutes ces situations, une même réalité apparaît : les chiffres ne servent plus seulement à raconter ce qui s’est passé.

Ils doivent permettre à d’autres de croire dans ce qui va se passer.

Et cette transformation ne s’improvise pas.

Une entreprise performante n’est pas nécessairement prête pour une opération stratégique

Une entreprise peut réaliser 5, 10, 20 ou 50 millions d’euros de chiffre d’affaires, être rentable, disposer d’un véritable savoir-faire et pourtant ne pas être prête à ouvrir son capital, organiser un LBO ou préparer sa transmission.

Pourquoi ?

Parce qu’entre une entreprise bien gérée et une entreprise prête à franchir une étape stratégique, il existe une différence fondamentale : la capacité à démontrer sa performance, à expliquer ses moteurs économiques et à projeter son avenir de manière crédible.

Un investisseur, une banque ou un acquéreur ne regarde pas uniquement le dernier résultat net. Il cherche à comprendre la qualité du chiffre d’affaires, la récurrence des revenus, l’évolution des marges, le besoin en fonds de roulement, la génération de cash, les investissements futurs, les risques et les perspectives.

La valeur d’une entreprise ne repose donc pas uniquement sur ses performances. Elle dépend aussi de sa capacité à rendre ces performances compréhensibles, durables et prévisibles.

C’est précisément là que les décisions financières prennent une dimension stratégique.

Une IPO, un LBO ou une levée de fonds commencent bien avant l’opération

Lorsqu’une entreprise envisage une levée de fonds, l’attention se porte naturellement sur les investisseurs à approcher et sur la valorisation espérée. Dans un LBO ou un MBO, elle se concentre sur le financement et la structuration de l’opération. Lors d’une introduction en Bourse, les exigences deviennent encore plus importantes en matière de gouvernance, de reporting et de fiabilité de l’information financière.

Mais la véritable préparation commence bien avant.

Il faut disposer d’un historique financier exploitable, construire des prévisions suffisamment robustes pour résister aux questions, être capable d’expliquer les écarts entre budget et réalisé, identifier les indicateurs réellement déterminants pour le modèle économique et tester différents scénarios de croissance ou de financement.

Une opération financière provoque un changement de perspective : des tiers vont soudain regarder l’entreprise avec beaucoup plus de précision.

Le meilleur moment pour préparer une entreprise au regard des investisseurs est celui où elle n’a pas encore besoin d’eux.

Cette anticipation donne au dirigeant quelque chose de particulièrement précieux : du temps. Du temps pour corriger une faiblesse, améliorer le reporting, sécuriser la trésorerie, documenter une performance ou démontrer la pertinence d’un modèle économique.

Lors d’une cession, les chiffres racontent aussi une histoire

Cette logique devient particulièrement visible lorsqu’un dirigeant envisage de céder ou de transmettre son entreprise.

Après dix, vingt ou trente ans d’activité, celui-ci connaît souvent son entreprise presque intuitivement. Il sait quels clients sont solides, quelles activités génèrent réellement de la marge, quels investissements seront nécessaires et où se situent les principaux risques.

Un acquéreur, lui, ne dispose pas de cette connaissance.

Il doit pouvoir la reconstruire.

Les décisions financières et les données deviennent alors le langage permettant de transformer une connaissance personnelle de l’entreprise en une réalité démontrable. La question n’est plus seulement : « Combien l’entreprise gagne-t-elle ? » Elle devient : « Pourquoi gagne-t-elle cet argent, avec quel niveau de risque, et dans quelle mesure cette performance pourra-t-elle continuer sans son dirigeant actuel ? »

Préparer une transmission, c’est progressivement faire passer la valeur de l’entreprise de la tête du dirigeant vers une organisation capable de la démontrer.

Ce travail peut profondément changer la qualité des discussions avec un acquéreur ou un investisseur. Parce qu’au moment d’une transaction, l’incertitude a un prix. Tout ce qui permet de la réduire contribue à renforcer la crédibilité de l’entreprise et sa capacité à défendre sa valeur.

Dans un redressement, la finance doit permettre de retrouver du temps

Toutes les étapes importantes d’une entreprise ne sont pas des opérations de croissance.

Une entreprise historiquement rentable peut commencer à perdre de la marge. Une baisse d’activité peut fragiliser son équilibre. Un investissement peut peser plus longtemps que prévu sur la trésorerie. Une croissance rapide peut également absorber tellement de cash qu’elle finit par créer elle-même une situation de tension.

Dans ces moments, le premier besoin n’est pas nécessairement de produire davantage de chiffres.

Il est de retrouver de la visibilité.

Combien de trésorerie reste-t-il réellement ? Quels décaissements peuvent être différés ? Quelles activités contribuent encore positivement ? Quel niveau de chiffre d’affaires permet de retrouver l’équilibre ? Quels scénarios sont possibles à trois, six ou douze mois ?

Dans une situation de tension, les décisions financières ne créent pas seulement de la visibilité : elles redonnent au dirigeant du temps pour décider.

Et le temps est souvent la ressource la plus précieuse lorsqu’une entreprise doit se redresser.

Plus les difficultés sont identifiées tôt, plus le nombre d’options reste important. À l’inverse, lorsque la trésorerie finit par imposer son propre calendrier, la stratégie laisse progressivement la place à l’urgence.

À partir d’une certaine taille, la finance devient un instrument de choix

L’intuition reste une qualité essentielle du dirigeant. Elle permet de sentir un marché, de comprendre un client, de choisir les bonnes personnes ou d’identifier une opportunité avant qu’elle ne devienne évidente.

Mais lorsqu’une entreprise dépasse plusieurs millions d’euros de chiffre d’affaires, la complexité augmente rapidement. Les flux se multiplient, les investissements deviennent plus importants, les financements se diversifient et certaines décisions engagent plusieurs années de trajectoire.

À ce stade, disposer d’une information financière fiable ne consiste plus simplement à savoir si l’entreprise gagne de l’argent.

Il s’agit de pouvoir répondre à des questions beaucoup plus stratégiques.

Pouvons-nous financer cette acquisition ? Jusqu’où pouvons-nous nous endetter ? Quel serait l’impact d’une baisse de 10 % du chiffre d’affaires ? À quelles conditions pouvons-nous ouvrir notre capital ? Sommes-nous prêts pour un LBO ? Quelle valeur pouvons-nous raisonnablement défendre lors d’une cession ? Combien de temps avons-nous pour redresser la situation ?

Une fonction financière performante ne dit pas seulement où se trouve l’entreprise. Elle permet au dirigeant de savoir jusqu’où il peut aller.

C’est probablement à cet endroit que la finance cesse d’être uniquement une fonction support pour devenir un véritable instrument stratégique.

Préparer aujourd’hui les options de demain

IPO. LBO. MBO. Levée de fonds. Redressement. Cession. Transmission.

Ces situations paraissent très différentes. Pourtant, elles ont un point commun : lorsqu’elles arrivent, elles révèlent brutalement la qualité du pilotage financier construit au cours des années précédentes.

Lorsque les données sont fiables, les indicateurs maîtrisés, la trésorerie anticipée et les scénarios documentés, la discussion peut immédiatement porter sur l’avenir.

Lorsque ce travail n’a pas été réalisé, une partie considérable de l’énergie doit d’abord être consacrée à reconstruire et expliquer le passé.

C’est pourquoi je considère que la finance ne doit pas uniquement répondre aux besoins actuels de l’entreprise.

Les décisions financières d’aujourd’hui déterminent en partie les options stratégiques qui seront encore ouvertes demain.

Un dirigeant ne sait pas toujours, trois ou cinq ans à l’avance, s’il choisira de céder son entreprise, de la transmettre, d’accueillir un investisseur, de réaliser un LBO, d’entrer en Bourse ou de poursuivre son développement de manière indépendante.

Mais il peut faire en sorte d’être prêt.

Car au fond, la qualité d’un pilotage financier ne se mesure pas seulement à la précision des chiffres produits.

Elle se mesure aussi à la liberté qu’ils donnent au dirigeant lorsque vient le moment de choisir l’avenir de son entreprise.

INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.