...

Cession d’entreprise avant départ à la retraite : l’abattement de 500 000 € s’arrête fin 2024

PARTAGER

Facebook
Email
WhatsApp
Selon la loi numéro 2017-1837 du 30 décembre 2017, les chefs d’entreprise bénéficient d’un abattement exceptionnel de 500 000 € sur la plus-value de cession de leur entreprise avant leur départ à la retraite. Cet abattement prend finle 31/12/2024

Selon la loi numéro 2017-1837 du 30 décembre 2017, les chefs d’entreprises bénéficient d’un abattement exceptionnel de 500 000 € sur la plus-value de cession d’entreprise avant départ à la retraite. Cette mesure, mise en place pour encourager la transmission d’entreprises et faciliter le passage à la retraite des entrepreneurs, prendra fin le 31 décembre 2024. En effet, il reste donc un peu moins d’une année pour les entrepreneurs séniors désireux de bénéficier de cet avantage fiscal qui impose tout de même des conditions strictes avant et après la cession.

Par Franck Boccara

Cet abattement exceptionnel représente une opportunité unique pour les chefs d’entreprise de réaliser une cession d’entreprise avant départ à la retraite dans des conditions fiscales avantageuses, cependant, pour bénéficier de cet avantage, plusieurs conditions sinequanones doivent être respectées tant avant qu’après la cession.

Avant la cession

L’entrepreneur doit exercer son activité de manière habituelle pendant au moins cinq ans. Il doit également être dirigeant, associé ou actionnaire de l’entreprise, sous certaines conditions. De plus, l’entreprise doit être soumise à l’impôt sur le revenu ou à l’impôt sur les sociétés et réaliser une activité commerciale, industrielle, artisanale, libérale ou agricole. L’entreprise doit répondre à la définition de PME européenne (moins de 50 salariés, et chiffre d’affaires annuel ou total bilan annuel n’excédant pas 10 millions d’euros), elle doit avoir son siège de direction effective dans un État de l’Espace économique européen et être soumise à l’impôt sur les sociétés (IS).

Enfin pour que le dispositif s’applique, le cédant doit cesser toute fonction dans l’entreprise dans un délai de deux ans à compter de la cession. S’il vend son entreprise à une société, il ne doit pas détenir de parts ou actions dans la société cessionnaire, ni droits de vote, ni droits au bénéfice, directement ou non.

Après la cession

Le produit de la vente doit être affecté à la liquidation de la part des plus-values correspondant à l’abattement. De plus, le cédant ne doit pas exercer, dans les cinq ans suivant la cession, une activité similaire à celle exercée dans l’entreprise cédée, sauf exceptions prévues par la loi.

Cette restriction vise à prévenir les tentatives de contourner la réglementation en conservant une activité similaire après la cession. Toutefois, des exceptions existent, notamment pour les cessions à des membres de la famille ou pour les cas où le cédant reprend temporairement une activité dans l’entreprise pour accompagner la transition.

Cette période de transition peut s’avérer complexe, nécessitant souvent l’intervention de différents professionnels tels que des experts-comptables, des avocats spécialisés en droit des affaires et des conseillers en transmission d’entreprise. Leur expertise est cruciale pour optimiser la transaction et s’assurer que toutes les démarches sont effectuées dans le respect de la réglementation fiscale en vigueur.

Par ailleurs, cette fin d’abattement exceptionnel met en lumière l’importance pour les entrepreneurs de planifier leur retraite dès les premières années d’activité de leur entreprise. La transmission d’entreprise est un processus complexe qui requiert du temps et de la réflexion. Plus tôt les chefs d’entreprise commencent à envisager leur succession, plus ils auront de chances de bénéficier d’avantages fiscaux et de garantir la pérennité de leur entreprise.

En conclusion, avec seulement une année restante pour bénéficier de l’abattement exceptionnel de 500 000 € sur la plus-value de cession d’entreprise avant départ à la retraite, les chefs d’entreprise sont confrontés à une échéance imminente. Il est donc crucial pour eux de prendre dès maintenant les mesures nécessaires pour préparer leur départ à la retraite et optimiser les avantages fiscaux dont ils peuvent bénéficier. La planification précoce de la transmission d’entreprise est la clé pour assurer une transition en douceur et pérenne, tant pour les entrepreneurs que pour leurs entreprises.
PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
Affacturage en temps réel : les interventions décisives de Bibby Factor
En tant que pure player sur le marché de l’affacturage, Bibby Factor représente une véritable alternative aux grands groupes bancaires. Grâce à son agilité et sa réactivité, il est capable d’intervenir lors de situations financières délicates ou requérant une mise en place rapide de ligne d’affacturage. Charles Bonduelle, Responsable Relation Clientèle, nous raconte deux histoires inspirantes de cas clients qui illustrent parfaitement comment l’expertise et la relation humaine exceptionnelle de Bibby Factor ont permis de dénouer des situations critiques et d’apporter en temps réel les solutions adéquates de financement du poste clients.
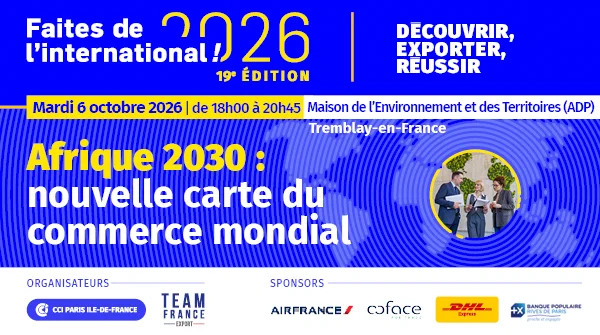
Afrique 2030 : nouvelle carte du commerce mondial le 6 octobre 2026
Dans le cadre du partenariat qui nous lie à la CCI Paris Ile-de-France, PME-ETI.fr vous tient informés en priorité des principaux évènements et réseaux qui peuvent vous permettre de booster votre croissance et de rencontrer des acteurs-clés de l’économie. À l’heure où les entreprises françaises cherchent de nouveaux relais de croissance à l’international, l’Afrique occupe une place de plus en plus importante dans les réflexions stratégiques. Mais développer une activité sur le continent ne s’improvise pas : chaque marché possède ses propres caractéristiques, ses opportunités et ses contraintes. C’est dans cette perspective que les CCI de Seine-et-Marne, de Seine-Saint-Denis et du Val-d’Oise organisent, le 6 octobre 2026, la soirée Afrique 2030 : nouvelle carte du commerce mondial.

L’Afrique, un marché à mieux comprendre

Avec 54 économies, des trajectoires de développement différentes et des transformations rapides dans de nombreux secteurs, le continent africain représente un ensemble de marchés particulièrement diversifié. La croissance démographique, l’urbanisation et l’accélération des investissements contribuent notamment à faire émerger de nouvelles opportunités pour les entreprises qui souhaitent développer leur activité à l’export. Mais identifier une opportunité ne suffit pas. Pour réussir son implantation ou développer des relations commerciales durables, une entreprise doit également comprendre son environnement, identifier les bons interlocuteurs, sécuriser ses opérations et disposer d’une stratégie adaptée au pays ciblé. C’est précisément autour de ces enjeux que s’articulera la soirée Afrique 2030, organisée dans le cadre de Faites de l’international 2026.

L’intelligence artificielle au service du développement

Parmi les sujets abordés au cours de la soirée, l’intelligence artificielle occupera une place particulière. Une table ronde réunira notamment Marc Carbonare, conseiller numérique entreprise et expert IA à la CCI Paris Île-de-France, Aroni Chaudhuri, économiste Afrique chez COFACE, et Munia Halabi, cofondatrice et directrice générale de DROPY. L’objectif sera notamment de mieux comprendre la place que peut prendre l’IA dans le développement des entreprises en Afrique et les évolutions qu’elle peut entraîner dans les échanges économiques. Pour les dirigeants de PME et ETI, cette réflexion permet également de prendre du recul sur les transformations technologiques qui accompagnent aujourd’hui le développement de nombreux marchés internationaux.

Financement, export et sécurisation des opérations

Autre enjeu essentiel : le financement des projets. À 18h45, une séquence sera consacrée aux solutions permettant de financer un projet de développement en Afrique, avec notamment Arnaud Floris, coordinateur Afrique chez Bpifrance, et Julie Lamy, responsable Business Unit Financement à la CCI Paris Île-de-France. La soirée abordera ensuite les conditions d’un développement export réussi. Les participants pourront notamment échanger autour de la prospection commerciale, des réglementations douanières et des dispositifs d’accompagnement à l’international. Cette approche très concrète permettra de réunir plusieurs acteurs susceptibles d’accompagner les entreprises dans leurs projets : Bpifrance, la Direction générale des douanes, Business France, la CCI Paris Île-de-France, COFACE, Enterprise Europe Network, Banque Populaire Rives de Paris, Air France ou encore DHL Express.

Une soirée pour développer son réseau

Au-delà des conférences et tables rondes, Afrique 2030 sera également l’occasion de rencontrer directement des experts de l’international et d’échanger avec d’autres entreprises intéressées par le développement sur le continent africain. La soirée se terminera d’ailleurs par un temps de networking autour d’un cocktail, permettant aux participants de prolonger les échanges et, pourquoi pas, de faire émerger de nouveaux contacts ou projets. L’événement se déroulera le 6 octobre 2026, de 18h à 20h45, à la Maison de l’Environnement et des Territoires (ADP), à Tremblay-en-France. La participation est gratuite, mais l’inscription en ligne est obligatoire. Pour les dirigeants et responsables du développement international qui souhaitent mieux comprendre les perspectives offertes par les marchés africains et identifier les dispositifs permettant de structurer leur développement à l’export, Afrique 2030 constitue une occasion de rencontrer en un même lieu plusieurs experts et acteurs de l’accompagnement international.

Découvrez le programme complet et inscrivez-vous gratuitement

Optimisation du BFR : le levier sous-exploité de la performance financière des PME et ETI
Dans un environnement économique marqué par l’incertitude, la volatilité des marchés et la pression croissante sur les marges, les dirigeants de PME et d’ETI sont confrontés à une équation délicate : financer leur développement tout en préservant leur équilibre financier. Si les réflexes traditionnels consistent souvent à rechercher de nouveaux financements ou à réduire les coûts, un levier demeure encore trop largement sous-exploité : l’optimisation du BFR (besoin en fonds de roulement). Par Serge de Cluny Le BFR n’est pas seulement un indicateur financier parmi d’autres. Il constitue un véritable révélateur de la qualité de gestion d’une entreprise et, surtout, un puissant levier d’amélioration immédiate de la trésorerie. Bien maîtrisé, il permet de libérer des ressources internes sans dilution du capital ni recours à l’endettement. À l’inverse, un BFR mal piloté peut rapidement devenir un facteur de tension, voire de fragilité structurelle.

Comprendre le BFR : un indicateur au cœur du cycle d’exploitation

Le BFR correspond au décalage entre les encaissements et les décaissements liés à l’activité. Autrement dit, il traduit le financement nécessaire pour couvrir le cycle d’exploitation de l’entreprise. Dans la pratique, il résulte principalement de trois composantes : les délais de paiement accordés aux clients, les délais négociés avec les fournisseurs, et le niveau des stocks. C’est dans cet équilibre que se joue une partie essentielle de la performance financière.

Délais clients : reprendre la main sur un levier souvent subi

Pour de nombreuses PME et ETI, la question des délais clients constitue le premier point de friction. Accorder des délais de paiement est souvent perçu comme un levier commercial incontournable, voire comme une norme imposée par le marché. Pourtant, cette pratique a un coût direct : chaque jour supplémentaire accordé représente de la trésorerie immobilisée. Trop souvent, les entreprises subissent leurs délais de paiement plutôt qu’elles ne les pilotent réellement. Reprendre la main sur ce levier suppose une approche à la fois structurée et progressive. Il ne s’agit pas nécessairement de durcir brutalement les conditions commerciales, mais plutôt de professionnaliser la gestion du poste client. Cela passe par une meilleure qualification des clients en amont, une contractualisation claire des conditions de paiement, et surtout un suivi rigoureux des encaissements. La relance ne doit plus être perçue comme une action ponctuelle ou inconfortable, mais comme un processus intégré à la relation commerciale.

Digitalisation : un accélérateur de cash encore sous-exploité

En parallèle, la digitalisation offre aujourd’hui des opportunités significatives pour fluidifier les encaissements. La dématérialisation des factures, l’automatisation des relances ou encore l’utilisation de solutions de paiement accéléré permettent de réduire sensiblement les délais sans dégrader la relation client. Pour les entreprises les plus avancées, ces outils deviennent de véritables accélérateurs de cash.

Délais fournisseurs : trouver l’équilibre entre optimisation et partenariat

Face aux clients, les fournisseurs représentent l’autre versant du BFR. Ici encore, l’enjeu consiste à trouver un équilibre entre optimisation financière et préservation des relations stratégiques. Allonger les délais de paiement fournisseurs peut mécaniquement améliorer la trésorerie, mais une telle démarche doit être conduite avec discernement. Dans certains cas, accepter des délais plus courts peut même constituer un avantage, notamment lorsqu’il permet de négocier des conditions tarifaires plus favorables. Les PME et ETI les plus performantes adoptent généralement une approche segmentée de leur panel fournisseurs. Les partenaires critiques ou stratégiques font l’objet d’une gestion différenciée, intégrant des logiques de partenariat à long terme. À l’inverse, les fournisseurs moins sensibles peuvent offrir davantage de flexibilité dans les négociations. Cette approche fine permet d’optimiser le BFR sans fragiliser la chaîne d’approvisionnement.

Gestion des stocks : un gisement de trésorerie souvent négligé

Le troisième pilier du BFR réside dans la gestion des stocks, souvent sous-estimée dans les entreprises industrielles ou de négoce. Un stock trop élevé immobilise de la trésorerie et génère des coûts indirects (stockage, obsolescence, dépréciation), tandis qu’un stock insuffisant peut pénaliser l’activité et la satisfaction client. Là encore, tout est affaire d’équilibre. Optimiser ses stocks suppose une meilleure synchronisation entre la production, les approvisionnements et la demande. Les outils de prévision, lorsqu’ils sont correctement exploités, permettent d’ajuster plus finement les niveaux de stock. Par ailleurs, certaines entreprises repensent leur organisation logistique en s’appuyant sur des modèles plus agiles, comme le flux tendu ou le juste-à-temps, lorsque cela est compatible avec leur activité.

Une démarche transversale : diffuser une culture cash dans l’entreprise

Au-delà de ces trois leviers classiques, l’optimisation du BFR implique également un changement de posture au sein de l’entreprise. Trop souvent cantonné à la direction financière, l’optimisation du BFR devrait être considéré comme un enjeu transversal, impliquant les équipes commerciales, les achats, la production et même la direction générale. Chaque décision opérationnelle a un impact direct ou indirect sur la trésorerie. Dans cette perspective, le rôle de la fonction finance évolue. Elle ne se limite plus à produire des indicateurs, mais devient un véritable partenaire des opérations, capable d’éclairer les décisions et de diffuser une culture cash au sein de l’organisation. Cette acculturation est essentielle pour ancrer durablement les bonnes pratiques.

Alignement des objectifs : faire du BFR un levier partagé

Certaines entreprises vont plus loin en intégrant des indicateurs d’optimisation du BFR dans leurs tableaux de bord opérationnels, voire dans les systèmes d’incitation des équipes. Sans tomber dans une logique purement financière, il s’agit de créer des alignements d’intérêts entre les objectifs commerciaux et les impératifs de trésorerie. Cette approche contribue à faire du BFR un levier partagé, plutôt qu’une contrainte subie.

Solutions de financement : des outils complémentaires à maîtriser

Enfin, il convient de souligner que l’optimisation du BFR peut être accompagnée par des solutions de financement adaptées. L’affacturage, par exemple, permet de transformer rapidement des créances clients en liquidités, tandis que certaines solutions de financement des stocks ou des fournisseurs offrent des alternatives intéressantes. Ces outils ne doivent toutefois pas se substituer à une gestion saine, mais venir en complément d’une stratégie maîtrisée.

Libérer le cash, un levier de performance durable

Dans un contexte où l’accès au financement peut se tendre et où les exigences des partenaires financiers se renforcent, la capacité d’une entreprise à générer du cash devient un critère déterminant. À ce titre, le BFR apparaît comme un levier stratégique, au même titre que la croissance ou la rentabilité. Optimiser son BFR, ce n’est pas seulement améliorer sa trésorerie à court terme. C’est renforcer sa résilience, sa capacité d’investissement et, in fine, sa valeur. Pour les PME et ETI, il s’agit d’un chantier à fort impact, souvent accessible sans transformation lourde, mais nécessitant une vision claire, de la discipline et une mobilisation collective. Dans un monde économique où chaque euro compte, savoir libérer le cash déjà présent dans l’entreprise constitue sans doute l’une des formes les plus intelligentes de financement.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.