...

CARMIGNAC – Transition énergétique : il est urgent d’agir !

PARTAGER

Facebook
Email
WhatsApp

Ouragans, sécheresses… Concernant les questions environnementales, force est de constater que l’humanité fait aujourd’hui face à une réelle urgence climatique. Les nombreuses expertises scientifiques en attestent, à l’instar des rapports du GIEC (Groupe d’experts intergouvernemental sur l’évolution du climat), le changement climatique ne marque aucune pause. Il est encore possible d’agir pour préserver l’avenir de la planète et des générations futures, en particulier en matière d’investissement.

Lorsque l’on investit, il est préférable de se montrer flexible et d’adopter une approche pragmatique. C’est encore plus vrai quand il s’agit de répondre aux défis posés par le changement climatique. Il faut être réaliste : investir uniquement dans les sociétés exemplaires ne permettra pas totalement de diminuer de façon pertinente les émissions de gaz à effet de serre. Evidemment, nous ne pouvons pas nous passer des acteurs de l’industrie des énergies renouvelables. Mais il faut aller plus loin.

L’enjeu est de taille alors que les effets du changement climatique évoluent plus rapidement que prévu, multipliant ainsi les catastrophes naturelles à travers le monde, à l’image de la canicule approchant les 50°C qui a touché le Canada en juin 2021. Dans le dernier volet de son sixième rapport d’évaluation publié en avril, le GIEC1 a souligné les solutions qui permettrait de réduire les émissions de gaz à effet de serre. Il est encore possible de réduire de 50 % les émissions d’ici à 2030, mais à une seule condition : agir maintenant.

Face à ce problème, nous avons développé chez Carmignac une approche articulée autour de trois axes principaux visant à investir dans les acteurs les plus vertueux ainsi que dans les entreprises qui pourraient avoir, selon nous, le plus d’impacts.

Nous investissons ainsi non seulement dansles fournisseurs d’énergie verte mais aussi dans les sociétés jouant un rôle clé dans la transition énergétique, celles qui font partie des émetteurs de CO2 mais qui auront à terme un rôle très important dans la décarbonisation de l’économie en transformant leurs activités. En effet, nous souhaitons avoir un réel impact en incitant ces acteurs majeurs à réduire leurs émissions de carbone à travers notre engagement et le dialogue que nous menons avec eux. Enfin, nous finançons les industries apportant des solutions innovantes qui permettent d’avoir un impact indirect dans la réduction de CO2 (sociétés d’isolation de bâtiments, économies circulaires…).

L’investissement responsable, un facteur clé pour agir

Aujourd’hui, le secteur de la finance apparaît clairement comme un acteur majeur dans la transition écologique et énergétique en répondant notamment à la problématique des fonds insuffisants pour faire face au changement climatique. Au sein de l’industrie de la gestion d’actifs par exemple, nous assistons depuis plusieurs années maintenant à une prise en compte massive des critères extra-financiers, désormais aussi importants que les ratios financiers au sein de l’analyse fondamentale.

Si Carmignac a depuis sa création intégré les critères environnementaux, sociaux et de gouvernance (ESG), l’accent est désormais mis sur notre engagement à travers le dialogue avec les sociétés afin de les amener vers des solutions plus durables, notre objectif étant d’avoir in fine une contribution positive sur l’environnement et la société. Nous avons développé en ce sens une politique d’engagement spécifique concernant les acteurs clés de la transition impliquant des échanges renforcés et plus réguliers.

Découvrez la vision « Investissement Responsable » de CARMIGNAC en cliquant ICI

Source : Carmignac, 31/04/2022
Ceci est une communication publicitaire [pour la partie pro : destinée à des clients professionnels]. Le présent document ne peut être reproduit en tout ou partie, sans autorisation préalable de la Société de gestion. Il ne constitue ni une offre de souscription ni un conseil en investissement. Ce document n’est pas destiné à fournir, et ne devrait pas être utilisé pour des conseils comptables, juridiques ou fiscaux. Il vous est fourni uniquement à titre d’information et ne peut être utilisé par vous comme base pour évaluer les avantages d’un investissement dans des titres ou participations décrits dans ce document ni à aucune autre fin. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Elles se rapportent à la situation à la date de rédaction et proviennent de sources internes et externes considérées comme fiables par Carmignac, ne sont pas nécessairement exhaustives et ne sont pas garanties quant à leur exactitude. À ce titre, aucune garantie d’exactitude ou de fiabilité n’est donnée et aucune responsabilité découlant de quelque autre façon pour des erreurs et omissions (y compris la responsabilité envers toute personne pour cause de négligence) n’est acceptée par Carmignac, ses dirigeants, employés ou agents. La référence à certaines valeurs ou instruments financiers est donnée à titre d’illustration pour mettre en avant certaines valeurs présentes ou qui ont été présentes dans les portefeuilles des Fonds de la gamme Carmignac. Elle n’a pas pour objectif de promouvoir l’investissement en direct dans ces instruments, et ne constitue pas un conseil en investissement. La Société de Gestion n’est pas soumise à l’interdiction d’effectuer des transactions sur ces instruments avant la diffusion de la communication. Les portefeuilles des Fonds Carmignac sont susceptibles de modification à tout moment. Echelle de risque du DICI/KIID (Document d’Informations Clés pour l’Investisseur). Le risque 1 ne signifie pas un investissement sans risque. Cet indicateur pourra évoluer dans le temps. La durée minimum de placement recommandée équivaut à une durée minimale et ne constitue pas une recommandation de vente à la fin de ladite période. L’accès au Fonds peut faire l’objet de restriction à l’égard de certaines personnes ou de certains pays. Le présent document ne s’adresse pas aux personnes relevant d’une quelconque juridiction où (en raison de la nationalité ou du domicile de la personne ou pour toute autre raison) ce document ou sa mise à disposition est interdit(e). Les personnes auxquelles s’appliquent de telles restrictions ne doivent pas accéder à ce document. La fiscalité dépend de la situation de chaque personne. Les fonds ne sont pas enregistrés à des fins de distribution en Asie, au Japon, en Amérique du Nord et ne sont pas non plus enregistrés en Amérique du Sud. Les Fonds Carmignac sont immatriculés à Singapour sous la forme d’un fonds de placement de droit étranger réservé aux seuls clients professionnels. Les Fonds ne font l’objet d’aucune immatriculation en vertu du US Securities Act de 1933. Le fonds ne peut être proposé ou vendu, directement ou indirectement, au bénéfice ou pour le compte d’une « US person » au sens de la réglementation S américaine et du FATCA. Les risques et frais relatifs aux Fonds sont décrits dans le DICI/KIID (Document d’informations clés pour l’investisseur). Le DICI/KIID doit être tenu à disposition du souscripteur préalablement à la souscription. Le souscripteur doit prendre connaissance du DICI/KIID. Tout investissement dans les Fonds comporte un risque de perte de capital.  Le prospectus, les DICI/KIID, la VL et les rapports annuels des Fonds sont disponibles sur www.carmignac.com, ou sur demande auprès de la Société de gestion.La société de gestion peut décider à tout moment de cesser la commercialisation dans votre pays. Les investisseurs peuvent avoir accès à un résumé de leurs droits en français sur le lien suivant à la section 6 intitulée « Résumé des droits des investisseurs » : https://www.carmignac.fr/fr_FR/article-page/informations-reglementaires-3862 Carmignac Portfolio désigne les compartiments de la SICAV Carmignac Portfolio, société d’investissement de droit luxembourgeois conforme à la directive OPCVM. Les Fonds sont des fonds communs de placement de droit français conformes à la directive OPCVM ou AIFM. Copyright: Les données publiées sur cette présentation sont la propriété exclusive de leurs titulaires tels que mentionnés sur chaque page.
PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ?
Ca n’est pas à vous qu’on va l’apprendre : les entrepreneurs sont des passionnés qui consacrent tout, ou presque, à leur entreprise. Résultat ? Leurs finances personnelles et la protection de leurs proches sont trop souvent négligées. Pendant des années, les dirigeants de PME et d’ETI ont privilégié leur développement à court terme… en reléguant leur prévoyance, leur retraite ou leur patrimoine à “plus tard”. Un “plus tard” qui finit par devenir risqué : une panne sèche en cas de coup dur, une protection insuffisante ou un patrimoine trop dépendant de l’entreprise… Cette réalité, les conseillers Swiss Life la constatent chaque jour. « Les entrepreneurs ont une force incroyable, explique Caroline, conseillère Swiss Life. Mais cette force peut les amener à oublier ce qui est essentiel : eux-mêmes. Notre rôle, c’est d’être de leur côté, de leur rappeler combien leurs vies pro et perso sont interdépendantes, qu’aucune des deux ne doit être négligée ». Aujourd’hui, quand l’incertitude économique et la fragilité des statuts d’entrepreneur rappellent qu’il n’y a pas de réussite durable sans protection solide, de plus en plus de dirigeants reprennent la main sur leur vie financière personnelle.Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ? Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
  • D’un conseiller unique, un expert capable de construire une stratégie financière sur-mesure, adaptée à leur réalité.
  • D’un diagnostic complet, à 360°, pour repérer les zones de fragilité (prévoyance, retraite, patrimoine).
  • De solutions de prévoyance, de retraite et de gestion patrimoniale pour protéger l’essentiel et sécuriser leur indépendance financière.
« Être du côté des entrepreneurs, ce n’est pas seulement protéger l’entreprise, c’est aussi les aider à vivre selon leurs propres choix », souligne Caroline, conseillère Swiss Life. Et si, en 2026, les entrepreneurs…

PRENEZ RENDEZ-VOUS !

   
Les décisions financières d’aujourd’hui préparent la valeur de l’entreprise de demain

Il existe des moments dans la vie d’une entreprise où la finance change de nature… Pendant des années, elle accompagne l’activité. Elle mesure la performance, sécurise la trésorerie, permet d’investir et donne au dirigeant les informations nécessaires pour décider. Puis arrive un moment où l’entreprise s’apprête à franchir une étape qui peut modifier profondément son avenir : une levée de fonds, un LBO ou un MBO, une introduction en Bourse, une cession ou une transmission. Parfois, le changement est moins choisi : la croissance ralentit, les marges se contractent, la trésorerie se tend, un redressement devient nécessaire et les décisions financières deviennent stratégiques.

Éric Jaton – Dirigeant de Next Executives

Dans toutes ces situations, une même réalité apparaît : les chiffres ne servent plus seulement à raconter ce qui s’est passé.

Ils doivent permettre à d’autres de croire dans ce qui va se passer.

Et cette transformation ne s’improvise pas.

Une entreprise performante n’est pas nécessairement prête pour une opération stratégique

Une entreprise peut réaliser 5, 10, 20 ou 50 millions d’euros de chiffre d’affaires, être rentable, disposer d’un véritable savoir-faire et pourtant ne pas être prête à ouvrir son capital, organiser un LBO ou préparer sa transmission.

Pourquoi ?

Parce qu’entre une entreprise bien gérée et une entreprise prête à franchir une étape stratégique, il existe une différence fondamentale : la capacité à démontrer sa performance, à expliquer ses moteurs économiques et à projeter son avenir de manière crédible.

Un investisseur, une banque ou un acquéreur ne regarde pas uniquement le dernier résultat net. Il cherche à comprendre la qualité du chiffre d’affaires, la récurrence des revenus, l’évolution des marges, le besoin en fonds de roulement, la génération de cash, les investissements futurs, les risques et les perspectives.

La valeur d’une entreprise ne repose donc pas uniquement sur ses performances. Elle dépend aussi de sa capacité à rendre ces performances compréhensibles, durables et prévisibles.

C’est précisément là que les décisions financières prennent une dimension stratégique.

Une IPO, un LBO ou une levée de fonds commencent bien avant l’opération

Lorsqu’une entreprise envisage une levée de fonds, l’attention se porte naturellement sur les investisseurs à approcher et sur la valorisation espérée. Dans un LBO ou un MBO, elle se concentre sur le financement et la structuration de l’opération. Lors d’une introduction en Bourse, les exigences deviennent encore plus importantes en matière de gouvernance, de reporting et de fiabilité de l’information financière.

Mais la véritable préparation commence bien avant.

Il faut disposer d’un historique financier exploitable, construire des prévisions suffisamment robustes pour résister aux questions, être capable d’expliquer les écarts entre budget et réalisé, identifier les indicateurs réellement déterminants pour le modèle économique et tester différents scénarios de croissance ou de financement.

Une opération financière provoque un changement de perspective : des tiers vont soudain regarder l’entreprise avec beaucoup plus de précision.

Le meilleur moment pour préparer une entreprise au regard des investisseurs est celui où elle n’a pas encore besoin d’eux.

Cette anticipation donne au dirigeant quelque chose de particulièrement précieux : du temps. Du temps pour corriger une faiblesse, améliorer le reporting, sécuriser la trésorerie, documenter une performance ou démontrer la pertinence d’un modèle économique.

Lors d’une cession, les chiffres racontent aussi une histoire

Cette logique devient particulièrement visible lorsqu’un dirigeant envisage de céder ou de transmettre son entreprise.

Après dix, vingt ou trente ans d’activité, celui-ci connaît souvent son entreprise presque intuitivement. Il sait quels clients sont solides, quelles activités génèrent réellement de la marge, quels investissements seront nécessaires et où se situent les principaux risques.

Un acquéreur, lui, ne dispose pas de cette connaissance.

Il doit pouvoir la reconstruire.

Les décisions financières et les données deviennent alors le langage permettant de transformer une connaissance personnelle de l’entreprise en une réalité démontrable. La question n’est plus seulement : « Combien l’entreprise gagne-t-elle ? » Elle devient : « Pourquoi gagne-t-elle cet argent, avec quel niveau de risque, et dans quelle mesure cette performance pourra-t-elle continuer sans son dirigeant actuel ? »

Préparer une transmission, c’est progressivement faire passer la valeur de l’entreprise de la tête du dirigeant vers une organisation capable de la démontrer.

Ce travail peut profondément changer la qualité des discussions avec un acquéreur ou un investisseur. Parce qu’au moment d’une transaction, l’incertitude a un prix. Tout ce qui permet de la réduire contribue à renforcer la crédibilité de l’entreprise et sa capacité à défendre sa valeur.

Dans un redressement, la finance doit permettre de retrouver du temps

Toutes les étapes importantes d’une entreprise ne sont pas des opérations de croissance.

Une entreprise historiquement rentable peut commencer à perdre de la marge. Une baisse d’activité peut fragiliser son équilibre. Un investissement peut peser plus longtemps que prévu sur la trésorerie. Une croissance rapide peut également absorber tellement de cash qu’elle finit par créer elle-même une situation de tension.

Dans ces moments, le premier besoin n’est pas nécessairement de produire davantage de chiffres.

Il est de retrouver de la visibilité.

Combien de trésorerie reste-t-il réellement ? Quels décaissements peuvent être différés ? Quelles activités contribuent encore positivement ? Quel niveau de chiffre d’affaires permet de retrouver l’équilibre ? Quels scénarios sont possibles à trois, six ou douze mois ?

Dans une situation de tension, les décisions financières ne créent pas seulement de la visibilité : elles redonnent au dirigeant du temps pour décider.

Et le temps est souvent la ressource la plus précieuse lorsqu’une entreprise doit se redresser.

Plus les difficultés sont identifiées tôt, plus le nombre d’options reste important. À l’inverse, lorsque la trésorerie finit par imposer son propre calendrier, la stratégie laisse progressivement la place à l’urgence.

À partir d’une certaine taille, la finance devient un instrument de choix

L’intuition reste une qualité essentielle du dirigeant. Elle permet de sentir un marché, de comprendre un client, de choisir les bonnes personnes ou d’identifier une opportunité avant qu’elle ne devienne évidente.

Mais lorsqu’une entreprise dépasse plusieurs millions d’euros de chiffre d’affaires, la complexité augmente rapidement. Les flux se multiplient, les investissements deviennent plus importants, les financements se diversifient et certaines décisions engagent plusieurs années de trajectoire.

À ce stade, disposer d’une information financière fiable ne consiste plus simplement à savoir si l’entreprise gagne de l’argent.

Il s’agit de pouvoir répondre à des questions beaucoup plus stratégiques.

Pouvons-nous financer cette acquisition ? Jusqu’où pouvons-nous nous endetter ? Quel serait l’impact d’une baisse de 10 % du chiffre d’affaires ? À quelles conditions pouvons-nous ouvrir notre capital ? Sommes-nous prêts pour un LBO ? Quelle valeur pouvons-nous raisonnablement défendre lors d’une cession ? Combien de temps avons-nous pour redresser la situation ?

Une fonction financière performante ne dit pas seulement où se trouve l’entreprise. Elle permet au dirigeant de savoir jusqu’où il peut aller.

C’est probablement à cet endroit que la finance cesse d’être uniquement une fonction support pour devenir un véritable instrument stratégique.

Préparer aujourd’hui les options de demain

IPO. LBO. MBO. Levée de fonds. Redressement. Cession. Transmission.

Ces situations paraissent très différentes. Pourtant, elles ont un point commun : lorsqu’elles arrivent, elles révèlent brutalement la qualité du pilotage financier construit au cours des années précédentes.

Lorsque les données sont fiables, les indicateurs maîtrisés, la trésorerie anticipée et les scénarios documentés, la discussion peut immédiatement porter sur l’avenir.

Lorsque ce travail n’a pas été réalisé, une partie considérable de l’énergie doit d’abord être consacrée à reconstruire et expliquer le passé.

C’est pourquoi je considère que la finance ne doit pas uniquement répondre aux besoins actuels de l’entreprise.

Les décisions financières d’aujourd’hui déterminent en partie les options stratégiques qui seront encore ouvertes demain.

Un dirigeant ne sait pas toujours, trois ou cinq ans à l’avance, s’il choisira de céder son entreprise, de la transmettre, d’accueillir un investisseur, de réaliser un LBO, d’entrer en Bourse ou de poursuivre son développement de manière indépendante.

Mais il peut faire en sorte d’être prêt.

Car au fond, la qualité d’un pilotage financier ne se mesure pas seulement à la précision des chiffres produits.

Elle se mesure aussi à la liberté qu’ils donnent au dirigeant lorsque vient le moment de choisir l’avenir de son entreprise.

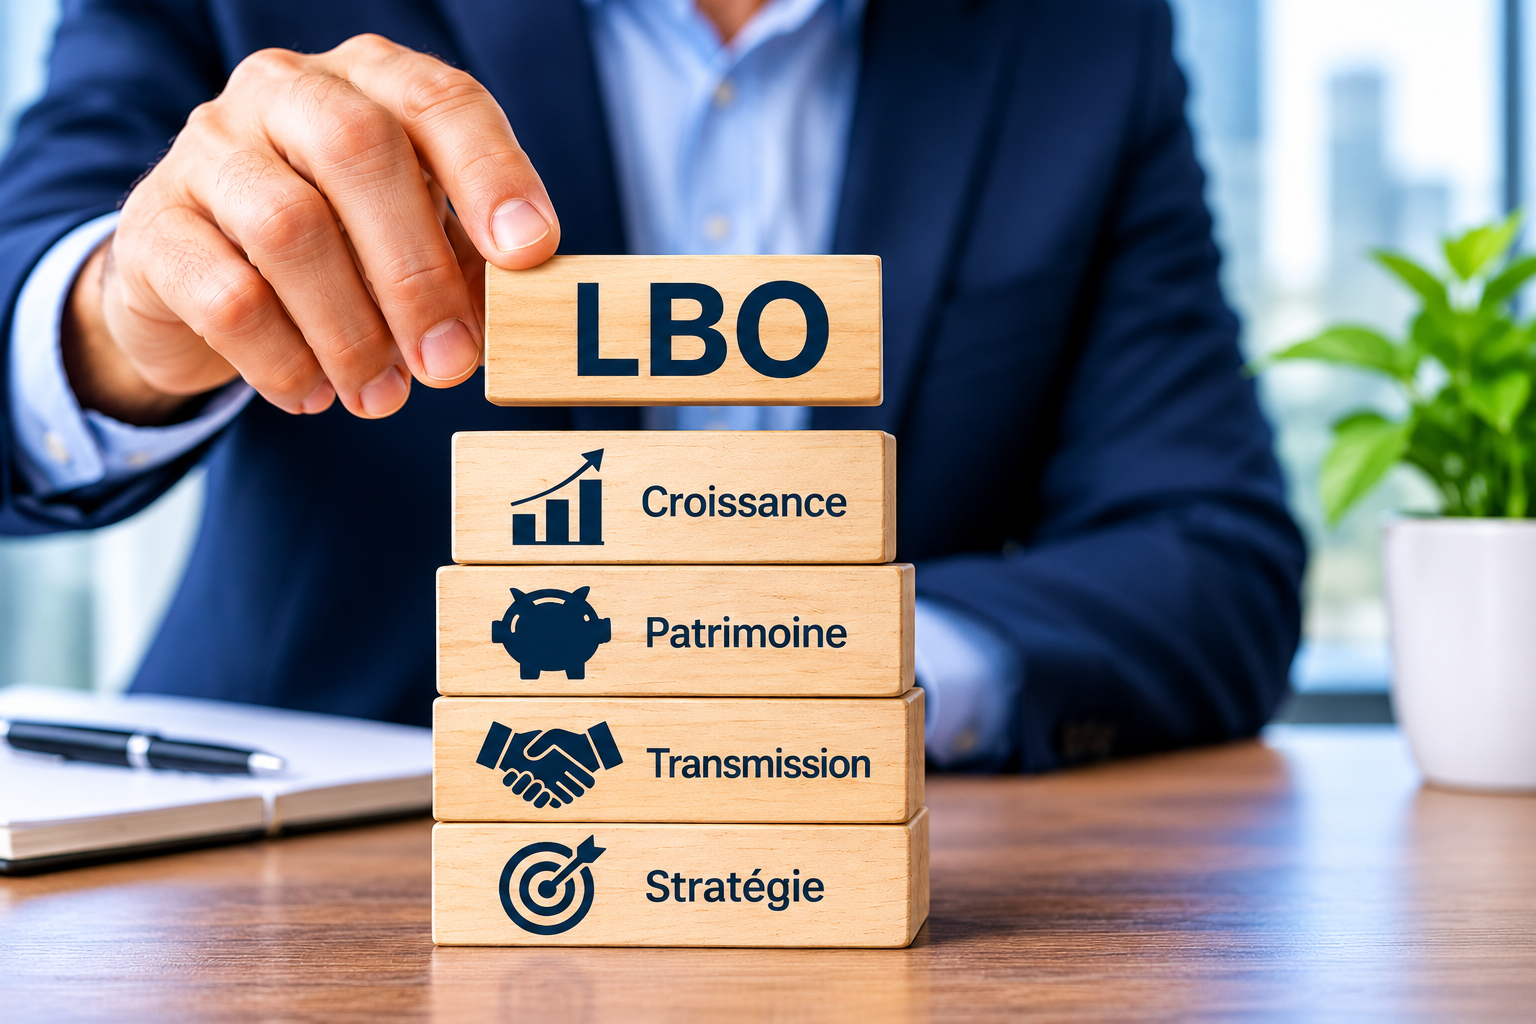
LBO dirigeant : transformer la valeur de son entreprise en patrimoine durable
Le LBO dirigeant constitue bien davantage qu’un montage financier destiné à acquérir une entreprise en recourant à l’endettement. Pour un chef d’entreprise, il peut représenter une occasion de transmettre progressivement son activité, de faire entrer un investisseur au capital ou de monétiser une partie de la valeur créée au fil des années, sans nécessairement quitter ses fonctions. Mais cette opération modifie profondément l’équilibre entre patrimoine personnel, responsabilité professionnelle et liberté de décision. Derrière les perspectives de valorisation se dessine une question déterminante : comment transformer la valeur accumulée dans son entreprise en une véritable sécurité financière personnelle, sans compromettre les conditions de son développement futur ? La réponse dépend autant de la structuration financière de l’opération que des objectifs patrimoniaux du dirigeant et de sa capacité à anticiper les différents scénarios de sortie. Par Franck Boccara

Un patrimoine concentré dans l’entreprise : l’enjeu de la liquidité

Pour de nombreux dirigeants de PME et d’ETI, l’essentiel du patrimoine est constitué par les titres de leur société. Cette concentration peut être source de richesse, mais elle crée également une dépendance : la valeur du patrimoine personnel évolue avec la santé financière de l’entreprise, ses perspectives de croissance et les conditions du marché. Tant que les titres ne sont pas cédés, cette richesse reste en grande partie théorique. Le LBO dirigeant peut permettre de desserrer cette contrainte en organisant une cession partielle, voire une opération de réinvestissement au sein d’une nouvelle structure de détention. Le dirigeant peut ainsi récupérer une partie des liquidités tout en conservant une participation au capital et en continuant à participer au développement de l’entreprise. Cette liquidité n’est toutefois pas synonyme de liberté financière immédiate. Une partie du produit de cession peut être réinvestie dans la nouvelle opération, tandis que les sommes effectivement perçues doivent être appréciées au regard de la fiscalité applicable et des besoins personnels du dirigeant. L’enjeu consiste donc à déterminer quelle part de la valeur créée doit rester exposée au risque entrepreneurial et quelle part peut être affectée à la constitution d’un patrimoine plus diversifié. Cette réflexion mérite d’être engagée avant même les négociations avec les investisseurs. En effet, le montant que le dirigeant souhaite sécuriser influence directement sa capacité à accepter une valorisation, un niveau de réinvestissement ou des conditions de sortie qui ne répondraient pas exactement à ses attentes initiales.

Réinvestir au capital : partager la valeur, mais aussi le risque

Dans une opération de LBO, le dirigeant peut être invité à réinvestir une partie du produit de sa cession dans la structure qui détient l’entreprise. Cette participation lui permet de rester associé à la création de valeur future et d’espérer bénéficier d’une nouvelle plus-value lors de la sortie de l’investisseur. Mais elle signifie aussi qu’une partie de son patrimoine demeure exposée à la même entreprise, parfois avec un horizon de placement de plusieurs années. C’est ici que le LBO dirigeant impose un arbitrage délicat entre ambition entrepreneuriale et sécurité patrimoniale. Le réinvestissement peut être pertinent si le dirigeant croit au potentiel de développement de la société et si les conditions financières de l’opération lui paraissent équilibrées. Il devient plus risqué lorsque le montant réinvesti est déterminé principalement par les attentes du fonds d’investissement, par la nécessité de boucler le financement ou par la perspective d’une valorisation future présentée comme presque acquise. Une seconde opération peut générer un gain important, mais elle dépend de la performance de l’entreprise, du niveau d’endettement résiduel, des conditions de marché et des modalités de partage de la valeur entre actionnaires. Le dirigeant doit donc examiner précisément les droits attachés à sa participation, les éventuelles clauses de sortie, les mécanismes de dilution et les conséquences d’un départ anticipé. Il doit également mesurer les conséquences d’un scénario moins favorable : ralentissement de l’activité, difficultés de refinancement ou revente à une valorisation inférieure aux attentes. L’objectif n’est pas nécessairement de minimiser le risque, mais de choisir consciemment la part de richesse personnelle que l’on souhaite continuer à engager dans l’aventure entrepreneuriale.

La dette change la gouvernance et la liberté de décision

Le financement par endettement est au cœur du LBO, mais ses conséquences dépassent largement le bilan de l’entreprise. Le principe repose sur un mécanisme de reprise avec effet de levier, généralement structuré autour d’une holding dont le fonctionnement et les modalités de financement sont détaillés par Bpifrance Création dans sa présentation du LBO. Le remboursement de la dette et le respect des engagements financiers imposent une discipline qui peut modifier les décisions opérationnelles. Une acquisition complémentaire, un investissement industriel important, un recrutement stratégique ou une politique de dividendes peuvent désormais être appréciés à l’aune de leurs effets sur les équilibres financiers de l’opération. Pour le dirigeant, la difficulté consiste à concilier les impératifs de développement à long terme avec les attentes de rendement de l’investisseur et les obligations liées à la dette. Cette tension mérite une attention particulière lors de la négociation de la gouvernance. La répartition des pouvoirs, les décisions soumises à autorisation préalable, les objectifs de performance et les modalités de rémunération ne sont pas de simples clauses techniques : ils déterminent la marge de manœuvre dont le dirigeant disposera réellement. Une opération financièrement séduisante peut ainsi devenir contraignante si les objectifs de croissance sont incompatibles avec les moyens disponibles ou si le calendrier de sortie prend le pas sur la stratégie industrielle. Il est donc essentiel d’évaluer la qualité du dialogue avec l’investisseur et de clarifier les conditions dans lesquelles des décisions structurantes pourront être prises. Le dirigeant doit également veiller à distinguer ses engagements en qualité de mandataire social de ses éventuels engagements personnels, notamment lorsqu’une garantie lui est demandée. Le périmètre exact des responsabilités dépend de la documentation contractuelle et du montage retenu. Cette vigilance permet d’éviter qu’une opération destinée à valoriser le patrimoine ne crée, en parallèle, une exposition personnelle mal anticipée.

Préparer la sortie dès l’entrée : une décision patrimoniale avant tout

La réussite d’un LBO ne se mesure pas uniquement au prix obtenu lors de la première transaction. Elle dépend aussi de la capacité du dirigeant à organiser la suite : durée de son engagement opérationnel, évolution de ses responsabilités, conditions de sa sortie et utilisation du patrimoine constitué. Une opération de LBO dirigeant doit donc être envisagée à partir de plusieurs scénarios, plutôt que d’une projection unique fondée sur une hausse attendue de la valorisation. Cette anticipation rejoint d’ailleurs les enjeux propres à toute transmission, car préparer la cession de son entreprise suppose également de réfléchir suffisamment tôt à son avenir patrimonial et aux conditions de sortie. Une sortie dans de bonnes conditions de marché, une cession retardée ou une performance inférieure aux prévisions ne produiront ni le même rendement ni les mêmes conséquences sur la situation personnelle du dirigeant. Il est utile de confronter ces hypothèses à ses besoins réels : financement d’un nouveau projet entrepreneurial, préparation de la retraite, transmission familiale ou constitution de revenus complémentaires. Cette approche suppose un dialogue coordonné entre les conseils financiers, juridiques et patrimoniaux, afin d’éviter que les choix effectués au niveau de la société ne compromettent les objectifs personnels. La fiscalité doit notamment être étudiée au regard de la situation du dirigeant, de la nature des titres et de la structure de détention, sans présumer qu’un dispositif sera systématiquement plus avantageux qu’un autre. Enfin, il convient de garder à l’esprit qu’une sortie réussie ne garantit pas, à elle seule, une gestion patrimoniale satisfaisante : un capital important, mais insuffisamment diversifié ou mal adapté aux besoins futurs, peut rester vulnérable. Le véritable enjeu est de faire du LBO un outil au service d’une stratégie de vie et de patrimoine, plutôt que de laisser les contraintes de l’opération déterminer seules les décisions du dirigeant.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.