...

Avec COSMA Experts, préservez vos marges opérationnelles dans le contexte inflationniste actuel

PARTAGER

Facebook
Email
WhatsApp

Fort d’un réseau de plus de 40 spécialistes, COSMA Experts propose aux entreprises des solutions sur mesure pour rationaliser leurs coûts indirects et ainsi booster leur performance financière.

Par Gérald Le Teurs – Directeur Associé COSMA Experts

Depuis près de 15 ans, les spécialistes de notre cabinet de conseil en optimisations interviennent auprès de nos clients sur leurs 45 catégories d’achats indirects (logistique, frais généraux, production, finance…).

Notre crédo : mettre en place les améliorations de processus et de rationalisation de leurs coûts sur l’ensemble des dépenses opérationnelles afin de leur permettre de dépenser mieux. En outre, l’expérience récente démontre qu’une mission menée par COSMA Experts permet aussi de maintenir leur marge.

Pourquoi ? Alors que de nombreuses entreprises ne peuvent que subir la hausse significative des prix des matières premières, nos clients quant à eux disposent encore de marges de manœuvre suite à la mise en place de nos solutions.


Gérald Le Teurs – Directeur Associé COSMA Expert
s

Le contexte actuel inflationniste révèle les limites du modèle de la mondialisation, et nous anticipons des impacts sur d’autres maillons de la chaîne de valeur. Nous appelons cela « l’effet cliquet », chaque perturbation va engendrer un « serrage » en réaction, comme actuellement sur le prix des matières premières.

Chez COSMA Experts, une opération d’optimisation vise à améliorer la structure du coût. C’est-à-dire que nous travaillons non seulement sur le prix mais aussi sur ses composantes : organisation, positionnement, processus.

Cette analyse menée sous l’angle de l’optimisation entraîne une économie de vos achats indirects (réduction des surcoûts) et permet également de neutraliser en partie les coûts cachés.

Nos missions en cours révèlent que nos clients, malgré les hausses actuelles, préservent tout ou partie de leur marge sur les catégories de coûts optimisées grâce entre autres à notre régulation tarifaire.

Leurs grilles tarifaires restent compétitives face à la concurrence, ce qui se révèle précieux en cette période. Un angle de réflexion intéressant face à ce fameux « effet cliquet ».

Nous répondrons dans un prochain article à la question souvent posée : Pour cette sortie de crise dois-je privilégier une stratégie de réduction ou d’optimisation ?

Nous contacter : www.cosma-experts.fr ou par téléphone : +33 (0)1 85 08 45 80

PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
La justice organisationnelle : restaurer la confiance pour innover en management
« Les collaborateurs ne quittent pas une entreprise, ils quittent un manager, souvent pour un sentiment d’injustice. » Adaptation d’une idée souvent évoquée en psychologie du travail. Dans un contexte où 62 % des salariés français estiment que leur travail n’est pas reconnu à sa juste valeur (IFOP, 2023), la question de la justice perçue au sein des organisations devient centrale. À l’heure où les entreprises recherchent l’engagement et la créativité, il est urgent de comprendre que l’innovation managériale ne peut se développer sans un socle solide de confiance et d’équité, qu’on définit comme la justice organisationnelle. Par Francis Boyer – Président d’OVER SWEETCH
Comprendre le concept
La justice organisationnelle, théorisée par Jerald Greenberg en 1987, désigne la perception qu’ont les salariés de l’équité des pratiques, des décisions et des relations au sein d’une organisation. Ce concept s’appuie sur une distinction devenue fondamentale en psychologie sociale : il ne suffit pas qu’une décision soit objectivement juste, il faut qu’elle soit perçue comme telle. Greenberg identifie trois formes principales de justice :
  1. La justice distributive, issue des travaux d’Adams (1965), qui renvoie à l’équité dans la répartition des récompenses, salaires, promotions ou avantages. Elle repose sur le principe de proportionnalité entre les efforts fournis et les résultats obtenus.
  2. La justice procédurale, qui concerne la transparence et la cohérence des processus de décision. Les individus acceptent mieux une décision défavorable lorsqu’ils jugent que la procédure a été équitable, ouverte et cohérente.
  3. La justice interactionnelle, qui se rapporte à la qualité du traitement interpersonnel (respect, reconnaissance, écoute) et à la qualité de l’information transmise lors des décisions.
Ces trois dimensions interagissent : une procédure perçue comme juste peut compenser une déception sur le plan distributif, tandis qu’un manque de considération relationnelle peut annuler les effets d’une récompense pourtant équitable.
En quoi ce concept éclaire la nécessité d’innover en management
Dans beaucoup d’entreprises, les collaborateurs expriment un sentiment d’injustice qui alimente la défiance et le désengagement. Le management traditionnel, fondé sur la hiérarchie et la conformité, repose souvent sur une justice procédurale unilatérale : les décisions sont justifiées par la fonction, non par le dialogue. Ce mode de gestion entretient le modèle psychologique du Parent/Enfant, où le manager détient la légitimité morale et l’employé doit faire confiance sans explication. Or, l’innovation managériale suppose de passer à une relation Adulte/Adulte, fondée sur la confiance, la réciprocité et la transparence. La justice organisationnelle en est le socle : elle redonne de la prévisibilité aux décisions, de la clarté aux critères d’évaluation et du sens à la reconnaissance. Elle transforme la gestion en un contrat moral partagé.
De la justice procédurale à la coresponsabilité
Les recherches de Colquitt (2001) ont montré que la perception de justice est le premier facteur de confiance organisationnelle, bien avant la performance économique. En instaurant des processus participatifs et des espaces de dialogue, les entreprises favorisent une appropriation collective des règles. L’innovation managériale consiste ici à rendre visibles les critères implicites, à co-construire les décisions et à légitimer le pouvoir par la transparence. Ainsi, la justice organisationnelle devient un levier de coresponsabilité :
  • elle réduit les comportements de retrait et de résistance ;
  • elle favorise la coopération et la solidarité ;
  • elle renforce la perception de sens et de reconnaissance.
Des organisations comme Airbus, qui a instauré des cercles de décision transverses pour valider les projets stratégiques, ou Crédit Agricole, qui fait participer les collaborateurs aux décisions de répartition des primes collectives, illustrent cette logique de coresponsabilité où la transparence renforce la confiance.
Exemples de pratiques inspirantes
  • Michelin a introduit un système de feedbacks croisés où les décisions de promotion intègrent non seulement les résultats mais aussi la perception d’équité par les pairs.
  • Decathlon a instauré des comités de co-évaluation pour garantir la transparence des critères de progression et impliquer les collaborateurs dans les décisions d’avancement.
  • La MAIF, fidèle à ses valeurs mutualistes, communique ouvertement les écarts de rémunération et les critères de primes, renforçant la confiance et l’engagement.
La justice organisationnelle n’est pas un supplément d’âme : c’est une condition de survie culturelle dans des entreprises où la défiance mine l’innovation. En réhabilitant l’équité perçue, la transparence et la réciprocité, elle prépare le passage à un management adulte, où chacun comprend les règles, en partage la légitimité et contribue à leur évolution. Innover en management, c’est d’abord cela : remettre la justice au cœur du contrat de confiance.
Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ?
Ca n’est pas à vous qu’on va l’apprendre : les entrepreneurs sont des passionnés qui consacrent tout, ou presque, à leur entreprise. Résultat ? Leurs finances personnelles et la protection de leurs proches sont trop souvent négligées. Pendant des années, les dirigeants de PME et d’ETI ont privilégié leur développement à court terme… en reléguant leur prévoyance, leur retraite ou leur patrimoine à “plus tard”. Un “plus tard” qui finit par devenir risqué : une panne sèche en cas de coup dur, une protection insuffisante ou un patrimoine trop dépendant de l’entreprise… Cette réalité, les conseillers Swiss Life la constatent chaque jour. « Les entrepreneurs ont une force incroyable, explique Caroline, conseillère Swiss Life. Mais cette force peut les amener à oublier ce qui est essentiel : eux-mêmes. Notre rôle, c’est d’être de leur côté, de leur rappeler combien leurs vies pro et perso sont interdépendantes, qu’aucune des deux ne doit être négligée ». Aujourd’hui, quand l’incertitude économique et la fragilité des statuts d’entrepreneur rappellent qu’il n’y a pas de réussite durable sans protection solide, de plus en plus de dirigeants reprennent la main sur leur vie financière personnelle.Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ? Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
  • D’un conseiller unique, un expert capable de construire une stratégie financière sur-mesure, adaptée à leur réalité.
  • D’un diagnostic complet, à 360°, pour repérer les zones de fragilité (prévoyance, retraite, patrimoine).
  • De solutions de prévoyance, de retraite et de gestion patrimoniale pour protéger l’essentiel et sécuriser leur indépendance financière.
« Être du côté des entrepreneurs, ce n’est pas seulement protéger l’entreprise, c’est aussi les aider à vivre selon leurs propres choix », souligne Caroline, conseillère Swiss Life. Et si, en 2026, les entrepreneurs…

PRENEZ RENDEZ-VOUS !

   
Les décisions financières d’aujourd’hui préparent la valeur de l’entreprise de demain

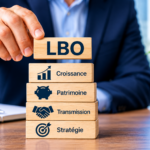
Il existe des moments dans la vie d’une entreprise où la finance change de nature… Pendant des années, elle accompagne l’activité. Elle mesure la performance, sécurise la trésorerie, permet d’investir et donne au dirigeant les informations nécessaires pour décider. Puis arrive un moment où l’entreprise s’apprête à franchir une étape qui peut modifier profondément son avenir : une levée de fonds, un LBO ou un MBO, une introduction en Bourse, une cession ou une transmission. Parfois, le changement est moins choisi : la croissance ralentit, les marges se contractent, la trésorerie se tend, un redressement devient nécessaire et les décisions financières deviennent stratégiques.

Éric Jaton – Dirigeant de Next Executives

Dans toutes ces situations, une même réalité apparaît : les chiffres ne servent plus seulement à raconter ce qui s’est passé.

Ils doivent permettre à d’autres de croire dans ce qui va se passer.

Et cette transformation ne s’improvise pas.

Une entreprise performante n’est pas nécessairement prête pour une opération stratégique

Une entreprise peut réaliser 5, 10, 20 ou 50 millions d’euros de chiffre d’affaires, être rentable, disposer d’un véritable savoir-faire et pourtant ne pas être prête à ouvrir son capital, organiser un LBO ou préparer sa transmission.

Pourquoi ?

Parce qu’entre une entreprise bien gérée et une entreprise prête à franchir une étape stratégique, il existe une différence fondamentale : la capacité à démontrer sa performance, à expliquer ses moteurs économiques et à projeter son avenir de manière crédible.

Un investisseur, une banque ou un acquéreur ne regarde pas uniquement le dernier résultat net. Il cherche à comprendre la qualité du chiffre d’affaires, la récurrence des revenus, l’évolution des marges, le besoin en fonds de roulement, la génération de cash, les investissements futurs, les risques et les perspectives.

La valeur d’une entreprise ne repose donc pas uniquement sur ses performances. Elle dépend aussi de sa capacité à rendre ces performances compréhensibles, durables et prévisibles.

C’est précisément là que les décisions financières prennent une dimension stratégique.

Une IPO, un LBO ou une levée de fonds commencent bien avant l’opération

Lorsqu’une entreprise envisage une levée de fonds, l’attention se porte naturellement sur les investisseurs à approcher et sur la valorisation espérée. Dans un LBO ou un MBO, elle se concentre sur le financement et la structuration de l’opération. Lors d’une introduction en Bourse, les exigences deviennent encore plus importantes en matière de gouvernance, de reporting et de fiabilité de l’information financière.

Mais la véritable préparation commence bien avant.

Il faut disposer d’un historique financier exploitable, construire des prévisions suffisamment robustes pour résister aux questions, être capable d’expliquer les écarts entre budget et réalisé, identifier les indicateurs réellement déterminants pour le modèle économique et tester différents scénarios de croissance ou de financement.

Une opération financière provoque un changement de perspective : des tiers vont soudain regarder l’entreprise avec beaucoup plus de précision.

Le meilleur moment pour préparer une entreprise au regard des investisseurs est celui où elle n’a pas encore besoin d’eux.

Cette anticipation donne au dirigeant quelque chose de particulièrement précieux : du temps. Du temps pour corriger une faiblesse, améliorer le reporting, sécuriser la trésorerie, documenter une performance ou démontrer la pertinence d’un modèle économique.

Lors d’une cession, les chiffres racontent aussi une histoire

Cette logique devient particulièrement visible lorsqu’un dirigeant envisage de céder ou de transmettre son entreprise.

Après dix, vingt ou trente ans d’activité, celui-ci connaît souvent son entreprise presque intuitivement. Il sait quels clients sont solides, quelles activités génèrent réellement de la marge, quels investissements seront nécessaires et où se situent les principaux risques.

Un acquéreur, lui, ne dispose pas de cette connaissance.

Il doit pouvoir la reconstruire.

Les décisions financières et les données deviennent alors le langage permettant de transformer une connaissance personnelle de l’entreprise en une réalité démontrable. La question n’est plus seulement : « Combien l’entreprise gagne-t-elle ? » Elle devient : « Pourquoi gagne-t-elle cet argent, avec quel niveau de risque, et dans quelle mesure cette performance pourra-t-elle continuer sans son dirigeant actuel ? »

Préparer une transmission, c’est progressivement faire passer la valeur de l’entreprise de la tête du dirigeant vers une organisation capable de la démontrer.

Ce travail peut profondément changer la qualité des discussions avec un acquéreur ou un investisseur. Parce qu’au moment d’une transaction, l’incertitude a un prix. Tout ce qui permet de la réduire contribue à renforcer la crédibilité de l’entreprise et sa capacité à défendre sa valeur.

Dans un redressement, la finance doit permettre de retrouver du temps

Toutes les étapes importantes d’une entreprise ne sont pas des opérations de croissance.

Une entreprise historiquement rentable peut commencer à perdre de la marge. Une baisse d’activité peut fragiliser son équilibre. Un investissement peut peser plus longtemps que prévu sur la trésorerie. Une croissance rapide peut également absorber tellement de cash qu’elle finit par créer elle-même une situation de tension.

Dans ces moments, le premier besoin n’est pas nécessairement de produire davantage de chiffres.

Il est de retrouver de la visibilité.

Combien de trésorerie reste-t-il réellement ? Quels décaissements peuvent être différés ? Quelles activités contribuent encore positivement ? Quel niveau de chiffre d’affaires permet de retrouver l’équilibre ? Quels scénarios sont possibles à trois, six ou douze mois ?

Dans une situation de tension, les décisions financières ne créent pas seulement de la visibilité : elles redonnent au dirigeant du temps pour décider.

Et le temps est souvent la ressource la plus précieuse lorsqu’une entreprise doit se redresser.

Plus les difficultés sont identifiées tôt, plus le nombre d’options reste important. À l’inverse, lorsque la trésorerie finit par imposer son propre calendrier, la stratégie laisse progressivement la place à l’urgence.

À partir d’une certaine taille, la finance devient un instrument de choix

L’intuition reste une qualité essentielle du dirigeant. Elle permet de sentir un marché, de comprendre un client, de choisir les bonnes personnes ou d’identifier une opportunité avant qu’elle ne devienne évidente.

Mais lorsqu’une entreprise dépasse plusieurs millions d’euros de chiffre d’affaires, la complexité augmente rapidement. Les flux se multiplient, les investissements deviennent plus importants, les financements se diversifient et certaines décisions engagent plusieurs années de trajectoire.

À ce stade, disposer d’une information financière fiable ne consiste plus simplement à savoir si l’entreprise gagne de l’argent.

Il s’agit de pouvoir répondre à des questions beaucoup plus stratégiques.

Pouvons-nous financer cette acquisition ? Jusqu’où pouvons-nous nous endetter ? Quel serait l’impact d’une baisse de 10 % du chiffre d’affaires ? À quelles conditions pouvons-nous ouvrir notre capital ? Sommes-nous prêts pour un LBO ? Quelle valeur pouvons-nous raisonnablement défendre lors d’une cession ? Combien de temps avons-nous pour redresser la situation ?

Une fonction financière performante ne dit pas seulement où se trouve l’entreprise. Elle permet au dirigeant de savoir jusqu’où il peut aller.

C’est probablement à cet endroit que la finance cesse d’être uniquement une fonction support pour devenir un véritable instrument stratégique.

Préparer aujourd’hui les options de demain

IPO. LBO. MBO. Levée de fonds. Redressement. Cession. Transmission.

Ces situations paraissent très différentes. Pourtant, elles ont un point commun : lorsqu’elles arrivent, elles révèlent brutalement la qualité du pilotage financier construit au cours des années précédentes.

Lorsque les données sont fiables, les indicateurs maîtrisés, la trésorerie anticipée et les scénarios documentés, la discussion peut immédiatement porter sur l’avenir.

Lorsque ce travail n’a pas été réalisé, une partie considérable de l’énergie doit d’abord être consacrée à reconstruire et expliquer le passé.

C’est pourquoi je considère que la finance ne doit pas uniquement répondre aux besoins actuels de l’entreprise.

Les décisions financières d’aujourd’hui déterminent en partie les options stratégiques qui seront encore ouvertes demain.

Un dirigeant ne sait pas toujours, trois ou cinq ans à l’avance, s’il choisira de céder son entreprise, de la transmettre, d’accueillir un investisseur, de réaliser un LBO, d’entrer en Bourse ou de poursuivre son développement de manière indépendante.

Mais il peut faire en sorte d’être prêt.

Car au fond, la qualité d’un pilotage financier ne se mesure pas seulement à la précision des chiffres produits.

Elle se mesure aussi à la liberté qu’ils donnent au dirigeant lorsque vient le moment de choisir l’avenir de son entreprise.

INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.