...

INTERVIEW EXCLUSIVE : Nicolas Dufourcq, Directeur Général de Bpifrance, nous présente le programme VTE

PARTAGER

Facebook
Email
WhatsApp

Nicolas Dufourcq, Directeur Général de Bpifrance, nous reçoit dans ses bureaux pour présenter le VTE (Volontariat Territorial en Entreprise) et lancer un appel aux adhérents et visiteurs de PME-ETI.fr.
Ce programme, initié par le gouvernement et porté par Bpifrance, est là pour répondre à l’enjeu capital que représente le recrutement des talents pour nos PME et ETI en région. Une belle initiative que nous sommes fiers d’accompagner !

PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
LBO dirigeant : transformer la valeur de son entreprise en patrimoine durable
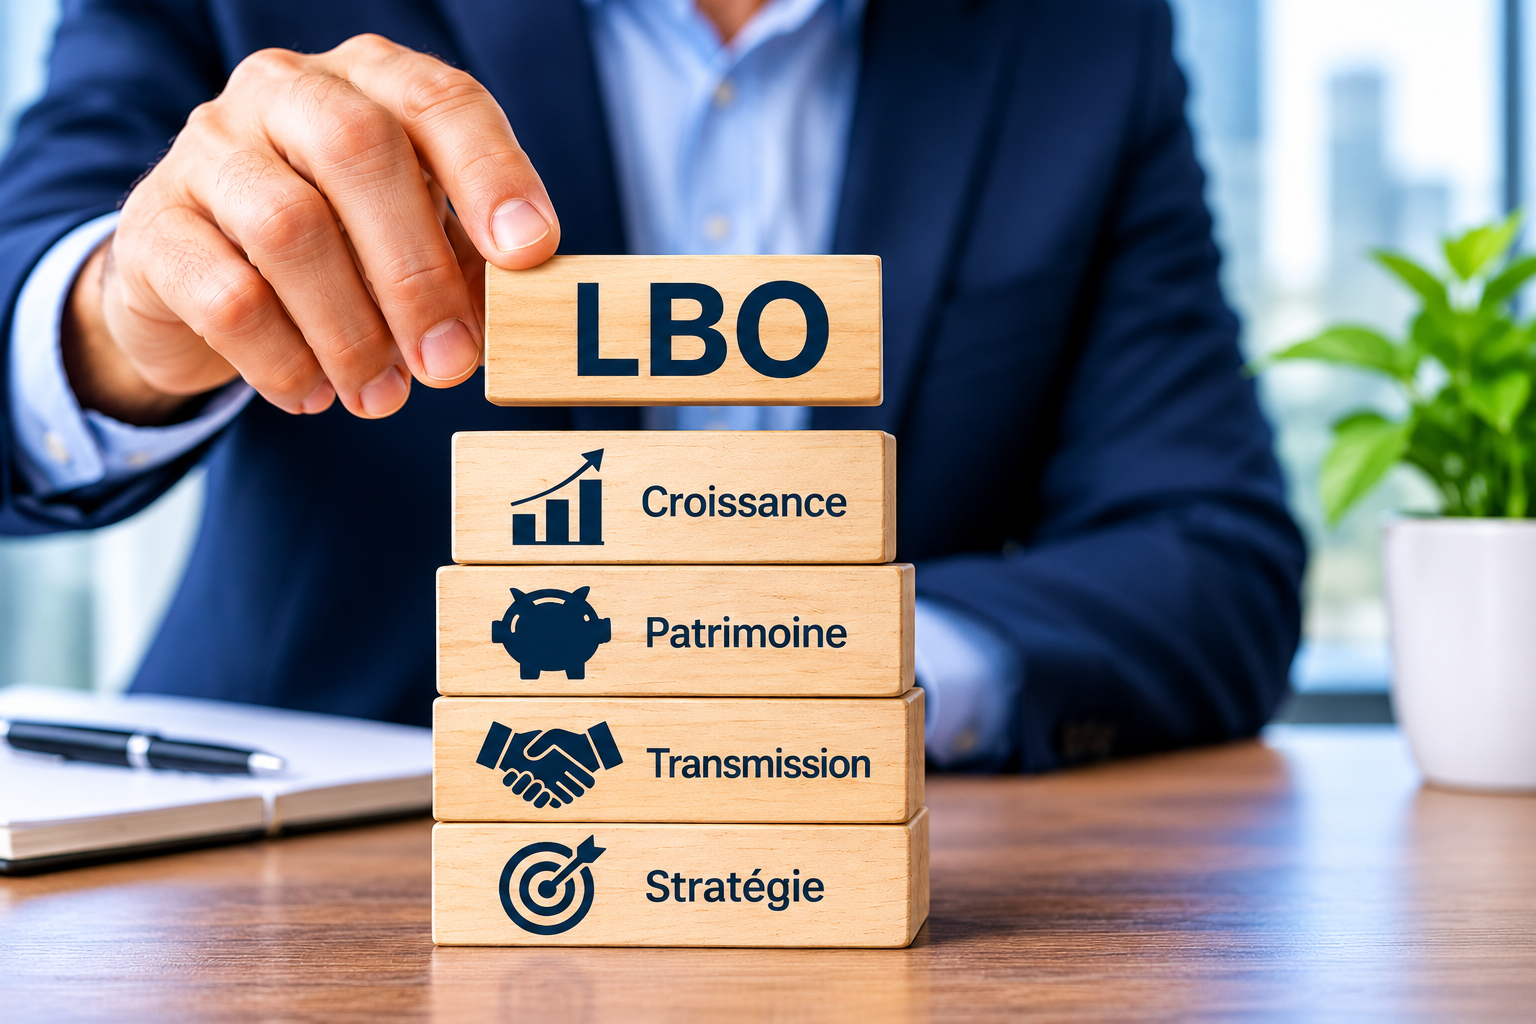
Le LBO dirigeant constitue bien davantage qu’un montage financier destiné à acquérir une entreprise en recourant à l’endettement. Pour un chef d’entreprise, il peut représenter une occasion de transmettre progressivement son activité, de faire entrer un investisseur au capital ou de monétiser une partie de la valeur créée au fil des années, sans nécessairement quitter ses fonctions. Mais cette opération modifie profondément l’équilibre entre patrimoine personnel, responsabilité professionnelle et liberté de décision. Derrière les perspectives de valorisation se dessine une question déterminante : comment transformer la valeur accumulée dans son entreprise en une véritable sécurité financière personnelle, sans compromettre les conditions de son développement futur ? La réponse dépend autant de la structuration financière de l’opération que des objectifs patrimoniaux du dirigeant et de sa capacité à anticiper les différents scénarios de sortie. Par Franck Boccara

Un patrimoine concentré dans l’entreprise : l’enjeu de la liquidité

Pour de nombreux dirigeants de PME et d’ETI, l’essentiel du patrimoine est constitué par les titres de leur société. Cette concentration peut être source de richesse, mais elle crée également une dépendance : la valeur du patrimoine personnel évolue avec la santé financière de l’entreprise, ses perspectives de croissance et les conditions du marché. Tant que les titres ne sont pas cédés, cette richesse reste en grande partie théorique. Le LBO dirigeant peut permettre de desserrer cette contrainte en organisant une cession partielle, voire une opération de réinvestissement au sein d’une nouvelle structure de détention. Le dirigeant peut ainsi récupérer une partie des liquidités tout en conservant une participation au capital et en continuant à participer au développement de l’entreprise. Cette liquidité n’est toutefois pas synonyme de liberté financière immédiate. Une partie du produit de cession peut être réinvestie dans la nouvelle opération, tandis que les sommes effectivement perçues doivent être appréciées au regard de la fiscalité applicable et des besoins personnels du dirigeant. L’enjeu consiste donc à déterminer quelle part de la valeur créée doit rester exposée au risque entrepreneurial et quelle part peut être affectée à la constitution d’un patrimoine plus diversifié. Cette réflexion mérite d’être engagée avant même les négociations avec les investisseurs. En effet, le montant que le dirigeant souhaite sécuriser influence directement sa capacité à accepter une valorisation, un niveau de réinvestissement ou des conditions de sortie qui ne répondraient pas exactement à ses attentes initiales.

Réinvestir au capital : partager la valeur, mais aussi le risque

Dans une opération de LBO, le dirigeant peut être invité à réinvestir une partie du produit de sa cession dans la structure qui détient l’entreprise. Cette participation lui permet de rester associé à la création de valeur future et d’espérer bénéficier d’une nouvelle plus-value lors de la sortie de l’investisseur. Mais elle signifie aussi qu’une partie de son patrimoine demeure exposée à la même entreprise, parfois avec un horizon de placement de plusieurs années. C’est ici que le LBO dirigeant impose un arbitrage délicat entre ambition entrepreneuriale et sécurité patrimoniale. Le réinvestissement peut être pertinent si le dirigeant croit au potentiel de développement de la société et si les conditions financières de l’opération lui paraissent équilibrées. Il devient plus risqué lorsque le montant réinvesti est déterminé principalement par les attentes du fonds d’investissement, par la nécessité de boucler le financement ou par la perspective d’une valorisation future présentée comme presque acquise. Une seconde opération peut générer un gain important, mais elle dépend de la performance de l’entreprise, du niveau d’endettement résiduel, des conditions de marché et des modalités de partage de la valeur entre actionnaires. Le dirigeant doit donc examiner précisément les droits attachés à sa participation, les éventuelles clauses de sortie, les mécanismes de dilution et les conséquences d’un départ anticipé. Il doit également mesurer les conséquences d’un scénario moins favorable : ralentissement de l’activité, difficultés de refinancement ou revente à une valorisation inférieure aux attentes. L’objectif n’est pas nécessairement de minimiser le risque, mais de choisir consciemment la part de richesse personnelle que l’on souhaite continuer à engager dans l’aventure entrepreneuriale.

La dette change la gouvernance et la liberté de décision

Le financement par endettement est au cœur du LBO, mais ses conséquences dépassent largement le bilan de l’entreprise. Le principe repose sur un mécanisme de reprise avec effet de levier, généralement structuré autour d’une holding dont le fonctionnement et les modalités de financement sont détaillés par Bpifrance Création dans sa présentation du LBO. Le remboursement de la dette et le respect des engagements financiers imposent une discipline qui peut modifier les décisions opérationnelles. Une acquisition complémentaire, un investissement industriel important, un recrutement stratégique ou une politique de dividendes peuvent désormais être appréciés à l’aune de leurs effets sur les équilibres financiers de l’opération. Pour le dirigeant, la difficulté consiste à concilier les impératifs de développement à long terme avec les attentes de rendement de l’investisseur et les obligations liées à la dette. Cette tension mérite une attention particulière lors de la négociation de la gouvernance. La répartition des pouvoirs, les décisions soumises à autorisation préalable, les objectifs de performance et les modalités de rémunération ne sont pas de simples clauses techniques : ils déterminent la marge de manœuvre dont le dirigeant disposera réellement. Une opération financièrement séduisante peut ainsi devenir contraignante si les objectifs de croissance sont incompatibles avec les moyens disponibles ou si le calendrier de sortie prend le pas sur la stratégie industrielle. Il est donc essentiel d’évaluer la qualité du dialogue avec l’investisseur et de clarifier les conditions dans lesquelles des décisions structurantes pourront être prises. Le dirigeant doit également veiller à distinguer ses engagements en qualité de mandataire social de ses éventuels engagements personnels, notamment lorsqu’une garantie lui est demandée. Le périmètre exact des responsabilités dépend de la documentation contractuelle et du montage retenu. Cette vigilance permet d’éviter qu’une opération destinée à valoriser le patrimoine ne crée, en parallèle, une exposition personnelle mal anticipée.

Préparer la sortie dès l’entrée : une décision patrimoniale avant tout

La réussite d’un LBO ne se mesure pas uniquement au prix obtenu lors de la première transaction. Elle dépend aussi de la capacité du dirigeant à organiser la suite : durée de son engagement opérationnel, évolution de ses responsabilités, conditions de sa sortie et utilisation du patrimoine constitué. Une opération de LBO dirigeant doit donc être envisagée à partir de plusieurs scénarios, plutôt que d’une projection unique fondée sur une hausse attendue de la valorisation. Cette anticipation rejoint d’ailleurs les enjeux propres à toute transmission, car préparer la cession de son entreprise suppose également de réfléchir suffisamment tôt à son avenir patrimonial et aux conditions de sortie. Une sortie dans de bonnes conditions de marché, une cession retardée ou une performance inférieure aux prévisions ne produiront ni le même rendement ni les mêmes conséquences sur la situation personnelle du dirigeant. Il est utile de confronter ces hypothèses à ses besoins réels : financement d’un nouveau projet entrepreneurial, préparation de la retraite, transmission familiale ou constitution de revenus complémentaires. Cette approche suppose un dialogue coordonné entre les conseils financiers, juridiques et patrimoniaux, afin d’éviter que les choix effectués au niveau de la société ne compromettent les objectifs personnels. La fiscalité doit notamment être étudiée au regard de la situation du dirigeant, de la nature des titres et de la structure de détention, sans présumer qu’un dispositif sera systématiquement plus avantageux qu’un autre. Enfin, il convient de garder à l’esprit qu’une sortie réussie ne garantit pas, à elle seule, une gestion patrimoniale satisfaisante : un capital important, mais insuffisamment diversifié ou mal adapté aux besoins futurs, peut rester vulnérable. Le véritable enjeu est de faire du LBO un outil au service d’une stratégie de vie et de patrimoine, plutôt que de laisser les contraintes de l’opération déterminer seules les décisions du dirigeant.
Blocage douanier : un risque aux coûts souvent sous-estimés
Quand une marchandise fait l’objet d’un blocage douanier, le premier réflexe c’est de penser à l’amende. On imagine une sanction financière directe, un montant fixe, quelque chose de délimitable et d’absorbable. Et on se dit que, finalement, si le pire c’est une amende, peut-être que le risque est gérable. En fait, l’amende, c’est rarement le vrai problème. les dossiers de blocage sont réalité bien plus complexe, et bien plus coûteuse, que la simple pénalité administrative. Le blocage douanier n’est pas un événement isolé avec une facture unique. C’est un effet domino qui touche simultanément plusieurs aspects de l’opération, et dont les répercussions se font sentir bien au-delà du moment de l’incident. Commençons par les coûts directs et immédiats. Dès que la marchandise est immobilisée, les frais de stockage commencent à tourner. Dans un port ou un entrepôt douanier, ces frais peuvent être significatifs, plusieurs centaines d’euros par jour pour un conteneur complet. Si la marchandise est arrivée par voie maritime et que le conteneur est bloqué, des surestaries s’ajoutent : ce sont les pénalités facturées par la compagnie maritime pour l’immobilisation de son équipement au-delà du délai de franchise. Ces frais peuvent grimper très rapidement, parfois plus vite que n’importe quelle amende douanière. Mais ce n’est que le début. Pendant que la marchandise attend, votre trésorerie est immobilisée. Vous avez payé votre fournisseur, ou vous lui devez de l’argent, pour une marchandise que vous ne pouvez pas vendre. Vos liquidités sont bloquées dans des caisses que vous ne pouvez pas ouvrir. Si vous avez contracté un crédit documentaire ou un financement de court terme pour cette opération, les intérêts continuent à courir. Il y a ensuite l’impact client. Vous aviez promis une livraison. Un délai. Une date. Le client a peut-être pris ses propres engagements sur la base de cette promesse. Quand la marchandise tarde, et que vous ne savez pas exactement quand elle sera libérée, la tension monte. Les mails deviennent pressants. Les appels téléphoniques se multiplient. Et selon la nature de votre relation commerciale, ce retard peut avoir des conséquences durables : pénalités contractuelles, perte de confiance, ou dans le pire des cas, perte du client. Il y a aussi l’impact sur votre chaîne logistique plus large. Si cette marchandise devait alimenter un stock, une ligne de production, un point de vente, sa non-disponibilité crée des ruptures en cascade. Des ventes manquées. Des promesses non tenues. Des réajustements coûteux. Et puis il y a le coût en temps et en énergie humaine. Gérer un blocage douanier, c’est mobiliser des ressources. Des heures passées au téléphone avec le transitaire, avec les autorités douanières, avec le fournisseur pour obtenir des documents manquants, avec le client pour expliquer le retard. C’est du temps qui n’est pas consacré à développer l’activité, à gérer les opérations courantes, à préparer les projets futurs. Ce qui rend tout cela difficile à anticiper, c’est que tant que tout fonctionne, l’international semble fluide. Les marchandises arrivent. Les clients reçoivent leurs commandes. La machine tourne. Et dans cet environnement de relative sérénité, il est difficile d’imaginer l’ampleur de ce qui peut basculer en cas de blocage. Puis un jour, un contrôle tombe. Une incohérence documentaire est détectée. Un code douanier est remis en question. Et soudain, toute la mécanique devient visible, avec ses fragilités, ses zones d’ombre et ses dépendances. L’international est une vraie opportunité pour les PME, une source de compétitivité, de diversification, de croissance. Beaucoup d’entreprises le font bien et en tirent des résultats excellents. Mais une opération internationale ne se résume jamais à « faire venir une marchandise ». Derrière chaque flux, il y a des responsabilités, des documents, des délais, des risques. Comprendre ces risques avant qu’ils se matérialisent, c’est exactement ce qui sépare une opération solide d’une opération fragile. Les entreprises qui ont structuré leurs processus, qui ont validé leurs codes douaniers, qui ont mis en place une relecture documentaire systématique, elles traversent les contrôles sans stress. Pas parce que les contrôles ne les touchent pas, mais parce qu’elles ont les réponses aux questions qu’on va leur poser. Les autres découvrent en urgence ce qu’elles auraient dû régler depuis longtemps. Et la différence de coût entre les deux approches ? Elle est immense. Pas seulement en euros. En énergie, en stress, en temps perdu. En opportunités manquées pendant qu’on gère la crise plutôt que de construire. Comprendre le vrai coût d’un blocage douanier, c’est la première étape pour décider de l’éviter.    
Les différents types de subventions publiques et leurs bénéficiaires
En France, les subventions publiques sont des outils essentiels pour soutenir les entreprises, notamment les PME et ETI, ainsi que les associations et collectivités. Ces aides financières visent à encourager l’innovation, la transition écologique, et le développement économique. Elles prennent plusieurs formes et ciblent des bénéficiaires variés, allant des entreprises technologiques aux collectivités locales. Par Pierre-Thomas Liger-Belair – Co-fondateur – expert en recherche et obtention de subventions chez ERiiC Les subventions se répartissent en plusieurs catégories, selon les besoins des projets et les secteurs concernés. Cet article explore les principaux types de subventions publiques en France et leurs bénéficiaires, avec des exemples concrets pour PME et ETI.
Les principaux types de subventions publiques en France
Les subventions publiques en France se déclinent en différentes formes, adaptées aux besoins des bénéficiaires, notamment les PME, ETI, et les collectivités locales. Subventions directes Les subventions directes sont des aides financières octroyées sans obligation de remboursement. Elles sont couramment utilisées pour encourager l’innovation, l’emploi, ou l’adoption de pratiques durables.
  • Exemples :
    • Aide à l’innovation : Les startups et PME innovantes peuvent recevoir des subventions directes pour développer de nouvelles technologies ou améliorer des processus. Par exemple, Bpifrance accorde des subventions aux jeunes entreprises technologiques.
    • Aide à la modernisation industrielle (AMI) : Ce programme offre des subventions directes aux PME et ETI pour moderniser leurs équipements et processus de production. Il vise à améliorer la compétitivité industrielle en soutenant l’automatisation, la transition numérique, et la réduction de l’empreinte carbone.
Subventions indirectes Les subventions indirectes se manifestent sous forme d’avantages fiscaux ou d’exonérations, réduisant ainsi la charge financière des bénéficiaires.
  • Exemples :
    • Crédit d’Impôt Recherche (CIR) : Permet aux entreprises de bénéficier d’un crédit d’impôt sur les dépenses liées à la recherche et au développement (R&D).
    • Exonérations de charges sociales : Certaines entreprises situées dans des Zones de Revitalisation Rurale (ZRR) bénéficient d’allègements sur les cotisations sociales pour favoriser l’activité dans ces zones.
Prêts publics et garanties Les prêts publics à taux réduit et les garanties de l’État facilitent l’accès au financement pour les entreprises, en réduisant le risque pour les banques.
  • Exemples :
    • Prêts d’honneur : Offerts à des entrepreneurs, ces prêts à taux zéro facilitent l’accès au financement pour les jeunes entreprises.
    • Garanties Bpifrance : Bpifrance propose des garanties pour réduire les risques liés aux prêts bancaires des PME innovantes ou en développement.
Subventions d’investissement Les subventions d’investissement soutiennent les projets d’infrastructures ou d’équipements, en partie ou en totalité, et sont particulièrement importantes pour les entreprises cherchant à moderniser leurs installations.
  • Exemples :
    • Aides à la rénovation énergétique : Subventions accordées aux entreprises et collectivités pour améliorer l’efficacité énergétique de leurs bâtiments, souvent via des programmes comme ceux de l’ADEME.
Les bénéficiaires des subventions publiques
Entreprises Les entreprises, en particulier les PME et ETI, sont les principales bénéficiaires des subventions publiques en France. Les secteurs privilégiés incluent l’innovation, la transition écologique, et la transformation industrielle.
  • Exemples :
    • PME innovantes : Les subventions de Bpifrance soutiennent les PME qui investissent dans la R&D et les technologies innovantes.
    • Startups technologiques : Les jeunes entreprises bénéficient de subventions pour financer le développement de nouveaux produits ou services.
Associations Les associations jouent un rôle crucial dans le tissu social français et bénéficient de subventions pour soutenir des projets dans des domaines tels que la culture, le sport, l’environnement, ou le social.
  • Exemples :
    • Subventions aux associations caritatives : Aides publiques aux associations œuvrant pour la lutte contre la pauvreté ou l’exclusion sociale.
Collectivités locales Les collectivités locales reçoivent des subventions pour financer des projets d’infrastructure et de services publics, notamment dans les secteurs de l’urbanisme et de la transition énergétique.
  • Exemples :
    • Aides à la transition énergétique : Les collectivités qui modernisent leurs infrastructures pour réduire leur empreinte carbone peuvent recevoir des subventions via des dispositifs régionaux ou nationaux.
Exemples concrets de subventions publiques en France
  • Le Crédit d’Impôt Recherche (CIR) : Ce dispositif fiscal est accessible aux entreprises investissant dans la R&D. Il permet de déduire une partie des dépenses liées à l’innovation, stimulant ainsi la compétitivité des entreprises.
  • Le Fonds pour l’innovation et l’industrie (FII) : Ce fonds soutient le développement technologique des entreprises françaises, en particulier dans les domaines de l’intelligence artificielle, de la robotique, et des technologies propres. Il vise à renforcer la compétitivité des entreprises industrielles.
  • Le Programme d’investissements d’avenir (PIA) : Destiné principalement aux PME et ETI, ce programme finance des projets innovants dans des domaines comme la transition énergétique, la mobilité durable, et l’économie numérique. Il accompagne les entreprises dans le développement des technologies d’avenir.
Maximiser l’accès aux subventions publiques
Pour les entreprises, associations, et collectivités, les subventions publiques en France représentent un levier financier essentiel. Comprendre les différents types de subventions, ainsi que les critères d’éligibilité, permet de maximiser les chances d’accès à ces financements. Qu’elles soient directes, indirectes, ou sous forme de prêts, ces aides permettent de soutenir des projets ayant un impact durable sur l’économie et la société.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.