...

Examen de Comptabilité : le contrôle fiscal dématérialisé

PARTAGER

Facebook
Email
WhatsApp

L’examen de comptabilité (EC) a été institué avec la loi de finance rectificative de 2016. Il s’agit d’une nouvelle procédure de contrôle fiscal qui s’adjoint à la vérification générale de comptabilité et l’examen de situation fiscale des personnes physiques (ESFP). Ainsi, les agents de l’Administration fiscale peuvent examiner la comptabilité des entreprises tenue sous le format informatique sans se déplacer dans l’entreprise. Cette procédure est exclusivement réservée aux entreprises qui ont dès lors l’obligation de fournir aux agents chargés du contrôle un fichier des écritures comptables (FEC). Voyons comment l’examen de comptabilité fonctionnne…

Par Nathalie SAINTE ROSE MERIL – Avocate fiscaliste

Déroulement de la procédure

1- L’avis d’Examen de Comptabilité (EC)

L’Administration envoie à la société un avis d’examen de comptabilité par lequel, elle l’informe qu’elle est l’objet d’un contrôle fiscal selon la procédure de l’EC. Le contenu de l’avis d’examen de comptabilité est d’importance, car il conditionne la possibilité pour l’Administration de renouveler ou non son contrôle. En fonction des points examinés dans le cadre de l’EC, l’Admiration pourra réitérer un contrôle.

D’autre part, l’entreprise dispose d’un délai de quinze jours pour faire parvenir ses FEC à l’Administration, et si elle transmet des fichiers conformes, la mise en œuvre de L’EC interdit l’engagement d’un nouveau contrôle fiscal.

Explications :

Vous recevez un avis d’EC qui porte sur la période 2019 et 2020 et ne porte que sur les frais de réception. L’exclusion de réitération du contrôle ne portera que sur les frais de réception et l’Administration pourra sur la même période contrôler les autres charges ultérieurement.

Par contre si l’avis d’EC est général, l’Administration ne pourra plus venir contrôler la société sur la période contrôlée.

2- Un contrôle à distance

Vous l’avez compris, les échanges avec l’Administration seront effectués par voie dématérialisée, celle-ci devant réaliser le contrôle sans se déplacer dans les locaux de l’entreprise.

Une durée limitée

Autre impératif, la vérification ne peut avoir une durée supérieure à 6 mois (le point de départ étant l’envoi des FEC conformes). Il est donc inutile d’essayer de gagner du temps en sachant qu’à défaut de réponse, une procédure de vérification générale de comptabilité plus contraignante peut être engagée par l’Administration.

Mise en œuvre de l’Examen de Comptabilité (EC)

Les fichiers des écritures comptables (FEC) contiennent l’ensemble des opérations comptabilisées par l’entreprise, informations qui permettent d’étudier certaines thématiques à distance très facilement…en voici quelques exemples :

  • En matière de TVA : exigibilité, LIC-Exportations-AIC et opérations exonérées, taux, coefficient de déduction et régularisation de TVA
  • En matière d’impôt sur les bénéfices (BIC, BNC, IS…) : contrôle général des produits et des charges, retraitements extra-comptables, crédits d’impôts, provisions…
  • En matière d’autres impôts : CET/CVAE, taxe sur les salaires, retenues à la source en fiscalité internationale
  • Circonstances particulières : surveillance de la prise en compte des conséquences suite à un précédent contrôle, EC en complément d’un ESFP…

Conclusion de l’EC

En cas d’avis d’EC non réceptionné : le service rédige un PV d’annulation d’EC, fait application de l’amende prévue à cet effet et un contrôle de comptabilité est initié par l’Administration

En cas de non envoi des FEC dans le délai de 15 jours : le service rédige un PV d’annulation d’EC, fait application de l’amende prévue à cet effet et un contrôle de comptabilité est initié par l’Administration

En cas d’envoi des FEC conformes, le contrôle prend la forme d’un contrôle fiscal ordinaire et la société bénéficie de toutes les garanties liées au contrôle fiscal.
PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
Évènement BIG 2026 : découvrez les interventions marquantes de Bpifrance, les grands enjeux de l'innovation et les enseignements pour les dirigeants.
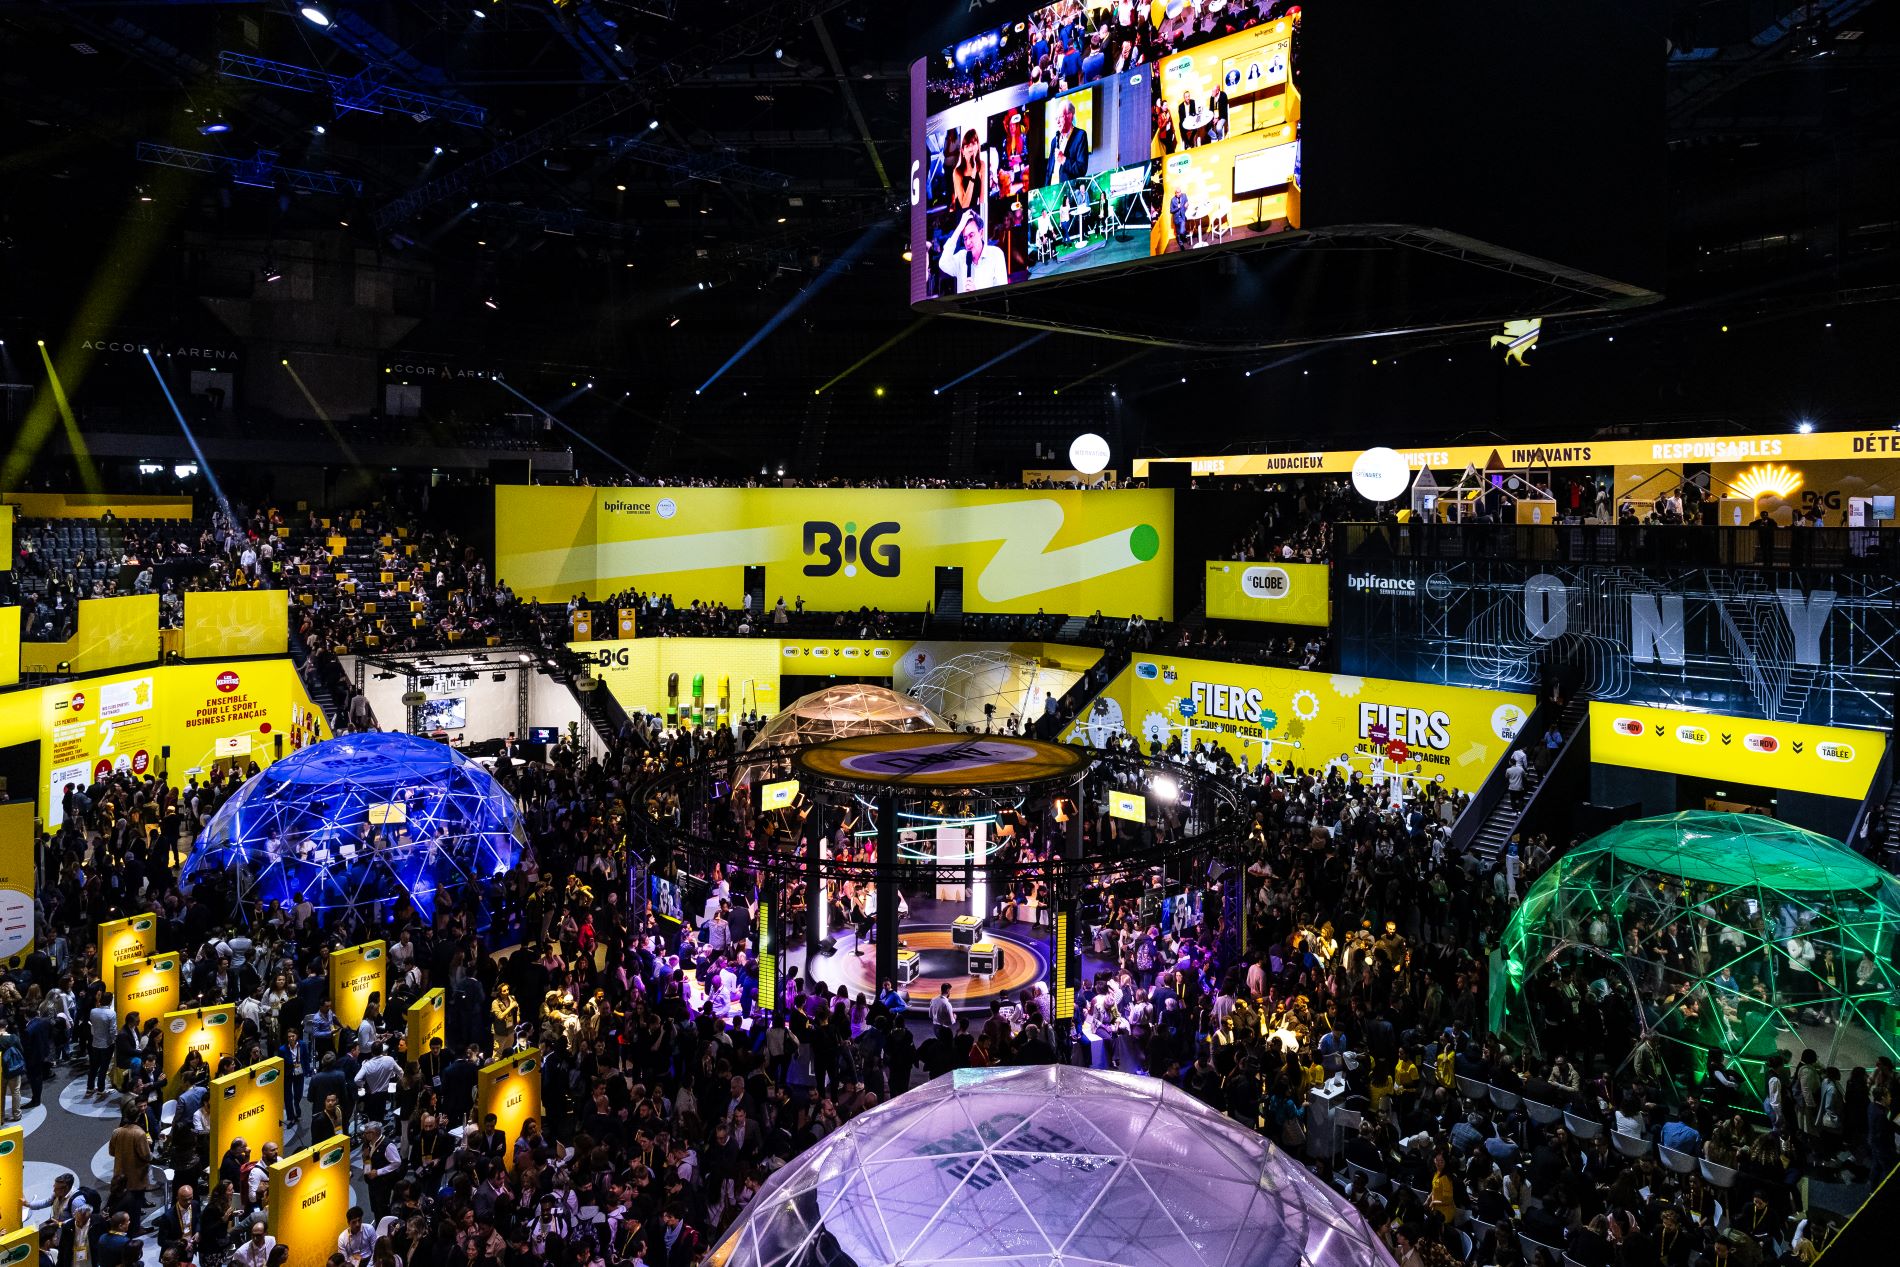
L’évènement BIG 2026, organisé par Bpifrance le 8 octobre à l’Accor Arena de Paris, a réuni dirigeants, entrepreneurs, investisseurs, responsables publics et acteurs de l’innovation autour d’une ambition commune : donner aux entreprises françaises les moyens d’oser, d’innover et de se développer. Placée sous le signe du « culot », cette 12e édition a été marquée par des interventions de personnalités majeures de l’économie française et des échanges consacrés aux grandes transformations qui attendent les entreprises. Retour sur les temps forts et les enseignements à retenir pour les dirigeants de PME et d’ETI.

Le culot, moteur de l’entrepreneuriat

Pour cette 12e édition, Bpifrance a choisi de mettre en avant une qualité essentielle dans un environnement économique incertain : l’audace. À travers plus de 500 conférences, ateliers et masterclass, les participants ont pu explorer les leviers permettant aux entreprises de relever leurs défis et de préparer leur avenir. Intelligence artificielle, industrie, financement, innovation, développement international et transition écologique figuraient parmi les sujets au cœur des échanges. Le fil conducteur était clair : entreprendre suppose de savoir prendre des risques mesurés, remettre en question ses habitudes et transformer les incertitudes en opportunités. Pour les dirigeants, le message est particulièrement pertinent. La prudence reste nécessaire, mais elle ne doit pas devenir un frein à l’investissement, à l’innovation ou à la conquête de nouveaux marchés.

Des personnalités majeures de l’économie française

La scène principale, baptisée le Bang, a accueilli des dirigeants de premier plan issus de secteurs très différents. Parmi les intervenants figuraient notamment Xavier Niel, fondateur de Free, Patrick Pouyanné, président-directeur général de TotalEnergies, Sébastien Bazin, président-directeur général d’Accor, Marie-Ange Debon, présidente-directrice générale du groupe La Poste, ainsi qu’Antonio Filosa, dirigeant de Stellantis. La présence de ces personnalités a permis d’aborder les transformations qui touchent aussi bien les grandes entreprises que les PME et les ETI : évolution des modèles économiques, souveraineté industrielle, innovation technologique et adaptation aux nouveaux usages. Le président de la République, Emmanuel Macron, a également participé à l’événement. Il a salué la vitalité des entrepreneurs français et rappelé l’engagement de l’État en faveur de l’innovation, de l’industrie et de la croissance, notamment à travers le plan France 2030 et l’action de Bpifrance. Cette diversité d’intervenants illustre l’intérêt du dialogue entre entrepreneurs, grands groupes, investisseurs et pouvoirs publics pour faire émerger des solutions concrètes.

L’intelligence artificielle et l’industrie au cœur des préoccupations

L’évènement BIG 2026 a accordé une place importante aux transformations technologiques. Plusieurs sessions étaient consacrées à l’intelligence artificielle, à ses applications commerciales et aux nouveaux risques qu’elle entraîne, notamment en matière de cyberfraude. Pour les entreprises, l’enjeu dépasse désormais la simple découverte de ces technologies. Il s’agit d’identifier les usages capables d’améliorer la productivité, de renforcer la relation client et de soutenir la prise de décision, tout en maîtrisant les risques associés. L’industrie occupait également une place significative dans le programme, avec des interventions de dirigeants de groupes comme EDF, Safran, SUEZ et Getlink. Ces échanges rappellent l’importance de la modernisation des outils de production, de la maîtrise technologique et de la compétitivité industrielle dans un contexte international exigeant.

Quels enseignements pour les dirigeants de PME et d’ETI ?

Au-delà des prises de parole, cet évènement BIG 2026 invite les dirigeants à retenir trois priorités. Premièrement, faire de l’innovation un sujet stratégique. L’intelligence artificielle et les nouvelles technologies doivent être évaluées à l’aune de leurs bénéfices opérationnels et de leur contribution à la compétitivité. Deuxièmement, anticiper les transformations industrielles et environnementales. Les entreprises qui investissent dans leurs compétences, leurs équipements et leur capacité d’adaptation se donnent davantage de moyens pour faire face aux évolutions de leur marché. Enfin, développer les coopérations. Les échanges entre dirigeants, experts, investisseurs et partenaires peuvent accélérer les projets, ouvrir de nouveaux débouchés et faciliter l’accès à des compétences complémentaires. En définitive, l’évènement BIG 2026 rappelle que la croissance repose autant sur la capacité à anticiper que sur la volonté d’agir. Pour les PME et les ETI, l’enjeu est désormais de transformer ces réflexions en décisions concrètes, au service de leur développement, de leur innovation et de leur pérennité.
Jabra : des espaces de réunion performants et agréables pour mieux collaborer
Dans un contexte où le travail hybride s’est durablement installé, la qualité des équipements de réunion devient un véritable enjeu de performance pour les PME et les ETI. Bien équipées, les équipes communiquent mieux, collaborent plus facilement et gagnent en efficacité, quel que soit leur lieu de travail. À l’inverse, des réunions mal sonorisées ou une visioconférence de mauvaise qualité peuvent rapidement générer fatigue, perte de temps et désengagement. Leader de son domaine, notamment en France, Jabra est à la pointe de l’innovation et développe des solutions audio et vidéo simples à utiliser, intuitives et adaptées aux nouveaux modes de travail, pour accompagner les entreprises dans la modernisation de leurs espaces de communication. Maud Brissaud, Directrice commerciale de Jabra France, nous explique comment la qualité des équipements de réunion contribue à renforcer la productivité et la performance des collaborateurs et des entreprises.
Wegrow : casser les silos et faire circuler les bonnes idées
Dans les entreprises, les bonnes idées ne manquent pas… mais elles restent parfois cantonnées à une équipe, un service ou un site, sans jamais profiter au reste de l’organisation. Comment mieux partager les bonnes pratiques, casser les silos et permettre à chacun de bénéficier des expériences de ses collègues ? C’est précisément l’ambition de Wegrow Wegrow offre une plateforme qui facilite le partage et la réutilisation des idées et des bonnes pratiques au sein des organisations. À la clé : davantage d’engagement, une meilleure collaboration entre les équipes et une performance collective renforcée. Pour en mesurer concrètement les effets, Stéphane Perrin, Directeur Commercial de Wegrow, échange avec Laureen Brabant, Responsable Communication Interne de Sonepar France, qui partage son retour d’expérience sur l’utilisation de la plateforme et son impact sur les équipes.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.