...

Elon Musk : un modèle de communication inspirant ou maladroit ?

PARTAGER

Facebook
Email
WhatsApp
Doit-on s'inspirer du modèle de communication d'Elon Musk ?

Elon Musk n’est pas qu’un entrepreneur à succès ; il est devenu un phénomène global. Ses prises de parole, qu’il s’agisse de tweets polémiques, de déclarations politiques ou d’interventions sur des sujets sociétaux, ne laissent personne indifférent. En jouant avec les codes de la communication directe sur X (anciennement Twitter), qu’il possède, Musk redéfinit le rôle du dirigeant. Mais son omniprésence soulève une question cruciale : jusqu’à quel point une telle communication est-elle soutenable pour une entreprise ?

Par Christel Bertrand – consultante indépendante en communication de crise

Dans un monde où les incertitudes économiques, géopolitiques et climatiques pèsent lourdement, la parole des dirigeants est une arme à double tranchant. Elle peut renforcer l’image de marque autant qu’elle peut causer des dommages irréversibles. L’effet boomerang, lorsqu’une déclaration se retourne contre son émetteur, est une réalité bien documentée, et Musk en incarne à la fois le risque et les leçons.

Un modèle de communication directe : avantage ou dérive ?

Elon Musk a choisi de contourner les médias traditionnels pour s’exprimer directement auprès du public via X. Cette stratégie lui permet de maîtriser son narratif, d’entretenir une relation de
proximité avec son audience et de rester omniprésent dans les débats publics.

Le multimilliardaire peut tirer de cette communication directe des bénéfices apparents.

Il possède un contrôle total sur le message : Musk ne dépend pas des journalistes pour transmettre ses idées. Il s’adresse directement à ses millions de followers, créant un lien quasi personnel.
Il génère une attention constante : En intervenant régulièrement, il s’assure que ses déclarations soient relayées et discutées, renforçant son rôle de figure incontournable.
Ses messages valorisent sa vision : En abordant des sujets comme l’intelligence artificielle ou la transition énergétique, il se positionne comme un leader éclairé, voire prophétique.

Mais les dérives sont nombreuses :

• Un mélange des genres dangereux : Musk ne fait pas toujours la distinction entre ses opinions personnelles et la stratégie de ses entreprises. Résultat : les controverses le concernant rejaillissent sur Tesla, SpaceX ou X.
• Un risque de sur communication : En intervenant sur tout et n’importe quoi, Musk banalise sa propre parole et expose son entreprise à des critiques permanentes.

Les risques pour l’entreprise : une vulnérabilité croissante

Elon Musk n’est pas le seul dirigeant dont les déclarations peuvent provoquer des remous. Mark Zuckerberg, à la tête de Meta, a récemment suscité une vive polémique en déclarant : « Je veux plus d’énergie masculine et moins de politique de diversité. » Cette phrase, largement relayée et critiquée, met en lumière un autre aspect des risques liés à la communication des dirigeants : les implications sociétales et culturelles.

Meta s’expose au risque de boycott

Dans un contexte où les enjeux de diversité et d’inclusion sont devenus cruciaux pour les entreprises, ces propos risquent d’aliéner une partie des utilisateurs et des partenaires de Meta, en particulier dans les secteurs les plus sensibles à ces questions.

L’impact interne est difficilement maîtrisable. De tels commentaires peuvent provoquer un malaise au sein des équipes, notamment chez les collaborateurs qui s’identifient aux politiques d’inclusion ou qui les soutiennent. Cela peut affecter la motivation, voire provoquer des départs, affaiblissant ainsi l’attractivité de Meta en tant qu’employeur.

Ces déclarations renforcent l’idée que certains dirigeants sont déconnectés des enjeux sociaux contemporains, ce qui peut éroder la confiance des parties prenantes, notamment les jeunes générations qui attachent une grande importance aux valeurs de diversité et d’inclusion.

Comme Elon Musk, Zuckerberg montre qu’une déclaration intempestive peut rapidement devenir un point de fixation pour les médias et le public. Même si elle reflète une opinion personnelle, elle est perçue comme un message émis par l’entreprise elle-même, ce qui peut avoir des répercussions profondes sur la réputation de la marque et son positionnement stratégique.
L’expression sans filtre d’un dirigeant comporte plusieurs dangers.

Une exposition accrue aux crises de réputation

Les propos d’un dirigeant peuvent polariser l’opinion publique. Lorsque Musk s’associe publiquement à des figures politiques comme Donald Trump, soutient des partis d’extrême droite ou qu’il critique ouvertement des gouvernements, il expose Tesla et SpaceX à des risques de boycott, de sanctions réglementaires ou de critiques internationales.

L’explosion d’un Cybertruck Tesla devant le Trump Hotel Las Vegas n’était peut-être qu’un incident, mais son contexte a suffi à relancer les polémiques sur les liens entre Musk et l’ancien président américain. En quelques heures, cet événement a généré une couverture médiatique mondiale, associant Tesla à un débat politique clivant.

Une fragilité accrue des relations commerciales

Les partenaires et investisseurs n’apprécient pas les zones de turbulences. Une entreprise perçue comme instable, en raison des déclarations de son dirigeant, peut voir ses relations commerciales fragilisées. Les clients, eux aussi, peuvent hésiter à s’associer à une marque qui porte une image controversée.

Une instabilité sur les marchés financiers

Les marchés financiers réagissent de manière émotionnelle aux controverses. Une déclaration mal interprétée peut provoquer des fluctuations boursières, affectant la valeur des actions et la confiance des investisseurs.

Une forte pression sur les équipes internes

Les employés peuvent eux aussi souffrir des déclarations intempestives de leur dirigeant. Une polémique peut entraîner une perte de sens, une démotivation ou même des départs. Les collaborateurs se retrouvent parfois à devoir justifier les propos de leur leader, au détriment de leur travail quotidien. Sans compter qu’en interne, les prises de parole du dirigeant peuvent susciter des « vocations ».

Un impact à long terme sur la stratégie d’entreprise

Lorsqu’une entreprise est constamment en gestion de crise, elle ne peut pas se concentrer sur sa stratégie de développement. Le temps, l’énergie et les ressources alloués à la gestion des polémiques ralentissent les projets à long terme.

Les médias : une autre source de risque

En choisissant de monopoliser sa communication via X, Elon Musk s’est aliéné une partie des médias traditionnels. Ce contournement, s’il semble efficace à court terme, a également déclenché une dynamique de contre-enquête. Les journalistes, exclus du processus, intensifient leurs investigations sur les conséquences de cette stratégie. De son côté, Mark Zuckerberg est devenu le dirigeant qui change de stratégie comme de chemise.

Les médias, loin de se contenter de relayer les messages, se posent en contre-pouvoir. En enquêtant sur l’impact des déclarations sur la société, ils ajoutent une nouvelle couche de complexité à la gestion de crise pour ces entreprises.

Leçons pour les PME et ETI : anticiper pour mieux protéger

Pour les PME et ETI, qui n’ont ni la taille ni les ressources pour absorber de telles controverses, les prises de parole intempestives d’un dirigeant peuvent être catastrophiques. Voici quelques recommandations pour éviter de tomber dans le piège :

1. Adopter une communication alignée sur les valeurs : Toute intervention publique doit refléter les valeurs et les objectifs de l’entreprise, sans interférences personnelles.
2. Impliquer les experts en communication de crise : Préparer des scénarios et des réponses aux polémiques potentielles peut éviter des dégâts à long terme.
3. Maîtriser les canaux de communication : Bien que les réseaux sociaux soient incontournables, ils ne doivent pas remplacer une stratégie globale incluant les médias traditionnels.
4. Gérer la fréquence des prises de parole : Trop communiquer dilue le message et augmente les risques de faux pas.

Entre leadership visionnaire et prudence stratégique

Elon Musk fascine autant qu’il inquiète. Si son style de communication audacieux et omniprésent peut sembler inspirant, il est loin d’être un modèle à suivre pour la majorité des dirigeants. L’effet boomerang de ses déclarations met en lumière les limites d’une communication non maîtrisée, particulièrement dans un monde rempli d’incertitudes.

Pour les dirigeants de PME et ETI, la communication n’est pas un outil à prendre à la légère. Elledoit être pensée, anticipée et alignée avec une vision stratégique claire. Dans cet équilibre entre audace et prudence réside la clé d’un leadership qui s’inscrit sur le long terme
PARTAGER

Facebook
Twitter
LinkedIn
Email
LinkedIn
WhatsApp
PLUS D'ARTICLES
Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ?
Ca n’est pas à vous qu’on va l’apprendre : les entrepreneurs sont des passionnés qui consacrent tout, ou presque, à leur entreprise. Résultat ? Leurs finances personnelles et la protection de leurs proches sont trop souvent négligées. Pendant des années, les dirigeants de PME et d’ETI ont privilégié leur développement à court terme… en reléguant leur prévoyance, leur retraite ou leur patrimoine à “plus tard”. Un “plus tard” qui finit par devenir risqué : une panne sèche en cas de coup dur, une protection insuffisante ou un patrimoine trop dépendant de l’entreprise… Cette réalité, les conseillers Swiss Life la constatent chaque jour. « Les entrepreneurs ont une force incroyable, explique Caroline, conseillère Swiss Life. Mais cette force peut les amener à oublier ce qui est essentiel : eux-mêmes. Notre rôle, c’est d’être de leur côté, de leur rappeler combien leurs vies pro et perso sont interdépendantes, qu’aucune des deux ne doit être négligée ». Aujourd’hui, quand l’incertitude économique et la fragilité des statuts d’entrepreneur rappellent qu’il n’y a pas de réussite durable sans protection solide, de plus en plus de dirigeants reprennent la main sur leur vie financière personnelle.Swisslife : Entrepreneurs, à quand l’équilibre entre le pro et le perso ? Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
  • D’un conseiller unique, un expert capable de construire une stratégie financière sur-mesure, adaptée à leur réalité.
  • D’un diagnostic complet, à 360°, pour repérer les zones de fragilité (prévoyance, retraite, patrimoine).
  • De solutions de prévoyance, de retraite et de gestion patrimoniale pour protéger l’essentiel et sécuriser leur indépendance financière.
« Être du côté des entrepreneurs, ce n’est pas seulement protéger l’entreprise, c’est aussi les aider à vivre selon leurs propres choix », souligne Caroline, conseillère Swiss Life. Et si, en 2026, les entrepreneurs…

PRENEZ RENDEZ-VOUS !

   
Les décisions financières d’aujourd’hui préparent la valeur de l’entreprise de demain

Il existe des moments dans la vie d’une entreprise où la finance change de nature… Pendant des années, elle accompagne l’activité. Elle mesure la performance, sécurise la trésorerie, permet d’investir et donne au dirigeant les informations nécessaires pour décider. Puis arrive un moment où l’entreprise s’apprête à franchir une étape qui peut modifier profondément son avenir : une levée de fonds, un LBO ou un MBO, une introduction en Bourse, une cession ou une transmission. Parfois, le changement est moins choisi : la croissance ralentit, les marges se contractent, la trésorerie se tend, un redressement devient nécessaire et les décisions financières deviennent stratégiques.

Éric Jaton – Dirigeant de Next Executives

Dans toutes ces situations, une même réalité apparaît : les chiffres ne servent plus seulement à raconter ce qui s’est passé.

Ils doivent permettre à d’autres de croire dans ce qui va se passer.

Et cette transformation ne s’improvise pas.

Une entreprise performante n’est pas nécessairement prête pour une opération stratégique

Une entreprise peut réaliser 5, 10, 20 ou 50 millions d’euros de chiffre d’affaires, être rentable, disposer d’un véritable savoir-faire et pourtant ne pas être prête à ouvrir son capital, organiser un LBO ou préparer sa transmission.

Pourquoi ?

Parce qu’entre une entreprise bien gérée et une entreprise prête à franchir une étape stratégique, il existe une différence fondamentale : la capacité à démontrer sa performance, à expliquer ses moteurs économiques et à projeter son avenir de manière crédible.

Un investisseur, une banque ou un acquéreur ne regarde pas uniquement le dernier résultat net. Il cherche à comprendre la qualité du chiffre d’affaires, la récurrence des revenus, l’évolution des marges, le besoin en fonds de roulement, la génération de cash, les investissements futurs, les risques et les perspectives.

La valeur d’une entreprise ne repose donc pas uniquement sur ses performances. Elle dépend aussi de sa capacité à rendre ces performances compréhensibles, durables et prévisibles.

C’est précisément là que les décisions financières prennent une dimension stratégique.

Une IPO, un LBO ou une levée de fonds commencent bien avant l’opération

Lorsqu’une entreprise envisage une levée de fonds, l’attention se porte naturellement sur les investisseurs à approcher et sur la valorisation espérée. Dans un LBO ou un MBO, elle se concentre sur le financement et la structuration de l’opération. Lors d’une introduction en Bourse, les exigences deviennent encore plus importantes en matière de gouvernance, de reporting et de fiabilité de l’information financière.

Mais la véritable préparation commence bien avant.

Il faut disposer d’un historique financier exploitable, construire des prévisions suffisamment robustes pour résister aux questions, être capable d’expliquer les écarts entre budget et réalisé, identifier les indicateurs réellement déterminants pour le modèle économique et tester différents scénarios de croissance ou de financement.

Une opération financière provoque un changement de perspective : des tiers vont soudain regarder l’entreprise avec beaucoup plus de précision.

Le meilleur moment pour préparer une entreprise au regard des investisseurs est celui où elle n’a pas encore besoin d’eux.

Cette anticipation donne au dirigeant quelque chose de particulièrement précieux : du temps. Du temps pour corriger une faiblesse, améliorer le reporting, sécuriser la trésorerie, documenter une performance ou démontrer la pertinence d’un modèle économique.

Lors d’une cession, les chiffres racontent aussi une histoire

Cette logique devient particulièrement visible lorsqu’un dirigeant envisage de céder ou de transmettre son entreprise.

Après dix, vingt ou trente ans d’activité, celui-ci connaît souvent son entreprise presque intuitivement. Il sait quels clients sont solides, quelles activités génèrent réellement de la marge, quels investissements seront nécessaires et où se situent les principaux risques.

Un acquéreur, lui, ne dispose pas de cette connaissance.

Il doit pouvoir la reconstruire.

Les décisions financières et les données deviennent alors le langage permettant de transformer une connaissance personnelle de l’entreprise en une réalité démontrable. La question n’est plus seulement : « Combien l’entreprise gagne-t-elle ? » Elle devient : « Pourquoi gagne-t-elle cet argent, avec quel niveau de risque, et dans quelle mesure cette performance pourra-t-elle continuer sans son dirigeant actuel ? »

Préparer une transmission, c’est progressivement faire passer la valeur de l’entreprise de la tête du dirigeant vers une organisation capable de la démontrer.

Ce travail peut profondément changer la qualité des discussions avec un acquéreur ou un investisseur. Parce qu’au moment d’une transaction, l’incertitude a un prix. Tout ce qui permet de la réduire contribue à renforcer la crédibilité de l’entreprise et sa capacité à défendre sa valeur.

Dans un redressement, la finance doit permettre de retrouver du temps

Toutes les étapes importantes d’une entreprise ne sont pas des opérations de croissance.

Une entreprise historiquement rentable peut commencer à perdre de la marge. Une baisse d’activité peut fragiliser son équilibre. Un investissement peut peser plus longtemps que prévu sur la trésorerie. Une croissance rapide peut également absorber tellement de cash qu’elle finit par créer elle-même une situation de tension.

Dans ces moments, le premier besoin n’est pas nécessairement de produire davantage de chiffres.

Il est de retrouver de la visibilité.

Combien de trésorerie reste-t-il réellement ? Quels décaissements peuvent être différés ? Quelles activités contribuent encore positivement ? Quel niveau de chiffre d’affaires permet de retrouver l’équilibre ? Quels scénarios sont possibles à trois, six ou douze mois ?

Dans une situation de tension, les décisions financières ne créent pas seulement de la visibilité : elles redonnent au dirigeant du temps pour décider.

Et le temps est souvent la ressource la plus précieuse lorsqu’une entreprise doit se redresser.

Plus les difficultés sont identifiées tôt, plus le nombre d’options reste important. À l’inverse, lorsque la trésorerie finit par imposer son propre calendrier, la stratégie laisse progressivement la place à l’urgence.

À partir d’une certaine taille, la finance devient un instrument de choix

L’intuition reste une qualité essentielle du dirigeant. Elle permet de sentir un marché, de comprendre un client, de choisir les bonnes personnes ou d’identifier une opportunité avant qu’elle ne devienne évidente.

Mais lorsqu’une entreprise dépasse plusieurs millions d’euros de chiffre d’affaires, la complexité augmente rapidement. Les flux se multiplient, les investissements deviennent plus importants, les financements se diversifient et certaines décisions engagent plusieurs années de trajectoire.

À ce stade, disposer d’une information financière fiable ne consiste plus simplement à savoir si l’entreprise gagne de l’argent.

Il s’agit de pouvoir répondre à des questions beaucoup plus stratégiques.

Pouvons-nous financer cette acquisition ? Jusqu’où pouvons-nous nous endetter ? Quel serait l’impact d’une baisse de 10 % du chiffre d’affaires ? À quelles conditions pouvons-nous ouvrir notre capital ? Sommes-nous prêts pour un LBO ? Quelle valeur pouvons-nous raisonnablement défendre lors d’une cession ? Combien de temps avons-nous pour redresser la situation ?

Une fonction financière performante ne dit pas seulement où se trouve l’entreprise. Elle permet au dirigeant de savoir jusqu’où il peut aller.

C’est probablement à cet endroit que la finance cesse d’être uniquement une fonction support pour devenir un véritable instrument stratégique.

Préparer aujourd’hui les options de demain

IPO. LBO. MBO. Levée de fonds. Redressement. Cession. Transmission.

Ces situations paraissent très différentes. Pourtant, elles ont un point commun : lorsqu’elles arrivent, elles révèlent brutalement la qualité du pilotage financier construit au cours des années précédentes.

Lorsque les données sont fiables, les indicateurs maîtrisés, la trésorerie anticipée et les scénarios documentés, la discussion peut immédiatement porter sur l’avenir.

Lorsque ce travail n’a pas été réalisé, une partie considérable de l’énergie doit d’abord être consacrée à reconstruire et expliquer le passé.

C’est pourquoi je considère que la finance ne doit pas uniquement répondre aux besoins actuels de l’entreprise.

Les décisions financières d’aujourd’hui déterminent en partie les options stratégiques qui seront encore ouvertes demain.

Un dirigeant ne sait pas toujours, trois ou cinq ans à l’avance, s’il choisira de céder son entreprise, de la transmettre, d’accueillir un investisseur, de réaliser un LBO, d’entrer en Bourse ou de poursuivre son développement de manière indépendante.

Mais il peut faire en sorte d’être prêt.

Car au fond, la qualité d’un pilotage financier ne se mesure pas seulement à la précision des chiffres produits.

Elle se mesure aussi à la liberté qu’ils donnent au dirigeant lorsque vient le moment de choisir l’avenir de son entreprise.

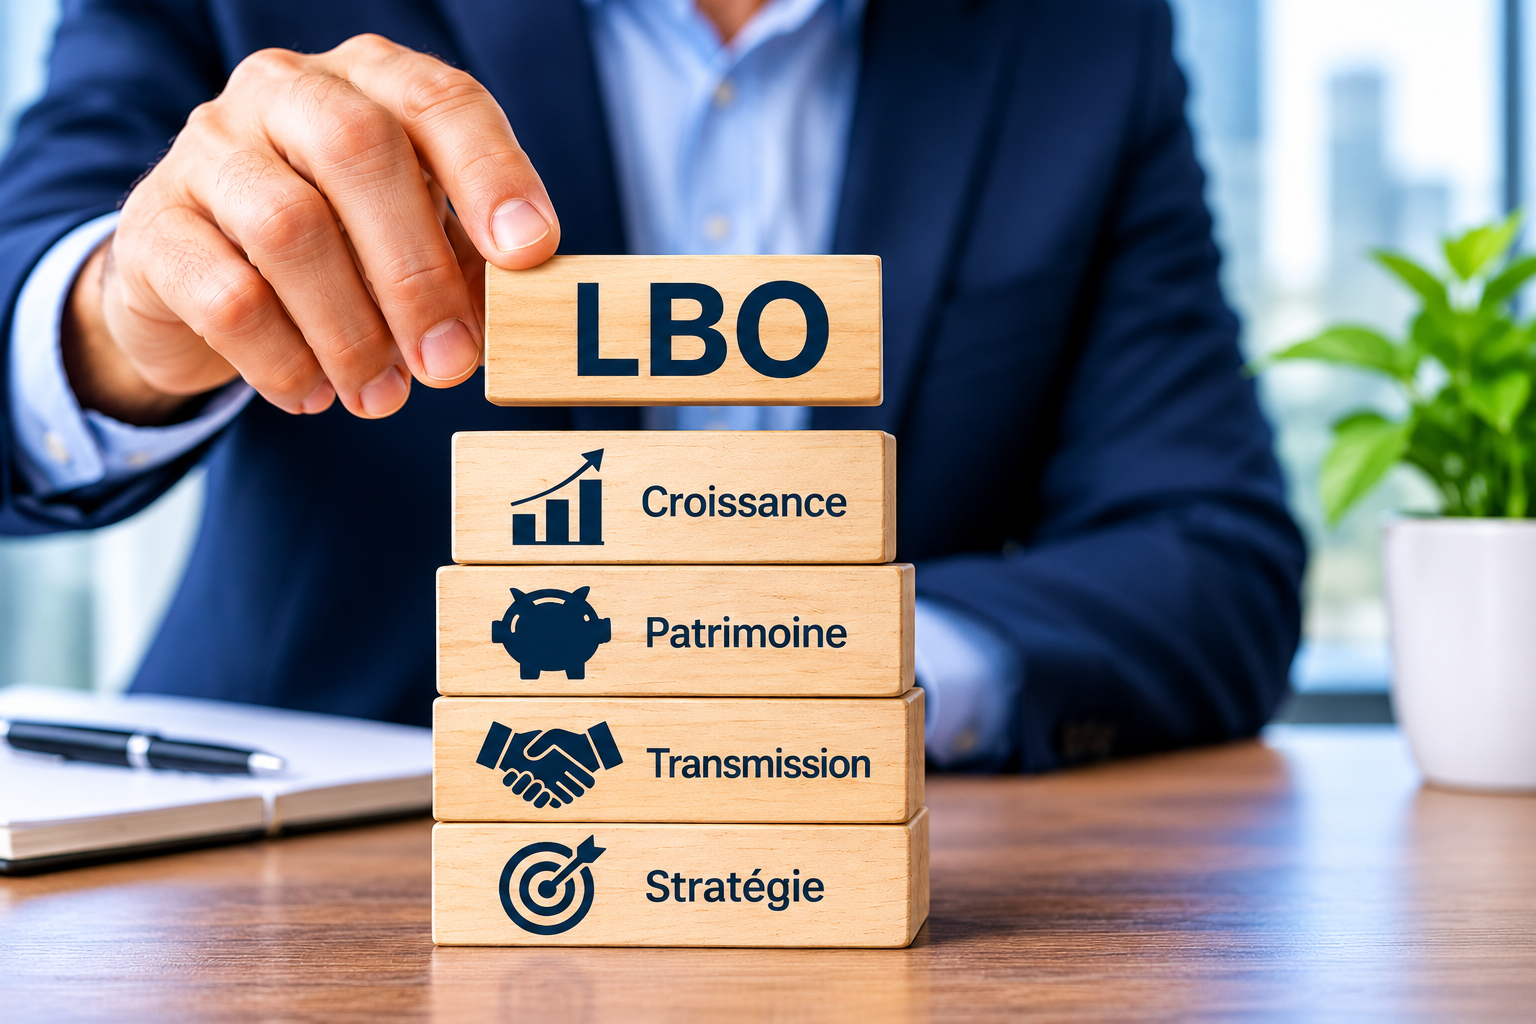
LBO dirigeant : transformer la valeur de son entreprise en patrimoine durable
Le LBO dirigeant constitue bien davantage qu’un montage financier destiné à acquérir une entreprise en recourant à l’endettement. Pour un chef d’entreprise, il peut représenter une occasion de transmettre progressivement son activité, de faire entrer un investisseur au capital ou de monétiser une partie de la valeur créée au fil des années, sans nécessairement quitter ses fonctions. Mais cette opération modifie profondément l’équilibre entre patrimoine personnel, responsabilité professionnelle et liberté de décision. Derrière les perspectives de valorisation se dessine une question déterminante : comment transformer la valeur accumulée dans son entreprise en une véritable sécurité financière personnelle, sans compromettre les conditions de son développement futur ? La réponse dépend autant de la structuration financière de l’opération que des objectifs patrimoniaux du dirigeant et de sa capacité à anticiper les différents scénarios de sortie. Par Franck Boccara

Un patrimoine concentré dans l’entreprise : l’enjeu de la liquidité

Pour de nombreux dirigeants de PME et d’ETI, l’essentiel du patrimoine est constitué par les titres de leur société. Cette concentration peut être source de richesse, mais elle crée également une dépendance : la valeur du patrimoine personnel évolue avec la santé financière de l’entreprise, ses perspectives de croissance et les conditions du marché. Tant que les titres ne sont pas cédés, cette richesse reste en grande partie théorique. Le LBO dirigeant peut permettre de desserrer cette contrainte en organisant une cession partielle, voire une opération de réinvestissement au sein d’une nouvelle structure de détention. Le dirigeant peut ainsi récupérer une partie des liquidités tout en conservant une participation au capital et en continuant à participer au développement de l’entreprise. Cette liquidité n’est toutefois pas synonyme de liberté financière immédiate. Une partie du produit de cession peut être réinvestie dans la nouvelle opération, tandis que les sommes effectivement perçues doivent être appréciées au regard de la fiscalité applicable et des besoins personnels du dirigeant. L’enjeu consiste donc à déterminer quelle part de la valeur créée doit rester exposée au risque entrepreneurial et quelle part peut être affectée à la constitution d’un patrimoine plus diversifié. Cette réflexion mérite d’être engagée avant même les négociations avec les investisseurs. En effet, le montant que le dirigeant souhaite sécuriser influence directement sa capacité à accepter une valorisation, un niveau de réinvestissement ou des conditions de sortie qui ne répondraient pas exactement à ses attentes initiales.

Réinvestir au capital : partager la valeur, mais aussi le risque

Dans une opération de LBO, le dirigeant peut être invité à réinvestir une partie du produit de sa cession dans la structure qui détient l’entreprise. Cette participation lui permet de rester associé à la création de valeur future et d’espérer bénéficier d’une nouvelle plus-value lors de la sortie de l’investisseur. Mais elle signifie aussi qu’une partie de son patrimoine demeure exposée à la même entreprise, parfois avec un horizon de placement de plusieurs années. C’est ici que le LBO dirigeant impose un arbitrage délicat entre ambition entrepreneuriale et sécurité patrimoniale. Le réinvestissement peut être pertinent si le dirigeant croit au potentiel de développement de la société et si les conditions financières de l’opération lui paraissent équilibrées. Il devient plus risqué lorsque le montant réinvesti est déterminé principalement par les attentes du fonds d’investissement, par la nécessité de boucler le financement ou par la perspective d’une valorisation future présentée comme presque acquise. Une seconde opération peut générer un gain important, mais elle dépend de la performance de l’entreprise, du niveau d’endettement résiduel, des conditions de marché et des modalités de partage de la valeur entre actionnaires. Le dirigeant doit donc examiner précisément les droits attachés à sa participation, les éventuelles clauses de sortie, les mécanismes de dilution et les conséquences d’un départ anticipé. Il doit également mesurer les conséquences d’un scénario moins favorable : ralentissement de l’activité, difficultés de refinancement ou revente à une valorisation inférieure aux attentes. L’objectif n’est pas nécessairement de minimiser le risque, mais de choisir consciemment la part de richesse personnelle que l’on souhaite continuer à engager dans l’aventure entrepreneuriale.

La dette change la gouvernance et la liberté de décision

Le financement par endettement est au cœur du LBO, mais ses conséquences dépassent largement le bilan de l’entreprise. Le principe repose sur un mécanisme de reprise avec effet de levier, généralement structuré autour d’une holding dont le fonctionnement et les modalités de financement sont détaillés par Bpifrance Création dans sa présentation du LBO. Le remboursement de la dette et le respect des engagements financiers imposent une discipline qui peut modifier les décisions opérationnelles. Une acquisition complémentaire, un investissement industriel important, un recrutement stratégique ou une politique de dividendes peuvent désormais être appréciés à l’aune de leurs effets sur les équilibres financiers de l’opération. Pour le dirigeant, la difficulté consiste à concilier les impératifs de développement à long terme avec les attentes de rendement de l’investisseur et les obligations liées à la dette. Cette tension mérite une attention particulière lors de la négociation de la gouvernance. La répartition des pouvoirs, les décisions soumises à autorisation préalable, les objectifs de performance et les modalités de rémunération ne sont pas de simples clauses techniques : ils déterminent la marge de manœuvre dont le dirigeant disposera réellement. Une opération financièrement séduisante peut ainsi devenir contraignante si les objectifs de croissance sont incompatibles avec les moyens disponibles ou si le calendrier de sortie prend le pas sur la stratégie industrielle. Il est donc essentiel d’évaluer la qualité du dialogue avec l’investisseur et de clarifier les conditions dans lesquelles des décisions structurantes pourront être prises. Le dirigeant doit également veiller à distinguer ses engagements en qualité de mandataire social de ses éventuels engagements personnels, notamment lorsqu’une garantie lui est demandée. Le périmètre exact des responsabilités dépend de la documentation contractuelle et du montage retenu. Cette vigilance permet d’éviter qu’une opération destinée à valoriser le patrimoine ne crée, en parallèle, une exposition personnelle mal anticipée.

Préparer la sortie dès l’entrée : une décision patrimoniale avant tout

La réussite d’un LBO ne se mesure pas uniquement au prix obtenu lors de la première transaction. Elle dépend aussi de la capacité du dirigeant à organiser la suite : durée de son engagement opérationnel, évolution de ses responsabilités, conditions de sa sortie et utilisation du patrimoine constitué. Une opération de LBO dirigeant doit donc être envisagée à partir de plusieurs scénarios, plutôt que d’une projection unique fondée sur une hausse attendue de la valorisation. Cette anticipation rejoint d’ailleurs les enjeux propres à toute transmission, car préparer la cession de son entreprise suppose également de réfléchir suffisamment tôt à son avenir patrimonial et aux conditions de sortie. Une sortie dans de bonnes conditions de marché, une cession retardée ou une performance inférieure aux prévisions ne produiront ni le même rendement ni les mêmes conséquences sur la situation personnelle du dirigeant. Il est utile de confronter ces hypothèses à ses besoins réels : financement d’un nouveau projet entrepreneurial, préparation de la retraite, transmission familiale ou constitution de revenus complémentaires. Cette approche suppose un dialogue coordonné entre les conseils financiers, juridiques et patrimoniaux, afin d’éviter que les choix effectués au niveau de la société ne compromettent les objectifs personnels. La fiscalité doit notamment être étudiée au regard de la situation du dirigeant, de la nature des titres et de la structure de détention, sans présumer qu’un dispositif sera systématiquement plus avantageux qu’un autre. Enfin, il convient de garder à l’esprit qu’une sortie réussie ne garantit pas, à elle seule, une gestion patrimoniale satisfaisante : un capital important, mais insuffisamment diversifié ou mal adapté aux besoins futurs, peut rester vulnérable. Le véritable enjeu est de faire du LBO un outil au service d’une stratégie de vie et de patrimoine, plutôt que de laisser les contraintes de l’opération déterminer seules les décisions du dirigeant.
INSCRIVEZ-VOUS À NOTRE NEWSLETTER
AUX DERNIÈRES NOUVELLES
×

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?

Le respect de votre vie privée est notre priorité

L’accès au site implique l’utilisation de cookies mais celle-ci est subordonnée à votre consentement.